Naviguer vers le First-tier Tribunal : quand la dispute fiscale dépasse le cadre de HMRC
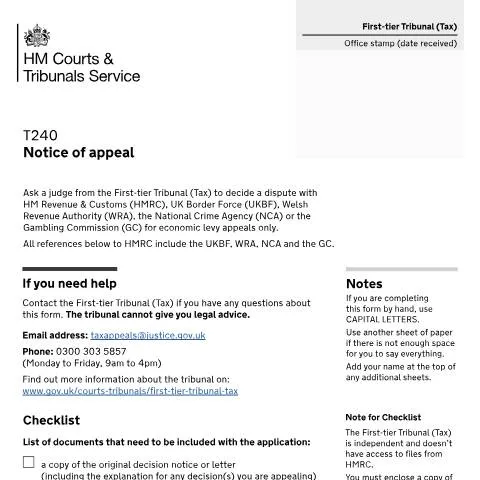
Lorsqu'une décision de HM Revenue & Customs (HMRC) vous paraît injustifiée, ou qu'une pénalité vous semble disproportionnée, le recours administratif interne ne constitue pas votre seul recours. Le système judiciaire britannique offre une voie d'appel indépendante via le First-tier Tribunal (Tax), une juridiction spécialisée qui examine les litiges fiscaux en toute impartialité. Le formulaire T240 représente la clé d'accès à cette procédure, permettant de porter votre différend devant un juge spécialisé.
Cette notice d'appel s'adresse non seulement aux contribuables en conflit avec HMRC, mais également à ceux confrontés aux décisions d'autres organismes de recouvrement : UK Border Force pour les droits de douane, Welsh Revenue Authority pour les taxes galloises, National Crime Agency dans certains cas spécifiques, ou encore la Gambling Commission pour les prélèvements économiques sur les jeux. Cette diversité d'organismes reflète l'évolution du paysage fiscal britannique, où plusieurs entités peuvent désormais émettre des décisions susceptibles d'appel.
Comprendre les mécanismes préalables : pourquoi certains appels nécessitent un parcours spécifique
La procédure d'appel devant le First-tier Tribunal ne fonctionne pas selon un système uniforme. Le formulaire T240 révèle une distinction fondamentale entre les taxes directes et les taxes indirectes, chacune suivant des règles procédurales distinctes qui conditionnent l'accès au tribunal.
Le parcours obligatoire pour les taxes directes
Pour l'Income Tax, la Corporation Tax, les National Insurance contributions ou la Capital Gains Tax, vous devez impérativement avoir contesté la décision initiale auprès de HMRC avant de pouvoir saisir le tribunal. Cette étape préalable n'est pas une simple formalité : elle permet souvent de résoudre le différend sans procédure judiciaire, HMRC disposant de pouvoirs de révision étendus.
Si HMRC rejette votre recours pour cause de dépôt tardif, le tribunal peut néanmoins examiner votre demande d'autorisation de former un appel tardif. Cette possibilité s'avère cruciale pour les contribuables ayant manqué les délais initiaux pour des raisons légitimes.
La flexibilité relative des taxes indirectes
Pour la TVA, les droits d'accise, ou les droits de douane, le système offre davantage de souplesse. Vous pouvez choisir de demander une révision interne à HMRC ou de porter directement votre affaire devant le tribunal. Cette différence s'explique par la nature souvent urgente des litiges en matière de taxes indirectes, notamment lorsqu'il s'agit de marchandises saisies ou de remboursements de TVA bloqués.
| Type de taxe | Recours HMRC obligatoire | Révision optionnelle | Appel direct possible |
|---|---|---|---|
| Income Tax, Corporation Tax | Oui | Après recours | Non |
| TVA, droits de douane | Non | Oui | Oui |
| Restitution de biens saisis | Non | Oui | Oui |
Décrypter la typologie des litiges : au-delà des simples montants contestés
Le formulaire T240 structure les disputes selon plusieurs catégories qui déterminent la procédure applicable. Cette classification ne se limite pas à distinguer les taxes directes des indirectes : elle englobe des situations procédurales spécifiques qui nécessitent une approche particulière.
Les avis d'information : un terrain procédural délicat
Les information notices constituent une catégorie à part entière. Ces demandes de renseignements émises par HMRC peuvent porter sur des documents, des explications, ou l'accès à des locaux professionnels. Leur contestation suit les règles des taxes directes, nécessitant un recours préalable à HMRC. La jurisprudence montre que les tribunaux examinent attentivement la proportionnalité de ces demandes par rapport à l'enquête menée.
La restitution de biens saisis : urgence et complexité
Lorsque UK Border Force ou HMRC saisissent des marchandises, la demande de restitution peut être portée devant le tribunal selon des modalités spécifiques. Le formulaire permet même de solliciter l'autorisation de demander une révision tardive, reconnaissant ainsi que les circonstances entourant une saisie peuvent compliquer le respect des délais habituels.
Pénalités et majorations : un enjeu croissant
Les contestations de pénalités représentent une part importante des appels. Qu'il s'agisse de pénalités pour déclaration tardive, inexactitudes, ou défaut de tenue de registres, le tribunal examine tant la légalité de la pénalité que son montant. La jurisprudence récente montre une attention particulière aux circonstances atténuantes et à la proportionnalité des sanctions.
Maîtriser les exigences documentaires : construire un dossier solide
Le succès d'un appel devant le First-tier Tribunal repose largement sur la qualité du dossier constitué. Le formulaire T240 impose des exigences documentaires précises qui conditionnent la recevabilité de votre demande.
La pièce maîtresse : la décision contestée
Vous devez obligatoirement joindre une copie de la décision originale ou de la lettre de conclusion de révision. Cette exigence s'explique par l'indépendance du tribunal : contrairement à un recours hiérarchique, le juge n'a pas accès aux dossiers de HMRC et doit pouvoir comprendre précisément l'objet du litige.
La décision doit inclure l'explication des motifs, élément crucial qui permet au tribunal d'identifier les points de droit et de fait en discussion. Une simple notification de montant sans justification ne suffit pas à établir les bases du litige.
Documenter la chronologie procédurale
Si votre affaire a fait l'objet d'une révision interne, la review conclusion letter devient le document de référence. Cette lettre présente l'avantage de synthétiser les arguments échangés et de clarifier les points encore en litige après la phase administrative.
Pour les appels concernant des rejets pour cause de retard, vous devrez également fournir la correspondance établissant les dates de notification et de recours, éléments déterminants pour l'appréciation du caractère tardif.
Représentation et autorisation : naviguer entre autonomie et assistance professionnelle
Le système d'appel fiscal britannique reconnaît votre droit de vous faire représenter, mais encadre strictement les modalités de cette représentation pour préserver vos intérêts.
Les représentants légaux : une autorisation implicite
Les solicitors, barristers, et advocates écossais peuvent vous représenter sans formalité particulière, leur qualité professionnelle constituant une garantie suffisante. Cette règle facilite l'accès à la justice pour les litiges complexes nécessitant une expertise juridique pointue.
Les autres représentants : formaliser l'autorisation
Pour tout autre représentant - comptable, conseil fiscal, ami, ou membre de la famille - le tribunal exige une autorisation formelle. Vous devez soit signer personnellement le formulaire T240, soit compléter le formulaire T239 dédié à l'autorisation de représentation.
Cette distinction protège contre les représentations non autorisées tout en préservant votre liberté de choisir votre conseil. Le tribunal communique exclusivement avec le représentant désigné, ce qui impose de notifier immédiatement tout changement de représentation.
Point d'attention : Une fois un représentant désigné, toute communication du tribunal lui sera adressée exclusivement. Vous perdez le contact direct avec la juridiction jusqu'à notification d'un changement de représentation.
Anticiper les bifurcations procédurales selon la nature de votre litige
Le formulaire T240 ne constitue que la première étape d'une procédure qui peut emprunter différentes voies selon la nature et les circonstances de votre litige. Comprendre ces bifurcations permet d'anticiper les développements ultérieurs.
Les demandes d'autorisation d'appel tardif
Lorsque HMRC a rejeté votre recours pour cause de retard, ou que vous sollicitez une révision tardive pour la restitution de biens saisis, votre dossier suit une procédure préliminaire d'autorisation. Le tribunal examine d'abord si les circonstances justifient de passer outre le non-respect des délais.
Cette phase préliminaire porte sur des critères stricts : raisons du retard, longueur du retard, et mérites apparents du recours. La jurisprudence montre une approche pragmatique, particulièrement bienveillante envers les contribuables non représentés face à des procédures complexes.
L'orientation selon les montants en jeu
Bien que le formulaire T240 ne détaille pas cette distinction, les affaires sont ensuite orientées vers différentes formations du tribunal selon les enjeux financiers. Les Basic Track cases (montants inférieurs à £20,000) suivent une procédure simplifiée, tandis que les affaires plus importantes peuvent nécessiter des audiences publiques avec représentation obligatoire.
La gestion des litiges multi-taxes
Certains dossiers impliquent plusieurs types de taxes ou de pénalités. Le formulaire permet de cocher plusieurs catégories, mais chaque élément peut suivre des règles procédurales distinctes. Par exemple, un litige portant simultanément sur l'Income Tax et la TVA nécessite de vérifier que les recours préalables ont été correctement exercés pour la partie "taxe directe".
Stratégies de communication et délais critiques
La réussite de votre appel dépend aussi de votre capacité à maintenir une communication efficace avec le tribunal tout au long de la procédure.
Privilégier la communication électronique
Le tribunal privilégie systématiquement les échanges par email, sauf impossibilité technique de votre part. Cette préférence s'explique par la rapidité et la traçabilité des communications électroniques, cruciales dans des procédures souvent contraintes par des délais stricts.
L'adresse [email protected] centralise les échanges, mais le tribunal peut également utiliser d'autres canaux selon l'avancement de votre dossier. Maintenir vos coordonnées à jour évite les ruptures de communication préjudiciables.
Comprendre les limites du conseil tribunalier
Le personnel du tribunal peut clarifier les aspects procéduraux et les exigences formelles, mais ne peut pas vous conseiller sur la stratégie à adopter ou les mérites de votre affaire. Cette distinction préserve l'impartialité de la juridiction tout en vous aidant à naviguer dans les aspects techniques de la procédure.
La ligne téléphonique 0300 303 5857 (lundi au vendredi, 9h à 16h) constitue un point d'accès privilégié pour résoudre les questions pratiques urgentes, particulièrement utile en cas de difficultés avec le formulaire ou les délais.
Optimiser votre dossier : au-delà des exigences minimales
Bien que le formulaire T240 établisse les exigences minimales de recevabilité, l'efficacité de votre appel dépend souvent d'éléments complémentaires qui renforcent votre position.
Structurer votre argumentation dès le dépôt
La section descriptive de votre litige, bien qu'apparemment simple, constitue votre première occasion d'exposer clairement les enjeux. Une description précise et factuelle facilite l'instruction ultérieure et peut influencer l'orientation procédurale de votre dossier.
Évitez les développements juridiques complexes à ce stade, mais identifiez clairement les points de désaccord factuel et les questions de droit en jeu. Cette clarification initiale guide le tribunal dans l'organisation des débats ultérieurs.
Anticiper les demandes de précisions
Le tribunal peut solliciter des informations complémentaires après réception de votre formulaire. Préparer ces éléments en amont - chronologie détaillée, références réglementaires pertinentes, correspondances avec HMRC - accélère le traitement de votre dossier.
Pour les litiges impliquant des calculs complexes, une présentation claire de votre position chiffrée, même préliminaire, facilite la compréhension des enjeux par le tribunal et peut orienter favorablement l'instruction.
Le formulaire T240 s'inscrit dans un écosystème procédural plus large où chaque étape conditionne les suivantes. Sa maîtrise technique, combinée à une compréhension des enjeux stratégiques, détermine largement vos chances de succès devant le First-tier Tribunal. L'indépendance de cette juridiction spécialisée offre une réelle opportunité de faire valoir vos droits face aux décisions administratives, à condition de respecter scrupuleusement ses exigences procédurales et de construire un dossier solide dès le dépôt initial.
Understanding the Different Types of Tax Tribunals and Their Jurisdictions
The UK tax tribunal system operates through a structured hierarchy, with Form T240 serving as your gateway to the First-tier Tribunal (Tax Chamber), which handles the majority of tax disputes. Understanding which tribunal has jurisdiction over your particular case is crucial before submitting your notice of appeal.
The First-tier Tribunal (Tax Chamber) deals with most standard tax appeals, including disputes over income tax assessments, VAT decisions, corporation tax matters, and penalty determinations. However, the complexity and value of your case may determine whether it stays at this level or progresses to the Upper Tribunal (Tax and Chancery Chamber). Cases involving complex points of law or those with significant public importance may be transferred or appealed to the Upper Tribunal.
For straightforward disputes involving relatively small amounts, you might be eligible for the paper-based track, where decisions are made without an oral hearing based solely on written submissions. The basic track applies to most standard appeals and typically involves a hearing, whilst the complex track is reserved for cases requiring extensive case management, multiple expert witnesses, or those expected to last more than two days.
Certain specialist areas have specific considerations. VAT disputes, for instance, often involve complex European law principles, whilst employment status cases (determining whether someone is employed or self-employed for tax purposes) require detailed examination of working arrangements. Capital gains tax appeals frequently involve valuation disputes that may require expert evidence from chartered surveyors or specialist valuers.
The tribunal's powers extend beyond simply upholding or overturning HMRC's decision. They can reduce penalties, substitute their own assessment of tax due, or remit cases back to HMRC with specific directions. In some circumstances, particularly where HMRC has acted unreasonably, the tribunal may award costs against the Revenue, though this is relatively uncommon in the First-tier Tribunal.
If your case involves both direct and indirect taxes, or spans multiple tax years with different issues, you may need to consider whether to lodge separate appeals or consolidate them into a single hearing. The tribunal has discretion to case manage multiple related appeals together, which can be more efficient and cost-effective.
Strategic Considerations for Timing and Case Preparation
The timing of your Form T240 submission involves more than simply meeting the 30-day deadline. Strategic considerations around when you lodge your appeal can significantly impact your case's trajectory and potential for successful resolution.
If you're considering an appeal but are still in dialogue with HMRC, you might submit a protective appeal to preserve your rights whilst continuing negotiations. This prevents you from losing your appeal rights if discussions break down, and you can always withdraw the appeal if you reach a satisfactory settlement. However, be aware that lodging an appeal may signal to HMRC that you're moving to a more adversarial stance, which could affect ongoing settlement discussions.
The quality and timing of your evidence gathering is crucial. Unlike criminal proceedings, tax tribunals operate under the civil standard of proof (balance of probabilities), but the burden of proof often depends on the specific issue. For most direct tax matters, HMRC must prove their assessment is correct, but for penalty cases, once HMRC demonstrates the underlying behaviour occurred, you typically need to prove you had a reasonable excuse or that the penalty amount is incorrect.
Document preservation becomes critical once you decide to appeal. Ensure all relevant records are secured and organised chronologically. This includes not just financial records, but correspondence with HMRC, internal company documents, emails, and any third-party advice received. The tribunal expects parties to disclose relevant documents, and failing to preserve key evidence can seriously undermine your case.
Consider whether you need expert witnesses early in the process. Valuation experts for capital gains tax disputes, accountancy experts for complex computational issues, or industry specialists for business-specific matters may need considerable lead time to prepare their reports. The tribunal's directions will typically set deadlines for expert evidence, and late applications to adduce expert evidence are not always granted.
If your case involves human rights arguments (such as proportionality challenges to penalties) or European law issues, these need to be clearly identified in your grounds of appeal. The tribunal may need to refer questions to higher courts or make preliminary rulings on legal points before addressing the substantive tax issues.
Settlement discussions can continue even after lodging your appeal, and may indeed be more productive once both parties have clarified their positions through the formal appeal process. Many cases settle at the door of the tribunal on the hearing date, as the reality of presenting evidence in an adversarial setting focuses minds on the strengths and weaknesses of respective positions.
Navigating Complex Multi-Party and Corporate Appeals
When multiple parties share an interest in the same tax dispute, or when corporate structures complicate the appeal process, Form T240 submissions require careful coordination and strategic planning. These situations often arise in partnership disputes, group company reorganisations, or cases involving both individual and corporate appellants with interconnected tax positions.
Partnership appeals present particular complexity because tax assessments on partnerships affect individual partners' personal tax positions. If you're a partner disagreeing with a partnership return or assessment, you need to determine whether to appeal as an individual against your personal assessment or whether the partnership itself should appeal. The 30-day time limit runs from different dates for different parties, and coordinating multiple appeals requires careful case management.
In corporate group situations, transfer pricing disputes or controlled foreign company legislation often affect multiple entities simultaneously. Each company may need to lodge separate appeals, but the tribunal will typically case manage these together to ensure consistent outcomes. However, conflicts of interest can arise where group companies have divergent interests, requiring separate legal representation and potentially separate hearings.
Representative actions allow one party to appeal on behalf of multiple taxpayers in similar situations, but this requires tribunal approval and careful consideration of whether all represented parties' interests truly align. This mechanism is sometimes used for schemes or arrangements affecting multiple investors, but each taxpayer retains the right to opt out and pursue their individual appeal.
Cross-border elements add further layers of complexity. If your dispute involves double taxation treaty interpretation, foreign tax credit claims, or transfer pricing with overseas related parties, you may need to coordinate with tax authorities in other jurisdictions. Some treaties provide for mutual agreement procedures that can run parallel to domestic tribunal proceedings, potentially leading to more comprehensive resolutions.
Corporate restructuring cases often involve multiple tax charges arising from the same transaction. A company acquisition might trigger corporation tax on capital gains, stamp duty land tax on property transfers, VAT on asset transfers, and employment tax issues on share option exercises. While each tax has separate appeal procedures, the underlying facts are identical, making coordinated appeals logical.
Insolvency situations create additional urgency and complexity. If a company enters administration or liquidation after lodging an appeal, the insolvency practitioner must decide whether to continue the appeal. Tax appeals can have significant value for creditors if successful, but they also represent a potential liability for costs if unsuccessful. The interplay between insolvency law and tax tribunal procedures requires specialist advice to navigate effectively.
When appeals involve allegations of tax avoidance or aggressive tax planning, reputational considerations may influence strategy. Public hearings mean that evidence and arguments become part of the public record, which can have implications beyond the immediate tax dispute. Some appellants seek to have hearings conducted in private, but the tribunal will only grant this in exceptional circumstances where open proceedings would defeat the object of the hearing or compromise national security.