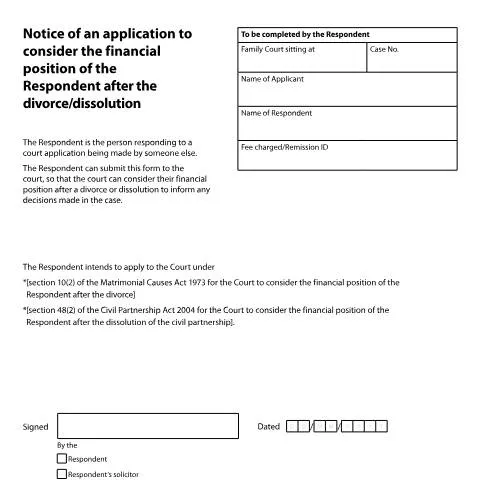
Form B : L'outil stratégique du défendeur dans les procédures financières post-divorce
Lorsqu'une procédure de divorce ou de dissolution de partenariat civil progresse devant la Family Court, le respondent – la partie qui répond à la demande initiale – dispose d'un mécanisme crucial pour faire valoir sa situation financière. Le Form B constitue bien plus qu'une simple notification : il représente un levier procédural permettant au défendeur d'inverser la dynamique d'une procédure où il pourrait autrement subir les décisions sans avoir l'opportunité de présenter sa perspective économique.
Cette notice d'application trouve son fondement juridique dans deux textes distincts selon la nature de l'union : la section 10(2) du Matrimonial Causes Act 1973 pour les divorces traditionnels, et la section 48(2) du Civil Partnership Act 2004 pour les dissolutions de partenariats civils. Ces dispositions confèrent au tribunal le pouvoir d'examiner spécifiquement la position financière du respondent avant de prononcer le divorce ou la dissolution définitive.
L'architecture procédurale britannique reconnaît ainsi que les conséquences financières d'une rupture d'union peuvent s'avérer disproportionnées pour l'une des parties. Le Form B intervient comme un mécanisme de protection, particulièrement pertinent lorsque le respondent anticipe des difficultés économiques substantielles consécutives à la finalisation de la procédure.
Les circonstances d'activation du dispositif Form B
Le recours au Form B s'inscrit dans une logique défensive sophistiquée. Le respondent peut l'utiliser lorsqu'il estime que sa situation financière post-divorce ou post-dissolution nécessite un examen approfondi par le tribunal avant que celui-ci ne prononce la rupture définitive de l'union.
Plusieurs scenarios typiques justifient cette démarche. Le respondent peut craindre que les arrangements financiers proposés ou ordonnés ne lui permettent pas de maintenir un niveau de vie raisonnable. Cette préoccupation s'avère particulièrement légitime lorsque les revenus du respondent sont substantiellement inférieurs à ceux de l'applicant, ou lorsque des circonstances particulières – maladie, handicap, responsabilités familiales spécifiques – compromettent sa capacité d'autonomie financière future.
La temporalité revêt une importance cruciale. Le Form B doit être soumis avant que le tribunal ne prononce le decree absolute (divorce définitif) ou la dissolution order finale. Une fois ces décisions rendues, les options procédurales du respondent se trouvent considérablement restreintes.
Situations patrimoniales complexes nécessitant une évaluation spécialisée
Certaines configurations patrimoniales rendent l'utilisation du Form B quasi-indispensable. Lorsque le respondent détient des actifs illiquides significatifs – propriétés immobilières, parts d'entreprise, investissements à long terme – dont la liquidation forcée pour satisfaire aux obligations financières pourrait générer des pertes substantielles, le tribunal doit disposer d'une vision complète de ces enjeux.
Les situations où le respondent assume des responsabilités financières envers des tiers – enfants d'une union précédente, parents âgés, associés commerciaux – constituent également des cas d'espèce où le Form B permet d'éclairer le tribunal sur la complexité de la situation économique globale.
Navigation dans les exigences préalables : le labyrinthe MIAM
L'utilisation du Form B s'accompagne d'obligations procédurales strictes, notamment l'exigence de participation à une Mediation Information and Assessment Meeting (MIAM). Cette obligation préalable, inscrite dans la philosophie britannique de résolution alternative des conflits, peut néanmoins être contournée dans certaines circonstances spécifiques.
Le document distingue quatre catégories d'exemptions MIAM : la violence domestique, l'urgence, la participation préalable à une MIAM ou à un processus de résolution non-judiciaire, et d'autres circonstances particulières. Chaque catégorie impose ses propres exigences probatoires.
Exemptions pour violence domestique : un arsenal probatoire exigeant
La section 2a du formulaire détaille un éventail impressionnant de preuves acceptables pour établir l'exemption violence domestique. Cette liste, loin d'être exhaustive, inclut les éléments suivants :
- Preuves d'arrestation pour infractions de violence domestique
- Avertissements policiers pertinents
- Procédures pénales en cours
- Condamnations pour violence domestique
- Ordonnances judiciaires de mise en liberté conditionnelle
- Notices de protection domestique sous diverses législations
- Injonctions protectrices
- Engagements formels selon le Family Law Act 1996
Cette diversité reflète la reconnaissance par le système judiciaire britannique que la violence domestique peut se manifester sous de multiples formes et à différents stades de l'intervention institutionnelle.
Articulation procédurale et coordination avec les autres instances
Le Form B ne fonctionne pas en vase clos mais s'intègre dans un écosystème procédural complexe. Sa soumission déclenche un examen judiciaire qui peut retarder la finalisation du divorce ou de la dissolution, créant un espace temporel pour négocier des arrangements financiers plus équitables.
Cette dynamique temporelle revêt une importance stratégique considérable. Pendant que le tribunal examine la situation financière du respondent, les parties peuvent poursuivre des négociations, solliciter des expertises complémentaires, ou réajuster leurs positions respectives. Le Form B devient ainsi un outil de temporisation légale permettant d'éviter des décisions précipitées aux conséquences financières irréversibles.
| Phase procédurale | Impact du Form B | Options disponibles |
|---|---|---|
| Avant conditional order | Suspension temporaire possible | Négociation, médiation, expertise |
| Entre conditional et absolute | Examen financier approfondi | Arrangements financiers révisés |
| Après absolute/dissolution | Options limitées | Recours exceptionnels uniquement |
Coordination avec les financial remedy proceedings
Lorsque des financial remedy proceedings sont engagées parallèlement, le Form B peut influencer significativement leur déroulement. Le tribunal saisi de la demande financière dispose ainsi d'éléments supplémentaires pour apprécier l'équité des arrangements proposés.
Cette coordination s'avère particulièrement pertinente lorsque les parties n'ont pas encore finalisé leurs accords financiers au moment où le divorce ou la dissolution pourrait être prononcé. Le Form B offre une protection procédurale contre le risque de se retrouver divorcé sans arrangements financiers adéquats.
Mécanismes de protection et considérations stratégiques
L'utilisation stratégique du Form B exige une compréhension fine des mécanismes de protection qu'il active. Le tribunal, saisi de cette demande, doit évaluer si la finalisation immédiate du divorce ou de la dissolution placerait le respondent dans une situation financière inéquitable ou insoutenable.
Cette évaluation s'appuie sur plusieurs critères : la capacité du respondent à maintenir un logement décent, ses perspectives d'emploi, ses obligations familiales, son état de santé, et l'impact de la rupture sur ses revenus futurs. Le tribunal peut également considérer les arrangements temporaires déjà en place et leur adéquation à long terme.
La jurisprudence a établi que le tribunal ne doit pas utiliser ce pouvoir pour retarder indéfiniment une procédure de divorce, mais qu'il doit équilibrer l'intérêt du respondent à une protection financière avec le droit de l'applicant à voir sa demande aboutir dans un délai raisonnable.
Implications pour la pension alimentaire et le partage des biens
Le Form B peut significativement influencer les décisions relatives à la spousal maintenance et au partage des actifs matrimoniaux. En démontrant sa vulnérabilité financière, le respondent peut obtenir des arrangements plus favorables qu'en l'absence de cette démarche proactive.
Cette influence s'étend aux décisions concernant le domicile conjugal, les pensions de retraite, et les investissements communs. Le tribunal, éclairé par l'examen de la situation financière du respondent, peut ordonner des arrangements qui préservent mieux l'équilibre économique entre les parties.
Aspects pratiques de la soumission et du suivi
La préparation du Form B exige une attention particulière aux détails procéduraux. Le document doit être signé soit par le respondent lui-même, soit par son solicitor, et accompagné des pièces justificatives appropriées selon les exemptions MIAM revendiquées.
Le timing de la soumission revêt une importance critique. Le respondent doit surveiller attentivement l'avancement de la procédure principale pour s'assurer que sa demande d'examen financier soit déposée avant que le tribunal ne prononce la décision définitive.
Une fois le Form B soumis, le respondent doit se préparer à une procédure potentiellement longue et détaillée. Le tribunal peut exiger des documents financiers complémentaires, ordonner des expertises, ou programmer des audiences spécifiques pour examiner la situation économique des parties.
Frais et aide juridictionnelle
La soumission du Form B entraîne des frais de tribunal qui varient selon les juridictions et peuvent être sujets à remise dans certaines circonstances financières. Le document prévoit un espace pour indiquer soit les frais acquittés, soit l'identifiant de remise obtenu.
Pour les respondents aux ressources limitées, l'aide juridictionnelle peut être disponible, bien que les critères d'éligibilité soient stricts. La complexité de la procédure rend généralement conseillable le recours à un solicitor spécialisé en droit familial, particulièrement lorsque les enjeux financiers sont substantiels.
Limites du dispositif et alternatives procédurales
Le Form B, malgré sa utilité stratégique, présente certaines limitations qu'il convient d'appréhender. Il ne constitue pas un mécanisme de blocage indéfini de la procédure de divorce ou de dissolution, et le tribunal conserve un pouvoir d'appréciation sur l'opportunité de retarder la décision finale.
Par ailleurs, l'utilisation du Form B peut générer des coûts procéduraux supplémentaires et prolonger une procédure déjà stressante pour les parties. Dans certains cas, des négociations directes ou une médiation familiale peuvent s'avérer plus efficaces pour résoudre les questions financières en suspens.
Le respondent doit également considérer que sa démarche peut être perçue comme dilatoire par l'applicant, potentiellement compromettant les relations futures nécessaires, notamment en présence d'enfants communs. L'équilibre entre protection financière et préservation des relations familiales nécessite une réflexion stratégique approfondie.
Alternatives et voies de recours complémentaires
Lorsque le Form B ne constitue pas la voie la plus appropriée, le respondent dispose d'autres options procédurales. Les financial remedy applications permettent une approche plus directe des questions patrimoniales, tandis que les accords de consentement peuvent offrir une solution négociée plus rapide.
En cas d'urgence particulière – risque de dissipation d'actifs, situation financière critique – le respondent peut également solliciter des interim orders pour obtenir une protection immédiate en attendant la résolution définitive de sa situation.
La richesse du droit familial britannique offre ainsi un éventail d'outils procéduraux dont le Form B constitue un élément important mais non exclusif. Son utilisation optimale nécessite une vision globale de la stratégie procédurale et une coordination avec les autres démarches entreprises dans le cadre de la rupture d'union.
Financial Disclosure Requirements and Documentary Evidence
Form B applications trigger comprehensive financial disclosure obligations that extend far beyond basic income statements. The court expects complete transparency regarding your financial circumstances, and failure to provide adequate documentation can result in adverse inferences or cost penalties.
Your disclosure must include bank statements covering the preceding twelve months for all accounts, including current accounts, savings accounts, ISAs, and any offshore holdings. Joint accounts require statements even if you claim no beneficial interest. For self-employed applicants or business owners, three years of certified accounts, corporation tax returns, and VAT returns become mandatory. If your business operates through multiple entities or partnerships, consolidated financial information across all interests must be provided.
Property valuations require professional assessment within six months of the application date. Estate agent valuations may suffice for straightforward residential properties, but commercial property, agricultural land, or properties with development potential typically require chartered surveyor reports. If you hold property through companies or trusts, the underlying asset values and your beneficial entitlement must be clearly documented.
Fill in your form directly online
No printing: type your details into the boxes of the official form, tick, then download the PDF ready to send.
- 1Type into the form boxes
- 2Tick in one click
- 3Save and download the PDF
Pension disclosure extends beyond current fund values to include projected benefits, transfer values, and any protected rights. Defined benefit schemes require Cash Equivalent Transfer Value (CETV) statements, while defined contribution schemes need current fund statements and annual benefit statements. State pension forecasts from the Department for Work and Pensions should accompany private pension documentation.
Investment portfolios require detailed schedules showing acquisition costs, current valuations, and any charges or restrictions affecting disposal. This includes stocks and shares, unit trusts, investment trusts, bonds, and alternative investments such as commodities or cryptocurrency holdings. Life insurance policies with surrender values, endowment policies, and investment bonds must be valued and disclosed.
Debt documentation should include credit card statements, loan agreements, mortgage statements, and any informal borrowings. Outstanding liabilities to HM Revenue & Customs, including potential tax assessments under investigation, require specific disclosure. Legal costs already incurred in the divorce proceedings and estimates for future costs should be quantified separately.
Variation Applications and Post-Order Modifications
Form B applications can seek variation of existing financial orders where circumstances have materially changed since the original order. The court applies the Barder principles, requiring that the change was unforeseen, fundamental, and occurred shortly after the original order. These applications face higher evidential thresholds than initial financial remedy proceedings.
Income variation applications commonly arise from career changes, redundancy, retirement, or business failure. However, the court distinguishes between voluntary and involuntary changes. Voluntary career changes, such as pursuing lower-paid work or reducing working hours without compelling reason, rarely justify variation. Conversely, involuntary redundancy, particularly in economic downturns or industry-specific challenges, may warrant consideration.
Capital variation applications often involve inheritance receipts, lottery winnings, or significant property value changes. The court considers whether such events were reasonably foreseeable at the time of the original order. Inherited property may justify variation if the inheritance was genuinely unexpected, but anticipated inheritances from elderly relatives typically do not meet this threshold.
Health-related variation applications require substantial medical evidence demonstrating that changed health circumstances fundamentally affect earning capacity or care needs. Progressive conditions such as multiple sclerosis or early-onset dementia may justify variation, but the applicant must demonstrate that the condition's severity was unforeseeable at the original hearing.
Cohabitation variation applications focus on whether the recipient's new relationship provides economic benefit reducing their financial needs. The court examines the nature and duration of cohabitation, financial contributions from the new partner, and whether the arrangement constitutes a marriage-like relationship. Casual or temporary relationships rarely justify variation, but established cohabitation with shared financial responsibilities may warrant reconsideration.
The variation process requires fresh financial disclosure from both parties, updated to reflect current circumstances. The court may order interim maintenance pending the variation hearing, particularly where the original order has become wholly inappropriate. Successful variation applications often result in reduced ongoing obligations rather than complete termination, reflecting the court's preference for proportionate adjustments.
Cross-Border and International Considerations
Form B applications involving international elements require careful consideration of jurisdictional issues, enforcement mechanisms, and conflict of laws principles. The court's jurisdiction depends on the parties' habitual residence, domicile, or substantial connection to England and Wales at the time of application.
European Union regulations continue to influence jurisdiction and recognition of financial orders, despite Brexit. The Brussels IIa Regulation governs jurisdiction for divorce proceedings commenced before 31 December 2020, with ongoing implications for related financial remedy applications. For post-Brexit proceedings, the Hague Convention on International Child Abduction and bilateral agreements determine jurisdictional frameworks.
Asset tracing across international boundaries requires specialist legal and forensic accounting expertise. Hidden assets in offshore jurisdictions present particular challenges, with the court possessing limited direct powers over foreign-based assets. However, the court can make orders against the respondent personally, backed by contempt proceedings if they fail to comply with asset disclosure or transfer requirements.
Foreign matrimonial property regimes may affect the court's approach to asset division. Community property systems, forced heirship rules, and different concepts of matrimonial property require careful analysis. The court applies English law principles but considers foreign law constraints when fashioning practical orders.
Currency fluctuations can significantly impact international financial remedy orders. Orders involving foreign currency assets or income streams should address exchange rate risks and specify whether conversion occurs at the order date or payment date. Ongoing maintenance orders may include currency hedging provisions or regular review mechanisms.
Enforcement of English financial orders abroad depends on reciprocal arrangements and international conventions. The 2007 Hague Maintenance Convention facilitates enforcement of spousal maintenance orders in participating countries. However, property transfer orders and lump sum orders face greater enforcement challenges, particularly in non-reciprocal jurisdictions.
Tax implications of international financial orders require specialist advice from qualified tax advisers familiar with both UK and foreign tax systems. Double taxation treaties may provide relief, but complex anti-avoidance rules and reporting obligations can create unexpected liabilities. Capital gains tax, inheritance tax, and foreign tax credit relief calculations may significantly affect the net benefit of proposed settlements.
Immigration status considerations affect both the court's jurisdiction and the practical implementation of financial orders. Non-UK citizens may face visa restrictions affecting their ability to remain in England and Wales to pursue proceedings. Conversely, financial orders may impact future visa applications, particularly where they demonstrate ongoing financial dependency or substantial UK assets.