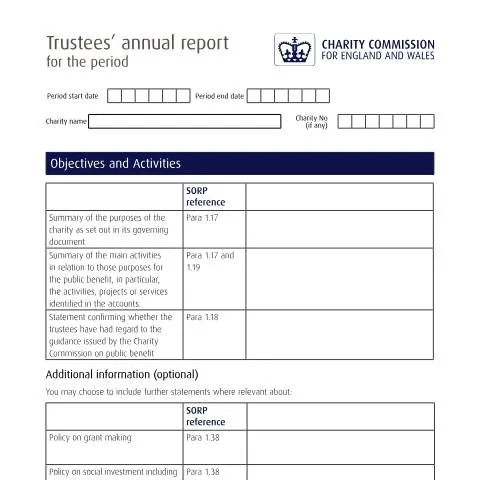
Le cadre réglementaire SORP FRS 102 : un pilier de la transparence charitable
Le paysage caritatif britannique repose sur un principe fondamental : la transparence totale envers le public et les donateurs. Le Trustees' annual report template (SORP FRS 102) incarne cette exigence en imposant aux organismes de bienfaisance une structure standardisée pour leurs rapports annuels. Cette obligation découle du Statement of Recommended Practice (SORP) FRS 102, un référentiel comptable spécialement conçu pour les entités caritatives par la Charity Commission.
Contrairement aux entreprises commerciales qui suivent des normes comptables génériques, les organismes de bienfaisance opèrent dans un environnement réglementaire unique. Ils doivent démontrer leur public benefit, justifier leur utilisation des fonds collectés et rendre compte de leur impact social. Le template SORP FRS 102 structure ces obligations en sections obligatoires et optionnelles, permettant aux trustees de présenter leurs activités selon un format reconnu par la Charity Commission.
Cette standardisation s'avère cruciale pour les donateurs, les bénéficiaires et les organismes de contrôle. Elle facilite la comparaison entre organismes similaires, améliore la lisibilité des rapports et garantit que toutes les informations essentielles sont présentes. Pour les trustees, le template représente également une protection juridique : en suivant scrupuleusement sa structure, ils démontrent leur conformité aux obligations légales de reporting.
Architecture du rapport : sections obligatoires et choix stratégiques
Le template SORP FRS 102 s'articule autour de cinq sections principales, chacune répondant à des exigences spécifiques de la Charity Commission. Cette structure reflète les préoccupations centrales des parties prenantes : mission, performance, finances, gouvernance et transparence administrative.
Objectives and Activities : démontrer la finalité charitable
La première section exige une synthèse des objectifs tels qu'énoncés dans les statuts constitutifs de l'organisme. Cette section ne se contente pas d'une simple recopie : elle doit expliquer concrètement comment ces objectifs se traduisent en activités, projets ou services identifiables dans les comptes. Les trustees doivent également confirmer explicitement qu'ils ont pris en compte les orientations de la Charity Commission concernant le public benefit.
Les éléments optionnels permettent d'enrichir cette présentation : politique d'attribution de subventions, approche en matière d'investissement social, contribution des bénévoles. Ces ajouts, bien que facultatifs, renforcent souvent la crédibilité du rapport et démontrent une approche réfléchie de la gestion charitable.
Achievements and Performance : quantifier l'impact social
Cette section constitue le cœur du rapport pour les donateurs et bénéficiaires. Elle exige un résumé des principales réalisations identifiant concrètement la différence apportée par l'organisme. La Charity Commission insiste sur la nécessité de dépasser les simples descriptions d'activités pour présenter des résultats mesurables et des bénéfices sociétaux plus larges.
| Type d'information | Statut | Référence SORP |
|---|---|---|
| Principales réalisations et impact | Obligatoire | Para 1.20 |
| Performance par rapport aux objectifs fixés | Optionnel | Para 1.41 |
| Résultats des activités de collecte de fonds | Optionnel | Para 1.41 |
| Performance des investissements | Optionnel | Para 1.41 |
Financial Review : transparence sur la gestion des ressources
La section financière impose plusieurs obligations distinctes. Les trustees doivent présenter un examen de la situation financière en fin d'exercice, expliquer leur politique de constitution de réserves et justifier le montant détenu. Cette exigence répond aux préoccupations légitimes des donateurs concernant l'utilisation efficace de leurs contributions.
Particulièrement important : les organismes sans réserves doivent explicitement justifier cette situation, tandis que ceux présentant des fonds en déficit matériel doivent fournir des détails. La section inclut également l'obligation d'expliquer toute incertitude concernant la continuité d'exploitation, garantissant ainsi une transparence totale sur la viabilité financière.
Gouvernance et administration : les rouages de la confiance publique
Les sections Structure, Governance and Management et Reference and Administrative Details constituent l'épine dorsale de la transparence organisationnelle. Elles permettent au public d'identifier clairement les responsables et de comprendre les mécanismes de gouvernance.
Description constitutionnelle et sélection des trustees
Le template exige une description précise du type de document constitutif (trust deed, royal charter) et de la forme juridique adoptée (association non constituée en société, CIO - Charitable Incorporated Organisation). Cette information détermine le cadre légal applicable et les obligations spécifiques des trustees.
La description des méthodes de sélection des trustees revêt une importance particulière. Elle doit détailler les dispositions constitutionnelles, notamment les procédures d'élection et l'identité des personnes ou organismes habilités à nommer des trustees. Cette transparence permet d'évaluer l'indépendance de la gouvernance et la représentativité des instances dirigeantes.
Détails administratifs et déclarations
La section administrative répertorie exhaustivement les trustees ayant exercé durant l'exercice, avec leurs dates d'exercice si elles ne couvrent pas l'année complète. Cette information permet de tracer l'évolution de la gouvernance et d'identifier les responsables à chaque période.
Le template prévoit également l'identification des trustees détenant des biens immobiliers au nom de l'organisme, une distinction cruciale pour comprendre la structure patrimoniale. Les organismes agissant comme custodian trustees doivent décrire les actifs détenus pour le compte d'autres entités caritatives, garantissant ainsi la séparation claire des patrimoines.
Processus de finalisation : signatures et déclarations formelles
La section finale du template impose une déclaration formelle d'approbation par les trustees. Cette signature engage leur responsabilité personnelle sur l'exactitude et la complétude des informations présentées. Le processus requiert la signature d'au moins un trustee, accompagnée de son nom complet, de sa fonction (Secretary, Chair, etc.) et de la date d'approbation.
Cette formalité dépasse le simple aspect procédural : elle matérialise l'engagement des trustees envers leurs obligations légales de reporting. En cas d'inexactitudes ou d'omissions substantielles, cette signature peut être invoquée dans le cadre de procédures disciplinaires ou légales engagées par la Charity Commission.
Exemptions et informations confidentielles
Le template reconnaît que certaines situations peuvent justifier la non-divulgation d'informations habituellement publiques. La section prévoit explicitement un champ pour expliquer les raisons de non-divulgation des détails du personnel clé. Ces exemptions restent exceptionnelles et doivent être solidement justifiées, notamment par des considérations de sécurité personnelle ou de confidentialité commerciale légitime.
Articulation avec les obligations comptables et de dépôt
Le Trustees' annual report template ne constitue qu'un élément de l'ensemble documentaire que les organismes de bienfaisance doivent soumettre annuellement à la Charity Commission. Il s'articule étroitement avec les comptes annuels (annual accounts) et, le cas échéant, avec le rapport d'audit indépendant.
Cohérence avec les états financiers
La Charity Commission vérifie systématiquement la cohérence entre le rapport des trustees et les comptes annuels. Les montants mentionnés dans la section Financial Review doivent correspondre aux données comptables, tandis que les activités décrites dans les sections Objectives et Achievements doivent se refléter dans la ventilation des dépenses par catégorie.
Cette exigence de cohérence s'étend aux politiques décrites : une politique d'investissement social mentionnée dans le rapport doit se traduire par des investissements identifiables dans les comptes, accompagnés des notes explicatives appropriées. De même, les réserves décrites dans la Financial Review doivent correspondre aux fonds propres présentés au bilan.
Calendrier de dépôt et sanctions
Le dépôt du rapport annuel complet (incluant le template complété) doit intervenir dans les dix mois suivant la fin de l'exercice comptable pour les organismes dont le revenu annuel dépasse £25,000. Cette échéance stricte s'accompagne de sanctions progressives en cas de retard : rappels formels, enquêtes de la Charity Commission, et potentiellement radiation du registre des organismes de bienfaisance.
Les organismes dont le revenu reste inférieur à £25,000 bénéficient d'obligations allégées mais doivent néanmoins soumettre un rapport annuel simplifié, souvent basé sur une version abrégée du template SORP FRS 102.
Adaptation aux spécificités organisationnelles
Bien que standardisé, le template SORP FRS 102 offre une flexibilité considérable pour s'adapter aux diverses réalités du secteur caritatif britannique. Les organismes de tailles, missions et structures différentes peuvent l'utiliser efficacement en exploitant judicieusement ses sections optionnelles et en calibrant le niveau de détail selon leur contexte.
Organismes de grande envergure : exploitation maximale du template
Les grandes organisations caritatives (revenu supérieur à £500,000) exploitent généralement toutes les sections optionnelles du template. Elles détaillent leurs politiques de subventions, décrivent leurs structures organisationnelles complexes, quantifient la contribution des bénévoles et présentent des analyses de risques sophistiquées. Cette approche exhaustive répond aux attentes élevées de leurs parties prenantes : grands donateurs institutionnels, partenaires gouvernementaux, médias spécialisés.
Ces organismes utilisent souvent les sections optionnelles pour démontrer leur professionnalisme et leur approche stratégique. La description des politiques d'induction et de formation des trustees, par exemple, rassure sur la qualité de la gouvernance, tandis que l'analyse des risques principaux témoigne d'une gestion prudente et anticipative.
Petites structures : concentration sur l'essentiel
Les organismes de taille modeste privilégient les sections obligatoires en y apportant le niveau de détail approprié à leur échelle. Leur défi principal consiste à démontrer leur impact sans disposer des outils de mesure sophistiqués des grandes organisations. Le template leur permet de présenter leurs réalisations de manière structurée, même avec des moyens limités.
Ces structures exploitent particulièrement la flexibilité de la section Achievements and Performance pour présenter des témoignages de bénéficiaires, des études de cas concrètes ou des indicateurs simples mais parlants. L'absence de certaines sections optionnelles (politique d'investissement complexe, structure organisationnelle élaborée) ne nuit pas à la qualité du rapport si les éléments présents sont pertinents et bien documentés.
Évolution réglementaire et perspectives d'adaptation
Le template SORP FRS 102 s'inscrit dans un environnement réglementaire en constante évolution. La Charity Commission actualise régulièrement ses attentes, notamment en matière de reporting sur l'impact social, de transparence financière et de gouvernance. Les trustees avisés anticipent ces évolutions pour adapter progressivement leurs pratiques de reporting.
Tendances émergentes dans le reporting caritatif
Plusieurs tendances façonnent l'évolution du reporting caritatif britannique. L'accent croissant sur la mesure d'impact social pousse les organismes à développer des indicateurs plus sophistiqués et des méthodologies d'évaluation plus rigoureuses. Cette évolution se reflète dans l'interprétation de plus en plus exigeante de la section Achievements and Performance.
La digitalisation transforme également les attentes : accessibilité numérique des rapports, formats de données standardisés, publication proactive sur les sites web organisationnels. Bien que le template conserve son format papier traditionnel, son contenu doit désormais être conçu pour une diffusion multicanal et une consultation par des audiences diversifiées.
Enfin, les préoccupations environnementales et sociales influencent progressivement le contenu attendu. Les organismes sont encouragés à décrire leurs propres pratiques durables et à expliciter comment leurs missions contribuent aux objectifs sociétaux plus larges, notamment les Sustainable Development Goals des Nations Unies.
Recommandations pour une utilisation optimale
L'utilisation efficace du template SORP FRS 102 requiert une préparation méthodique et une compréhension fine des attentes de la Charity Commission. Les trustees expérimentés recommandent de traiter le rapport annuel comme un outil de communication stratégique plutôt que comme une simple obligation administrative.
La collecte d'informations doit s'organiser tout au long de l'exercice plutôt qu'en fin d'année. Les données de performance, les témoignages de bénéficiaires, les indicateurs financiers intermédiaires permettent de construire progressivement un rapport riche et documenté. Cette approche évite la précipitation de dernière minute et garantit la qualité du contenu final.
La relecture croisée entre trustees s'avère également cruciale. Chaque section du template bénéficie de l'expertise spécifique de différents membres du conseil : le trésorier pour la section financière, les trustees opérationnels pour les réalisations, le président pour la gouvernance. Cette approche collaborative améliore la qualité tout en renforçant l'appropriation collective du document final.
Adapting Your Annual Report for Different Charity Sizes and Structures
The SORP FRS 102 framework recognises that charities operate across vastly different scales and organisational structures, requiring trustees to tailor their annual reports accordingly. Small charities with gross income under £25,000 benefit from simplified reporting requirements, though many trustees choose to adopt fuller disclosure practices to demonstrate transparency and professionalism to stakeholders.
For charities exceeding the £25,000 threshold, trustees must navigate increasingly complex reporting layers. Medium-sized charities (typically £25,000 to £1 million gross income) face particular challenges in balancing comprehensive disclosure with resource constraints. Your trustees' annual report template should incorporate modular sections that can be expanded or contracted based on your charity's specific circumstances and legal obligations.
Group structures present unique template considerations. Parent charities with subsidiary undertakings must ensure their trustees' annual report addresses consolidated activities whilst maintaining clarity about individual entity responsibilities. Consider including dedicated subsections for each significant subsidiary, particularly where trading companies or separate charitable entities operate under your umbrella structure.
Charitable incorporated organisations (CIOs) and charitable companies face different statutory requirements that directly impact annual report content. CIOs registered with the Charity Commission must address their constitutional purposes and powers more explicitly, whilst charitable companies must satisfy both charity law and Companies House filing requirements through their trustees' annual report.
Multi-jurisdictional charities operating across England, Wales, Scotland, or Northern Ireland encounter additional complexity. Your template should accommodate varying regulatory expectations, particularly where the Office of the Scottish Charity Regulator (OSCR) or other territorial regulators impose specific reporting standards that complement or exceed SORP FRS 102 baseline requirements.
Consider incorporating risk-based reporting approaches that scale with your charity's complexity. Smaller organisations might focus on operational risks and basic financial controls, whilst larger charities should address strategic risks, reputational management, and sophisticated internal control systems through their annual report narrative.
Integrating Digital Assets and Modern Fundraising Methods
Contemporary charity operations increasingly involve digital assets, online fundraising platforms, and virtual service delivery methods that require careful consideration within your trustees' annual report template. Cryptocurrency donations, digital legacy campaigns, and blockchain-based transparency initiatives represent emerging areas where trustees must demonstrate understanding and appropriate governance frameworks.
Your annual report should address how trustees oversee digital fundraising channels, including crowdfunding platforms, social media campaigns, and peer-to-peer fundraising networks. Data protection compliance under UK GDPR becomes particularly critical when describing digital engagement strategies, requiring trustees to explain how personal data collection and processing align with charitable purposes whilst respecting donor privacy expectations.
Online service delivery models, accelerated by recent global events, demand specific attention within trustees' annual reports. Document how your charity maintains service quality, safeguarding standards, and beneficiary engagement through digital channels. Hybrid service delivery approaches combining face-to-face and virtual elements require trustees to explain governance oversight mechanisms and impact measurement adaptations.
Intellectual property considerations increasingly feature in charity operations, particularly where organisations develop digital resources, training materials, or innovative service delivery methods. Your trustees' annual report template should incorporate sections addressing IP ownership, licensing arrangements, and commercial exploitation policies where relevant to your charitable activities.
Cybersecurity and digital resilience represent critical risk areas that trustees must address transparently. Consider including subsections explaining your charity's approach to data security, system reliability, and business continuity planning in digital contexts. This becomes particularly important for charities handling sensitive beneficiary data or operating critical community services.
Social media governance and online reputation management require trustee oversight that should be reflected in annual reporting. Address how your board monitors digital communications, manages online crisis situations, and ensures consistent brand messaging across multiple digital platforms whilst maintaining charitable purposes focus.
Specialist Sector Considerations and Regulatory Interfaces
Charities operating within regulated sectors face additional annual reporting complexities that extend beyond basic SORP FRS 102 compliance. Healthcare charities must navigate Care Quality Commission (CQC) requirements, education-focused organisations encounter Ofsted expectations, and housing associations address Regulator of Social Housing standards through their trustees' annual reports.
Faith-based charities require particular sensitivity in annual report preparation, balancing religious purposes with charity law requirements for public benefit demonstration. Your template should accommodate theological language whilst ensuring accessibility for secular stakeholders, including the Charity Commission's public benefit assessment criteria within religious contexts.
International development charities face unique reporting challenges, particularly where overseas operations encounter political instability, currency fluctuations, or partnership complications. Trustees must explain how they maintain oversight of international activities, ensure safeguarding standards, and measure impact across diverse cultural contexts through their annual report narratives.
Grant-making charities require specialised annual report sections addressing due diligence processes, monitoring arrangements, and impact evaluation methodologies. Consider incorporating case study approaches that demonstrate effective grant-making whilst respecting recipient organisation confidentiality and avoiding inappropriate publicity.
Environmental charities increasingly encounter expectations for carbon footprint reporting, sustainability metrics, and climate change adaptation strategies within their annual reports. Trustees should address how organisational operations align with environmental mission statements, including travel policies, energy consumption, and supply chain considerations.
Membership organisations face particular challenges in annual report preparation, balancing member interests with broader public benefit requirements. Your template should address member consultation processes, democratic governance structures, and how membership benefits contribute to charitable purposes achievement.
Research-focused charities must explain complex methodologies, ethical approval processes, and knowledge dissemination strategies through accessible annual report language. Consider incorporating visual elements, infographics, or simplified summaries that make technical research activities comprehensible to non-specialist stakeholders whilst maintaining scientific accuracy and credibility.