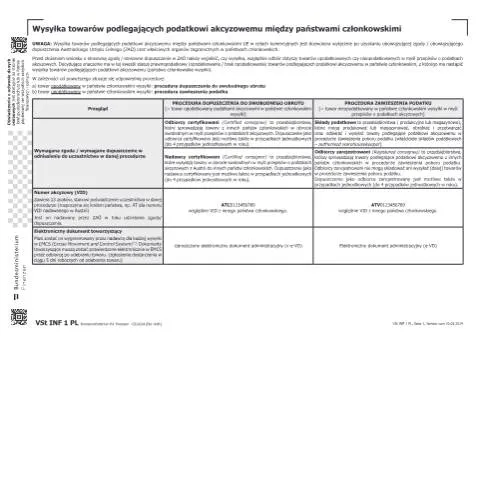
Die Bedeutung des Formulars VStINF1PL in der Steuerzollverwaltung
Im transnationalen Handel spielt das Formular VStINF1PL eine zentrale Rolle innerhalb der administrativen Abläufe für Waren, die dem Stichwort "Akzise" unterliegen. Es handelt sich hierbei um ein Dokument, das erforderlich ist, wenn Unternehmen innerhalb der EU Waren versenden oder empfangen, die akzisepflichtig sind. Die Bedeutung dieses Formulars erstreckt sich über die rechtlichen Rahmenbedingungen und die Notwendigkeit, steuerliche Verpflichtungen ordnungsgemäß zu erfüllen.
Regulatory Background: Die rechtlichen Grundlagen für VStINF1PL
Die Regelungen bezüglich der Versendung von akzisepflichtigen Waren sind stark durch das Österreichische Steuerrecht und die EU-Vorgaben geprägt. Insbesondere müssen Unternehmen, die Waren versenden, sicherstellen, dass sie die Anforderungen des Steuer- und Zollministeriums (BMF) und der örtlichen Finanzbehörden erfüllen. Der rechtliche Rahmen wird durch das E-Government-Gesetz (eGovG) und die EU-Richtlinien zur Akzise besteuert.
Der Versand von akzisepflichtigen Waren innerhalb der EU ist nur gestattet, wenn die ordnungsgemäße Genehmigung durch das zuständige Austrian Customs Office (ZAÖ) erteilt wurde. Vor der Einreichung des Antrags auf Genehmigung muss das Unternehmen klären, ob die Waren in dem Land, aus dem sie versendet werden, steuerpflichtig sind oder nicht.
Wer ist zur Einreichung des VStINF1PL berechtigt?
Das Formular VStINF1PL muss in erster Linie von zertifizierten Versendern und zertifizierten Empfängern ausgefüllt werden, die im Rahmen des Handels mit akzisepflichtigen Waren tätig sind. Diese Zertifizierungen sind erforderlich, um sicherzustellen, dass der Versand und Empfang von Waren steuerlich korrekt abgewickelt wird. Zu den betroffenen Gruppen gehören:
- Zertifizierte Versender: Unternehmen, die akzisepflichtige Waren aus Österreich in andere EU-Länder versenden.
- Zertifizierte Empfänger: Unternehmen, die akzisepflichtige Waren aus einem anderen EU-Mitgliedstaat empfangen.
- Registrierte Empfänger: Unternehmen, die unter bestimmten Bedingungen von der Steuerbefreiung profitieren können, jedoch keine akzisepflichtigen Waren lagern oder weiterversenden dürfen.
Wie wird das Formular VStINF1PL ausgefüllt?
Die korrekte Ausfüllung des VStINF1PL ist essenziell für die Genehmigung des Versands von akzisepflichtigen Waren. Hierbei sind folgende Punkte zu beachten:
- Identifikation des Unternehmens: Geben Sie die vollständigen Kontaktdaten Ihres Unternehmens an, einschließlich der USt-IdNr. und der Akzisenummer (VID).
- Art der Waren: Beschreiben Sie detailliert die Art der akzisepflichtigen Waren, die versendet werden sollen.
- Versanddetails: Geben Sie die Versandmethoden und die voraussichtlichen Versandtermine an.
- Empfängerdetails: Der Empfänger muss ebenfalls klar identifiziert werden, einschließlich der rechtlichen Status und Genehmigungen, die er besitzt.
Zur Vereinfachung des Prozesses können Sie auch elektronische Formulare nutzen, die über die offizielle Plattform des BMF zur Verfügung stehen.
Der Prozess der Einreichung und Genehmigung
Nachdem das Formular VStINF1PL vollständig ausgefüllt ist, muss es beim ZAÖ eingereicht werden. Der Prozess verläuft in mehreren Schritten:
- Einreichung des Formulars: Sie können das Formular sowohl in Papierform als auch elektronisch über das E-Government-Portal einreichen.
- Überprüfung durch die Behörde: Das ZAÖ wird die Angaben prüfen und sicherstellen, dass alle rechtlichen Voraussetzungen erfüllt sind.
- Genehmigung oder Ablehnung: Innerhalb eines festgelegten Zeitrahmens erhalten Sie eine Rückmeldung zur Genehmigung oder etwaigen Beanstandungen.
Zu beachten ist, dass bei einer Ablehnung die Gründe benannt werden, sodass Sie gegebenenfalls die erforderlichen Anpassungen vornehmen können.
Besondere Fälle und Ausnahmen
Der Umgang mit akzisepflichtigen Waren kann in bestimmten Situationen komplizierter werden. Beispielsweise gelten besondere Vorschriften für ausländische Unternehmen oder Unternehmen, die nicht regelmäßig mit akzisepflichtigen Waren handeln. Hierbei können folgende Punkte relevant sein:
- Einmalige Exporte: Unternehmen, die gelegentlich akzisepflichtige Waren exportieren, können in der Regel eine Ausnahmegenehmigung beantragen.
- Staatliche Einrichtungen: Für staatliche Behörden gelten oft andere Regelungen, die Sie in der jeweiligen Verordnung nachlesen sollten.
In diesen Fällen kann es ratsam sein, rechtzeitig den Kontakt zur zuständigen Behörde zu suchen, um mögliche Komplikationen zu vermeiden.
Datenmanagement und Dokumentation
Ein weiterer wichtiger Aspekt im Zusammenhang mit dem Formular VStINF1PL und der Abwicklung von akzisepflichtigen Waren ist die ordnungsgemäße Dokumentation und Speicherung aller relevanten Daten. Die Vorschriften verlangen:
- Die Aufbewahrung aller Unterlagen, die mit der Genehmigung des Versands und dem Versand selbst in Verbindung stehen, für mindestens 10 Jahre.
- Die elektronische Dokumentation muss durch das Excise Movement and Control System (EMCS) erstellt und bestätigt werden.
Fehler bei der Dokumentation könnten zu erheblichen rechtlichen und finanziellen Konsequenzen führen, daher sollte jeder Unternehmer darauf achten, die Vorschriften gewissenhaft einzuhalten.
Nachverfolgung und Kontaktaufnahme mit den Behörden
Nachdem das Formular VStINF1PL eingereicht wurde, stellt sich oft die Frage, wie der Stand der Genehmigung verfolgt werden kann. Hier sind einige Schritte, die Sie unternehmen können:
- Regelmäßige Überprüfung: Behalten Sie die bereitgestellten Informationen im E-Government-Portal im Auge.
- Direkter Kontakt: Bei ausbleibenden Rückmeldungen oder Unsicherheiten können Sie direkt beim ZAÖ nachfragen.
- Dokumentation: Halten Sie alle Kommunikationsstränge mit der Behörde fest, um im Falle von Missverständnissen eine klare Übersicht zu haben.
Ein proaktives Management Ihrer Anträge und eine klare Dokumentation sind entscheidend, um den reibungslosen Ablauf des Versands von akzisepflichtigen Waren sicherzustellen.
Schlussbetrachtungen: Die Bedeutung der Compliance im internationalen Warenverkehr
Der formelle Ablauf, der mit dem Formular VStINF1PL verbunden ist, ist von entscheidender Bedeutung für die Einhaltung der steuerlichen Vorgaben im internationalen Warenverkehr. Unternehmen sind gefordert, die Regularien zur Akzise strikt zu befolgen, um rechtliche und finanzielle Risiken zu vermeiden. Die rechtzeitige Beantragung der entsprechenden Genehmigungen, die korrekte Ausfüllung der notwendigen Formulare und die sorgfältige Dokumentation sind unerlässlich.
In einer Zeit, in der grenzüberschreitende Geschäfte zunehmend an Bedeutung gewinnen, wird die Bedeutung von Transparenz und Compliance im Geschäftsverkehr nicht zu unterschätzen. Unternehmen sollten sich kontinuierlich weiterbilden und erforderliche Anpassungen in ihren Verfahren vornehmen, um auf die sich ändernden gesetzlichen Rahmenbedingungen reagieren zu können.
Prozess der Beantragung eines VStINF1PL-Formulars
Um das VStINF1PL-Formular für die Versendung von Waren, die der Verbrauchsteuer unterliegen, zwischen Mitgliedstaaten der Europäischen Union ordnungsgemäß zu beantragen, müssen verschiedene Schritte befolgt werden. Zuerst müssen Sie sicherstellen, dass Ihr Unternehmen als Steuerpflichtiger in Österreich registriert ist. Hierbei ist die Registrierung beim Bundesministerium für Finanzen (BMF) unerlässlich, um eine gültige Umsatzsteuer-Identifikationsnummer (UID) zu erhalten.
Im nächsten Schritt sollten Sie sich mit den spezifischen Anforderungen des E-Government-Gesetzes (eGovG) vertraut machen, das die digitalen Verwaltungsdienste regelt. Das VStINF1PL-Formular kann im Rahmen der digitalen Dienstleistungen des BMF ausgefüllt und eingereicht werden. Hierfür benötigen Sie eine ID Austria, die als Authentifizierungsmittel dient. Diese digitale Form der Identifikation ist entscheidend, um alle erforderlichen Daten sicher und effizient zu übermitteln.
Sobald Sie die ID Austria erhalten haben, können Sie direkt auf das digitale Portal des BMF zugreifen. Dort finden Sie das VStINF1PL-Formular als PDF-Dokument, welches Sie ausfüllen müssen. Achten Sie darauf, alle geforderten Angaben vollständig und korrekt einzutragen, um Verzögerungen im Genehmigungsprozess zu vermeiden. Insbesondere sollten Sie die genaue Bezeichnung der Waren, die Menge sowie die spezifische Verbrauchsteuer, die auf die Waren erhoben wird, angeben.
Besonderheiten bei der Versendung von Steuerpflichtigen Waren
Bei der Versendung von Waren, die der Verbrauchsteuer unterliegen, gibt es einige Besonderheiten, die Unternehmer beachten müssen. Erstens müssen alle Waren mit einer ordnungsgemäßen Begleitdokumentation versehen sein, um rechtliche Probleme während des Transports zu vermeiden. Dies beinhaltet nicht nur das VStINF1PL-Formular, sondern auch weitere Dokumente wie Handelsrechnungen oder Lieferscheine, die die Herkunft und den Wert der Waren eindeutig nachweisen.
Ein weiterer wichtiger Aspekt ist die Einhaltung der geltenden Zollvorschriften. Bei der Versendung von verbrauchsteuerpflichtigen Waren zwischen Mitgliedstaaten kann es zu Zollkontrollen kommen, weshalb die Gesetze des Versandlandes sowie des Bestimmungslandes strikt beachtet werden müssen. Es empfiehlt sich, vor dem Versand Informationen über die spezifischen Zollbestimmungen des Ziellandes einzuholen, um mögliche Verzögerungen zu vermeiden.
Zusätzlich müssen Unternehmen über ein gutes Verständnis der verschiedenen Steuersätze verfügen, die auf die versandten Waren angewendet werden. In Österreich können diese Sätze variieren, je nach Art der Ware und deren Verwendungszweck. Beispielsweise gelten für Alkohol, Tabak und Mineralöl unterschiedliche Verbrauchsteuersätze. Bei Unsicherheiten sollten Sie sich bei der Finanzbehörde oder einem Steuerberater beraten lassen, um rechtliche Konsequenzen zu vermeiden.
Rechtliche Konsequenzen bei Nichtbeachtung der Vorschriften
Die Nichteinhaltung der Vorschriften im Zusammenhang mit dem Versand von verbrauchsteuerpflichtigen Waren kann schwerwiegende rechtliche Konsequenzen nach sich ziehen. Dazu gehören nicht nur finanzielle Strafen, sondern auch strafrechtliche Verfolgung. Wenn das BMF oder die Zollbehörden feststellen, dass Vorschriften nicht befolgt wurden, kann dies zu einer Nachveranlagung der Steuern und zu zusätzlichen Strafen führen. Im schlimmsten Fall kann dies zu einem Gewerbeverbot führen.
Um solche Risiken zu minimieren, ist es entscheidend, die Vorschriften regelmäßig zu überprüfen und sicherzustellen, dass Ihr Unternehmen immer auf dem neuesten Stand ist. Eine kontinuierliche Schulung Ihrer Mitarbeiter in Bezug auf die aktuellen rechtlichen Rahmenbedingungen kann nicht nur rechtliche Probleme verhindern, sondern auch die Effizienz der Geschäftsabläufe steigern.
Außerdem sollten Unternehmen ein internes Kontrollsystem einführen, das die Einhaltung der gesetzlichen Anforderungen überwacht. Dieses System könnte regelmäßige Audits und Überprüfungen der versandten Waren sowie der entsprechenden Dokumente umfassen. Eine solche Maßnahme trägt zur Risikominimierung bei und kann im Falle einer Überprüfung durch die Behörden als Nachweis für die ordnungsgemäße Geschäftspraxis dienen.