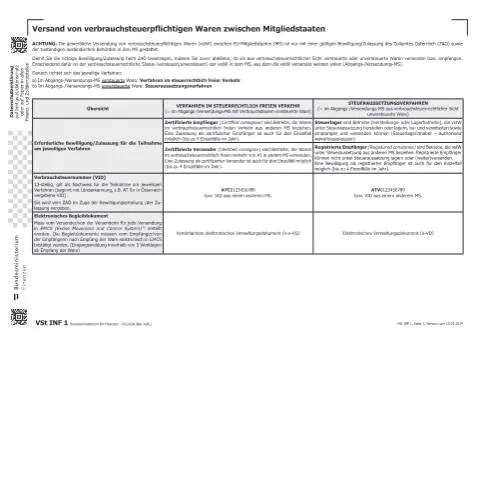
Einführung in das Formular VStINF1
Der Versand von verbrauchsteuerpflichtigen Waren zwischen Mitgliedstaaten der Europäischen Union ist ein komplexer Prozess, der spezifische Anforderungen und Dokumentationen erfordert. Unter diesen ist das Formular VStINF1 von zentraler Bedeutung. Es wird verwendet, um die ordnungsgemäße Abwicklung von Sendungen verbrauchsteuerpflichtiger Waren zu gewährleisten und die Einhaltung der entsprechenden steuerrechtlichen Bestimmungen zu garantieren.
Der relevante rechtliche Rahmen
Das Formular VStINF1 ist nicht isoliert, sondern Teil eines größeren rechtlichen Rahmens, der die Regelungen zur Verbrauchsteuer innerhalb der EU strukturiert. Der Versand von Waren zwischen Mitgliedstaaten unterliegt dem Kapitel über Verbrauchsteuern im österreichischen Steuergesetz, das durch das E-Government-Gesetz (eGovG) ergänzt wird. Dieses Gesetz bildet die Grundlage für digitale Verwaltungsdienste und fordert eine klare Dokumentation und Nachverfolgbarkeit von Sendungen.
Wer muss das Formular VStINF1 einreichen?
Die Pflicht zur Einreichung des Formulars VStINF1 betrifft in erster Linie Unternehmen, die im internationalen Handel tätig sind und verbrauchsteuerpflichtige Waren zwischen den Mitgliedstaaten versenden oder empfangen. Insbesondere sind hier
- zertifizierte Versender, die Waren aus Österreich in andere EU-Staaten versenden,
- zertifizierte Empfänger, die Waren aus anderen EU-Staaten empfangen,
- Unternehmen, die im Steuerlager Waren herstellen oder lagern.
Diese Unternehmen müssen sicherstellen, dass sie über die notwendigen Genehmigungen verfügen, bevor sie das Formular einreichen.
Die Struktur des Formulars VStINF1: Eine detaillierte Analyse
Das Formular VStINF1 enthält mehrere Abschnitte, die je nach Art der versendeten Ware ausgefüllt werden müssen. Jeder Abschnitt hat spezifische Anforderungen, die erfüllt sein müssen. Die häufigsten Abschnitte sind:
- Absenderinformationen: Hier müssen die Daten des Versenders angegeben werden, einschließlich Name, Adresse und UID-Nummer.
- Empfängerinformationen: Ähnlich wie bei den Absenderdaten müssen hier die Informationen des Empfängers genau angegeben werden, um eine reibungslose Zustellung zu gewährleisten.
- Warenbeschreibung: Eine genaue und detaillierte Beschreibung der gesendeten Waren ist erforderlich. Fehler in dieser Rubrik können zu erheblichen Verzögerungen oder sogar zur Ablehnung der Lieferung führen.
Die genaue Ausfüllung dieser Abschnitte ist entscheidend, um Probleme zu vermeiden, die den Versandprozess beeinträchtigen könnten.
Häufige Fehler beim Ausfüllen des VStINF1
In der Praxis kommen häufig Fehler vor, die die Bearbeitung des Formulars VStINF1 erschweren können. Dazu gehören:
- Unvollständige Angaben: Fehlende oder unklare Informationen können zu Verzögerungen führen.
- Ungenaue Warenbeschreibung: Falsche Klassifizierungen der Waren können steuerliche Konsequenzen nach sich ziehen.
- Fehlerhafte UID-Nummern: Eine fehlerhafte UID-Nummer kann dazu führen, dass der Versand nicht genehmigt wird.
Einreichung des VStINF1: Wo und wie?
Die Einreichung des Formulars VStINF1 kann sowohl elektronisch als auch in Papierform erfolgen. Bei der elektronischen Einreichung erfolgt der Vorgang über das Elektronische Begleitdokument (EMCS), während die Papierform direkt an die zuständige Zollbehörde zu richten ist. In beiden Fällen ist es wichtig, die korrekten Verfahren zu befolgen, um die Genehmigung nicht zu gefährden.
| Einreichungsmethode | Vorteile | Nachteile |
|---|---|---|
| Elektronisch (EMCS) | Schnelle Bearbeitung, direkte Bestätigung | Technische Probleme möglich |
| Papierform | Traditionell, für weniger technikaffine Nutzer | Längere Bearbeitungszeit, mögliche Postlaufzeiten |
Reaktionen auf Ablehnung oder Fehler: Schritte zur Behebung
Falls das Formular VStINF1 abgelehnt wird oder Fehler festgestellt werden, sind umgehende Maßnahmen erforderlich. In solchen Fällen sollten die folgenden Schritte unternommen werden:
- Überprüfung der Einreichung: Überprüfen Sie das eingereichte Formular auf genaue Angaben.
- Anpassung und Neureichung: Beheben Sie die Fehler und reichen Sie das Formular erneut ein.
- Kontaktaufnahme mit der zuständigen Behörde: Bei Unklarheiten kann der direkte Kontakt zur Zollbehörde hilfreich sein.
Besondere Fälle und Ausnahmen
Es gibt mehrere Sonderfälle, die beim Umgang mit dem Formular VStINF1 zu beachten sind. Zum Beispiel können kleine Unternehmen, die nur gelegentlich verbrauchsteuerpflichtige Waren versenden, unter bestimmten Umständen von den umfangreichen Verfahren befreit werden. Hier sind die wichtigsten Ausnahmen:
- Einzelanträge für bis zu vier Sendungen pro Jahr können unter vereinfachten Bedingungen gestellt werden.
- Vereine oder Nichtregierungsorganisationen, die temporär Waren versenden, können ebenfalls Erleichterungen erhalten.
Unterscheidung zwischen verwandten Formularen
Es ist wichtig, das Formular VStINF1 von anderen Formularen im Bereich der Verbrauchsteuern abzugrenzen. Häufig werden folgende Formulare verwechselt:
- VSt 36: Zulassung als zertifizierter Versender
- VSt 37: Zulassung als zertifizierter Empfänger
- VSt 20: Bewilligung für registrierte Empfänger
Jedes dieser Formulare hat spezifische Anforderungen und Einsatzmöglichkeiten, weshalb eine genaue Kenntnis der jeweiligen Funktionen unerlässlich ist.
Abschließende Hinweise und wichtige Kontaktstellen
Das Formular VStINF1 stellt eine essentielle Voraussetzung für den rechtmäßigen Versand verbrauchsteuerpflichtiger Waren zwischen den EU-Mitgliedstaaten dar. Um eine reibungslose Abwicklung zu gewährleisten, sollten die Unternehmen stets die aktuellen Informationen und Regelungen bei den zuständigen Behörden einholen. Wichtige Anlaufstellen hierfür sind:
- Bundesministerium für Finanzen (BMF): Informationen zu geltenden Steuervorschriften.
- Zollamt Österreich (ZAÖ): Direktanfragen und spezifische Fragen zur Einreichung.
- EMCS Support: Technische Unterstützung bei der elektronischen Einreichung.
Die korrekte Anwendung des Formulars VStINF1 ist nicht nur für die Rechtssicherheit entscheidend, sondern auch für die Effizienz der gesamten Lieferkette innerhalb der Europäischen Union.
Voraussetzungen für den Versand verbrauchsteuerpflichtiger Waren
Um verbrauchsteuerpflichtige Waren zwischen Mitgliedstaaten versenden zu dürfen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst ist es entscheidend, dass sowohl die versendende als auch die empfangende Partei in ihrem jeweiligen Land als steuerlich registriert gelten. Dies bedeutet, dass Unternehmen einen gültigen Umsatzsteuer-Identifikationsnummer (UID) haben müssen, um den innergemeinschaftlichen Handel durchführen zu können. Ohne diese Registrierung kann es zu erheblichen rechtlichen Folgen und finanziellen Nachteilen kommen.
Darüber hinaus müssen die Waren, die versendet werden, klar definiert und qualifiziert sein. Eine detaillierte Auflistung der Waren sowie deren Wert ist erforderlich, um mögliche Missverständnisse oder Fehlinterpretationen seitens der Zollbehörden zu vermeiden. Die spezifischen Gruppierungen von Waren, die unter die Verbrauchsteuern fallen, sind in den jeweiligen EU-Richtlinien genau geregelt. Beispielsweise fallen Alkohol, Tabakwaren und bestimmte Energieträger unter diese Regelungen.
Ein weiterer wesentlicher Aspekt ist die ordnungsgemäße Vorbereitung der Versanddokumente. Die Dokumentation beinhaltet in der Regel die Ausstellung eines speziellen Begleitdokuments, das den Warenversand nachvollziehbar macht und alle notwendigen Informationen über den Absender, den Empfänger, die Waren und die damit verbundenen Steuern enthält. Diese Dokumentation ist nicht nur für die Einhaltung der gesetzlichen Vorschriften entscheidend, sondern dient auch als Nachweis bei möglichen Kontrollen durch die Finanzbehörden.
Steuerliche Implikationen und Abwicklung
Die steuerlichen Implikationen beim Versand verbrauchsteuerpflichtiger Waren zwischen Mitgliedstaaten sind komplex und erfordern ein tiefes Verständnis der jeweiligen nationalen Vorschriften sowie der EU-Rechtsvorschriften. Bei der Abwicklung ist es wichtig, die Verbrauchsteuern im Ursprungsland sowie im Zielland zu berücksichtigen. In den meisten Fällen ist der Absender verantwortlich für die Zahlung der Verbrauchsteuern in dem Land, in dem die Waren versendet werden. Dies kann erhebliche Auswirkungen auf die Preisgestaltung und die Wettbewerbsfähigkeit des Unternehmens haben.
Ein häufiges Problem, das Unternehmen begegnen, ist die Doppelbesteuerung. Damit verbunden sind potenzielle Streitigkeiten mit den Steuerbehörden, die sowohl im Absender- als auch im Empfängerland Ansprüche erheben können. Um solchen Konflikten vorzubeugen, ist es ratsam, sich im Vorfeld über die spezifischen Bestimmungen der jeweiligen Länder zu informieren. Oftmals können Unternehmen auch von speziellen Abkommen profitieren, die zwischen den Mitgliedstaaten bestehen und darauf abzielen, die steuerlichen Auflagen zu vereinheitlichen oder zu mildern.
Ebenfalls von Bedeutung ist, dass alle Beteiligten ihre Pflichten hinsichtlich der Buchführung und der Aufzeichnung ordnungsgemäß erfüllen. Sowohl der Absender als auch der Empfänger müssen in der Lage sein, alle Transaktionen lückenlos zu dokumentieren. Dies ist nicht nur für die Einhaltung der gesetzlichen Vorschriften wichtig, sondern stellt auch sicher, dass Unternehmen im Falle von Prüfungen durch die Finanzverwaltung gewappnet sind.
Besondere Regelungen für spezifische Warenkategorien
Besondere Warenkategorien, wie zum Beispiel Alkohol und Tabakprodukte, unterliegen speziellen Regelungen beim Versand zwischen Mitgliedstaaten. Diese Produkte haben oft höhere Steuersätze und erfordern zusätzliche Dokumentationen, welche die Einhaltung der Gesundheits- und Sicherheitsvorschriften belegen. Darüber hinaus gibt es spezifische Regelungen hinsichtlich der maximalen Menge, die versendet werden darf, um sicherzustellen, dass der Endverbraucher nicht unverhältnismäßig benachteiligt wird.
Ein Beispiel hierfür ist der Versand von alkoholischen Getränken, der in vielen Ländern strengen Vorschriften unterliegt. Es ist notwendig, dass sowohl der Absender als auch der Empfänger die Altersgrenze für den Erwerb und Konsum von Alkohol einhalten. Diese Regelungen können je nach Land variieren und sollten vor dem Versand genauestens geprüft werden, um rechtliche Konsequenzen zu vermeiden.
Für Tabakwaren gelten ähnliche Regelungen. Die Menge, die in ein anderes EU-Land versendet werden darf, ist oft begrenzt und variiert je nach nationalen Gesetzen. Unternehmen müssen sich darüber im Klaren sein, dass sie auch für die Einhaltung der entsprechenden Altersgrenzen verantwortlich sind und sicherstellen sollten, dass ihre Produkte nicht in die falschen Hände geraten.
Zusammenfassend lässt sich sagen, dass beim Versand verbrauchsteuerpflichtiger Waren zwischen Mitgliedstaaten sowohl eine gründliche Planung als auch ein detailliertes Verständnis der relevanten gesetzlichen Bestimmungen unerlässlich sind. Unternehmen sollten sich stets auf dem Laufenden halten und gegebenenfalls rechtlichen Rat einholen, um sicherzustellen, dass sie alle Anforderungen erfüllen und potenzielle Risiken minimieren.