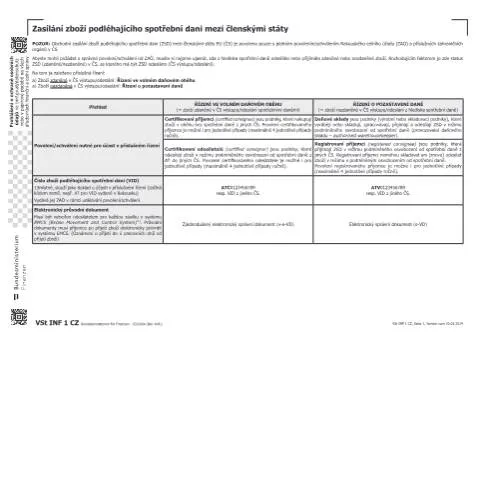
Einleitung in die Welt der Verbrauchsteuern: VStINF1CZ
Die Verwaltung von Verbrauchsteuern in Österreich ist ein komplexes Feld, das nicht nur Unternehmen, sondern auch Einzelpersonen betrifft, die Waren zwischen den EU-Mitgliedstaaten versenden oder empfangen. Der Formular VStINF1CZ hebt sich als Schlüsselinstrument hervor, um die gesetzlichen Anforderungen beim Versand von Waren, die der Verbrauchsteuer unterliegen, zu erfüllen. In diesem Artikel werden die verschiedenen Aspekte dieses Formulars intensiv beleuchtet, um Ihnen die korrekte Handhabung zu erleichtern.
Die Rolle des Formulars VStINF1CZ im internationalen Warenverkehr
Das Formular VStINF1CZ ist speziell für die Anmeldung des Versands von Waren unter Verbrauchsteuer zwischen EU-Mitgliedstaaten konzipiert. Es ist entscheidend für Unternehmen, die entweder zollpflichtige oder nicht-zollpflichtige Waren versenden. Das Formblatt fungiert nicht nur als Antrag auf Genehmigung, sondern auch als Nachweis für die Einhaltung der geltenden Steuervorschriften.
Für Unternehmen ist es von Bedeutung zu wissen, dass der Versand von Waren, die der Verbrauchsteuer unterliegen, nur mit einer gültigen Genehmigung des Österreichischen Zollamtes (ZAÖ) und der entsprechenden Behörden im Empfangsland erfolgen darf.
Besondere Fälle bei der Nutzung von VStINF1CZ
Die Handhabung des Formulars VStINF1CZ kann je nach Situation variieren. Hier sind einige besondere Fälle zu beachten:
- Versand durch ausländische Unternehmen: Wenn ein Unternehmen außerhalb Österreichs Waren versendet, müssen die örtlichen Gesetze des Versandlandes eingehalten werden.
- Private Absender: Auch Privatpersonen können unter bestimmten Umständen Waren versenden, benötigen aber oft zusätzliche Genehmigungen.
- Notfälle oder Dringlichkeit: In dringenden Fällen kann eine beschleunigte Bearbeitung angefragt werden, dies erfordert jedoch eine entsprechende Begründung.
Das Verfahren: Von der Antragstellung bis zur Genehmigung
Die Schritte zur Beantragung der Genehmigung über das Formular VStINF1CZ sind klar festgelegt. Zunächst müssen die Antragsteller sicherstellen, dass sie über die notwendigen Voraussetzungen verfügen, um an dem entsprechenden Verfahren (z.B. freier Steuerverkehr oder Steueraufschub) teilnehmen zu können.
Schritt-für-Schritt-Anleitung zur Antragstellung
- Vorbereitung: Stellen Sie sicher, dass Sie alle erforderlichen Informationen und Dokumente zusammengestellt haben.
- Ausfüllen des Formulars: Gehen Sie systematisch durch jede Rubrik des Formulars und geben Sie die geforderten Informationen genau an.
- Einreichung: Reichen Sie das ausgefüllte Formular elektronisch über das E-Government-Portal oder in Papierform beim zuständigen Zollamt ein.
- Überprüfung: Warten Sie auf die Rückmeldung des ZAÖ. Dies kann einige Wochen in Anspruch nehmen, abhängig von der Komplexität des Falls.
Die Feinheiten des Formulars: Rubriken und häufige Stolpersteine
Das Verständnis der einzelnen Rubriken des Formulars VStINF1CZ ist entscheidend, um Fehler und Verzögerungen zu vermeiden. Im Folgenden werden die wichtigsten Abschnitte des Formulars detailliert betrachtet.
Wichtige Rubriken des Formulars
| Rubrik | Beschreibung | Häufige Fehler |
|---|---|---|
| Absenderdetails | Informationen über den Versender, einschließlich Name, Adresse und UID-Nummer. | Falsche oder unvollständige Angaben, die zu Verzögerungen führen. |
| Empfängerdaten | Angaben über den Empfänger, ebenfalls inklusive UID-Nummer. | Fehler bei der UID-Nummer, wodurch die Genehmigung nicht erteilt werden kann. |
| Warenbeschreibung | Detaillierte Beschreibung der versendeten Waren, einschließlich der Menge. | Unklare oder missverständliche Beschreibungen, die zu Rückfragen führen können. |
| Zolltarifnummer | Angabe der relevanten Zolltarifnummer. | Fehlerhafte oder nicht zutreffende Tarifnummern, die rechtliche Konsequenzen haben können. |
Die Nachverfolgung nach Einreichung des Formulars
Nachdem das Formular VStINF1CZ eingereicht wurde, ist es wichtig, den Status des Antrags zu verfolgen. Dies kann auf verschiedene Arten geschehen:
- Direkte Anfrage bei der zuständigen Behörde per E-Mail oder Telefon.
- Über das E-Government-Portal, wo der Status des Antrags oftmals in Echtzeit verfolgt werden kann.
Die Bearbeitungszeit für Anträge kann variieren, in der Regel beträgt sie jedoch zwischen zwei und sechs Wochen. Eine frühzeitige Einreichung ist ratsam, insbesondere wenn der Versandstermin nah bevorsteht.
Relevante Voraussetzungen und Genehmigungen für Empfänger und Sender
Bei der Nutzung des Formulars VStINF1CZ müssen sowohl der Absender als auch der Empfänger bestimmte Voraussetzungen erfüllen:
Absender
- Der Absender muss rechtlich als zertifizierter Absender anerkannt sein, was durch das entsprechende Zertifikat nachgewiesen werden kann.
- Bei Versand zollpflichtiger Waren ist eine gültige UID-Nummer erforderlich.
Empfänger
- Der Empfänger muss ebenfalls als zertifizierter Empfänger in seinem Land anerkannt sein.
- Die notwendigen Genehmigungen müssen vorhanden sein, um den Empfang von Waren unter Verbrauchsteuerstatus zu bestätigen.
Besonderheiten und Ausnahmen: Profil der betroffenen Personen
Das Formular VStINF1CZ betrifft in erster Linie Unternehmen, die international tätig sind, kann jedoch auch Einzelpersonen betreffen, die gelegentlich Waren versenden. Hier sind einige spezielle Profile und ihre Anforderungen:
Unternehmen
Für Unternehmen, die regelmäßig Waren versenden, sind die Anforderungen an die Registrierung und Genehmigungen deutlich strenger. Hier sind einige Punkte zu beachten:
- Notwendigkeit einer umfassenden Buchführung über die versendeten und empfangenen Waren.
- Regelmäßige Schulungen und Informationen über Änderungen der Gesetze und Vorschriften.
Einzelpersonen
Einzelpersonen, die gelegentlich Waren versenden, haben oft weniger strenge Anforderungen,aber sie müssen dennoch folgende Punkte beachten:
- Die Anzahl der Sendungen kann limitiert sein (z.B. maximal vier Sendungen pro Jahr).
- Zusätzliche Genehmigungen sind häufig erforderlich, insbesondere bei wertvollen oder speziellen Waren.
Die Bedeutung der Einhaltung der Fristen und Vorschriften
Die fristgerechte Einreichung des Formulars VStINF1CZ ist nicht nur eine formelle Notwendigkeit, sondern hat auch reale Konsequenzen. Versäumnisse können zu finanziellen Nachteilen oder rechtlichen Konsequenzen führen, einschließlich:
- Strafen von den Zollbehörden.
- Verlust von Verträgen aufgrund von Verzögerungen.
- Zusätzliche Kosten durch Notmaßnahmen zur Einhaltung der Vorschriften.
Um diese Risiken zu minimieren, ist es ratsam, sich frühzeitig über die Anforderungen zu informieren und gegebenenfalls rechtzeitig Unterstützung von Fachleuten in Anspruch zu nehmen.
Schlussfolgerung: Praktische Tipps und Hinweise
Die Abwicklung von Waren, die der Verbrauchsteuer unterliegen, erfordert ein tiefes Verständnis der gesetzlichen Rahmenbedingungen. Der Umgang mit dem Formular VStINF1CZ ist ein wichtiger Schritt in diesem Prozess. Hier sind einige praktische Tipps:
- Stellen Sie sicher, dass Sie alle notwendigen Genehmigungen vor dem Versand erhalten haben.
- Nutzen Sie digitale Plattformen zur Einreichung Ihrer Anträge, um Zeit zu sparen.
- Bleiben Sie über die aktuellen Vorschriften informiert, da sich diese häufig ändern können.
Der richtige Umgang mit dem Formular VStINF1CZ kann den Unterschied zwischen einem reibungslosen Versand und erheblichen Komplikationen ausmachen. Daher ist eine sorgfältige Vorbereitung und Durchführung unerlässlich.
Rechtsvorschriften und Regelungen für die Verbrauchsteuer
Bei der Versendung von Waren, die der Verbrauchsteuer unterliegen, ist es unerlässlich, die einschlägigen Rechtsvorschriften des österreichischen und europäischen Rechts zu beachten. In Österreich wird die Verbrauchsteuer durch das Mineralölsteuergesetz sowie das Tabaksteuergesetz geregelt. Bei grenzüberschreitenden Warenversendungen innerhalb der EU ist darüber hinaus die EU-Verbrauchsteuerrichtlinie relevant.
Die wichtigsten Bestimmungen, die es zu beachten gilt, umfassen:
- Die korrekte Klassifizierung der Waren, um die zutreffende Steuer zu ermitteln.
- Die Notwendigkeit, die Steuer vor der Versendung abzuführen, wenn die Waren an einen Endverbraucher geliefert werden.
- Ausnahmen und spezielle Regelungen für bestimmte Warenkategorien, wie z.B. Alkohol oder Tabakprodukte.
Zusätzlich sollten Sie die spezifischen Anforderungen für die Dokumentation der Warenversendung genau prüfen. Insbesondere sind Begleitdokumente erforderlich, die den Nachweis über die Steuerpflicht und die ordnungsgemäße Abführung der Steuer erbringen. Diese Unterlagen müssen im Falle einer Prüfung durch die zuständigen Behörden vorgelegt werden.
Praktische Hinweise zur Antragstellung
Die Antragstellung für die Erlaubnis zur Versendung von verbrauchssteuerpflichtigen Waren erfolgt in der Regel über das Formular VStINF1CZ. Befolgen Sie diese Schritte, um die Antragstellung so reibungslos wie möglich zu gestalten:
- Vorbereitung der Unterlagen: Stellen Sie sicher, dass alle erforderlichen Dokumente, wie z.B. Handelsregisterauszüge oder Nachweise über die Steuerabführung, vorliegen.
- Online-Antragstellung: Nutzen Sie das e-Government-Portal der Republik Österreich, um den Antrag elektronisch einzureichen. Dies beschleunigt den Prozess und minimiert den Papieraufwand.
- Verfolgen Sie den Status Ihres Antrags: Nach der Einreichung erhalten Sie eine Bestätigung, welche Sie nutzen können, um den Fortschritt Ihres Antrags nachzuvollziehen.
Die Bearbeitungszeit kann variieren, daher empfiehlt es sich, den Antrag frühzeitig zu stellen, um eventuelle Verzögerungen bei der Warenversendung zu vermeiden. Beachten Sie, dass bei unvollständigen Anträgen zusätzliche Informationen angefordert werden können, was den Prozess verzögern könnte.
Internationale Aspekte und Zollvorschriften
Ein weiterer wichtiger Aspekt bei der Versendung von verbrauchssteuerpflichtigen Waren sind die internationalen Zollvorschriften. Diese sind entscheidend für den reibungslosen Ablauf der Warenversendung und die Vermeidung von rechtlichen Problemen. Folgende Punkte sollten hierbei berücksichtigt werden:
- Warenbewertung: Die Bewertung der Waren erfolgt in der Regel nach dem Transaktionswert, d.h. dem Preis, der für die Waren bezahlt wird. Dies ist wichtig, um die korrekten Steuern und Abgaben zu berechnen.
- Zolltarifnummer: Jedes Produkt benötigt eine spezifische Zolltarifnummer, die für die Abwicklung an den Zollbehörden erforderlich ist. Eine falsche Angabe kann zu erheblichen Verzögerungen führen.
- Dokumentation: Führen Sie eine vollständige Dokumentation aller Zollunterlagen; dazu gehören Frachtbriefe, Rechnungen und ggf. Ursprungszeugnisse.
Zusätzlich ist es wichtig, die spezifischen Zollbestimmungen des Ziellandes zu beachten, da diese die Einfuhrbedingungen für verbrauchssteuerpflichtige Waren beeinflussen können. In vielen Fällen müssen Vorabgenehmigungen oder spezielle Lizenzen beantragt werden, bevor die Waren versendet werden können.