Rolle des VStINF1SI im internationalen Warenverkehr
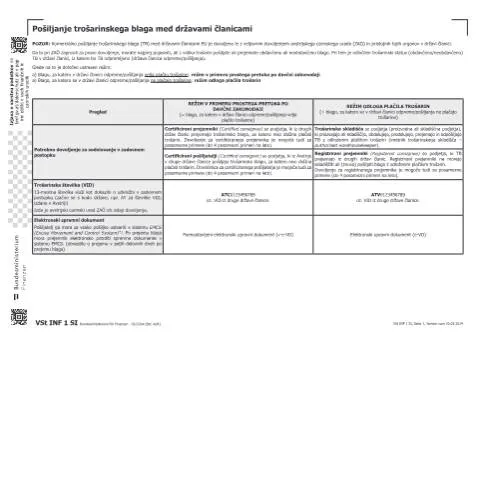
Im Rahmen des europäischen Binnenmarktes spielt der Formular VStINF1SI eine entscheidende Rolle für die ordnungsgemäße Abwicklung von Waren, die unter das österreichische Verbrauchsteuergesetz fallen. Dieser spezifische Antrag ist notwendig, um die gesetzlichen Anforderungen für den internationalen Versand von verbrauchsteuerpflichtigen Waren innerhalb der EU zu erfüllen. Der Antrag richtet sich an Unternehmen, die sowohl als Versender als auch als Empfänger solcher Waren auftreten.
Der Kontext der Verbrauchsteuer
Die Verbrauchsteuer in Österreich ist ein entscheidendes Element der Steuerpolitik, das darauf abzielt, den Konsum bestimmter Waren wie Alkohol, Tabak und Energie zu regulieren. Bei grenzüberschreitenden Transaktionen innerhalb der EU müssen Unternehmen sicherstellen, dass sie die Einhaltung der Verbrauchsteuervorschriften sowohl in Österreich als auch im Empfängerland gewährleisten. Diese Vorschriften sind in der EU-Richtlinie 2008/118/EG festgelegt, die den rechtlichen Rahmen für die Besteuerung von Verbrauchsteuern innerhalb der EU bildet.
Profil der Antragssteller
Der Antrag VStINF1SI richtet sich an verschiedene Profile von Antragstellern, die sich in ihren Tätigkeiten und Bedürfnissen unterscheiden. Folgende Kategorien sind zu berücksichtigen:
- Zertifizierte Versender: Unternehmen, die aus Österreich verbrauchsteuerpflichtige Waren an andere EU-Staaten versenden, benötigen das entsprechende Zertifikat.
- Zertifizierte Empfänger: Diese Unternehmen empfangen verbrauchsteuerpflichtige Waren aus anderen EU-Staaten ohne die sofortige Zahlung der Steuer.
- Registrierte Empfänger: Unternehmen, die nicht für die Lagerung oder den Weiterverkauf von Waren mit aufgeschobener Steuerzahlung autorisiert sind.
Ein besonderes Augenmerk sollte auf die unterschiedlichen Anforderungen gelegt werden, die an jede dieser Gruppen gestellt werden. Beispielsweise müssen zertifizierte Empfänger nachweisen, dass sie in der Lage sind, die erhaltenen Waren rechtmäßig zu verwalten.
Unterscheidungsmerkmale zu anderen Formularen
Der VStINF1SI unterscheidet sich maßgeblich von anderen Formularen, die im Bereich der Verbrauchsteuern verwendet werden. Während beispielsweise der Antrag VSt 36 für zertifizierte Versender spezifische Informationen über die Versendung von steuerpflichtigen Waren erfordert, fokussiert sich der VStINF1SI auf die Abwicklung und Dokumentation des grenzüberschreitenden Warenverkehrs unter den EU-Vorgaben.
Vergleich der relevanten Formulare
| Formular | Verwendungszweck | Antragssteller |
|---|---|---|
| VStINF1SI | Versand von verbrauchsteuerpflichtigen Waren innerhalb der EU | Zertifizierte Versender und Empfänger |
| VSt 36 | Genehmigung für zertifizierte Versender | Unternehmen, die Waren versenden |
| VSt 37 | Genehmigung für zertifizierte Empfänger | Unternehmen, die Waren empfangen |
Chronologischer Ablauf der Antragstellung
Die Antragstellung für den VStINF1SI erfolgt in mehreren Schritten, die sorgfältig befolgt werden müssen, um den ordnungsgemäßen Versand und Empfang von Waren zu gewährleisten. Der Ablauf kann wie folgt skizziert werden:
- Prüfung des Verbrauchsteuerstatus: Zunächst muss geklärt werden, ob die versandten oder empfangenen Waren steuerpflichtig sind.
- Beantragung der erforderlichen Genehmigungen: Je nach Status des Unternehmens sind die entsprechenden Genehmigungen beim österreichischen Zoll (ZAÖ) zu beantragen.
- Erstellung des elektronischen Begleitdokuments: Für jede Sendung muss ein Dokument im System EMCS (Excise Movement and Control System) erstellt werden.
- Bestätigung des Eingangs: Der Empfänger muss den Eingang der Waren innerhalb von fünf Werktagen elektronisch bestätigen.
- Steuerliche Meldung: Nach Erhalt der Waren muss die steuerliche Verpflichtung im System EVA (Elektronische Verbrauchsteueranmeldung) elektronisch gemeldet werden.
Besonderheiten, wie die Notwendigkeit, den Status als zertifizierter Versender oder Empfänger zu besitzen, beeinflussen den weiteren Verlauf dieser Schritte.
Regelungen und Anpassungen im Rahmen des Formulars
Das Ausfüllen des Antrags VStINF1SI erfordert eine präzise Kenntnis der geltenden Regelungen. Der Antrag selbst muss spezifische Informationen enthalten, wie zum Beispiel:
- Angaben über den Versender und Empfänger
- Details zu den versandten Waren, einschließlich deren Verbrauchsteuerstatus
- Referenznummern zu bereits erteilten Genehmigungen
Des Weiteren sollten Unternehmen beachten, dass sich die Vorschriften je nach Art und Umfang der Transaktionen ändern können. Es ist ratsam, sich regelmäßig über Änderungen im Steuerrecht und mögliche Anpassungen zu informieren.
Die Auswirkungen bei unzureichender Einhaltung
Ein unzureichendes Ausfüllen oder das Fehlen des VStINF1SI-Antrags kann erhebliche Konsequenzen nach sich ziehen. Diese reichen von finanziellen Strafen bis hin zu rechtlichen Schritten durch die zuständigen Behörden. Unternehmen sollten sich der Risiken bewusst sein, die mit der Nichtbeachtung der Steuerpflichten verbunden sind. Zudem könnte dies zu Verzögerungen im Warenverkehr führen, was in der internationalen Logistik als äußerst problematisch angesehen wird.
Praktische Tipps zur Vermeidung von Problemen
- Regelmäßige Schulungen der Mitarbeiter, die mit dem internationalen Warenverkehr betraut sind.
- Zusammenarbeit mit spezialisierten Beratern oder Rechtsanwälten, die Expertise im Bereich Verbrauchsteuern besitzen.
- Implementierung eines internen Kontrollsystems zur Überwachung der Einhaltung der Steuerpflichten.
Zusammenarbeit mit den Behörden
Für eine reibungslose Abwicklung ist die Kommunikation mit den zuständigen Behörden unerlässlich. Unternehmen sollten bei Fragen oder Unsicherheiten nicht zögern, die österreichischen Zollbehörden oder spezielle Verbrauchsteuerbüros zu kontaktieren. Die offizielle Webseite des Bundesministeriums für Finanzen (BMF) bietet umfassende Informationen und Kontaktmöglichkeiten, die für die Antragstellung entscheidend sein können.
Ein weiterer wichtiger Aspekt ist die Überprüfung der Gültigkeit der VID-Nummer (Verbrauchsteuernummer). Diese kann entweder direkt über das Verbrauchsteuerverbindungsbüro (ELO) oder über die Online-Plattform des BMF verifiziert werden. Unternehmen müssen sicherstellen, dass die VID-Nummer des Geschäftspartners aktuell und gültig ist, um Probleme im Rahmen des internationalen Warenverkehrs zu vermeiden.
Zukünftige Entwicklungen und Trends
Mit der fortschreitenden Digitalisierung der Verwaltung, insbesondere durch das E-Government-Gesetz (eGovG), stehen Unternehmen Veränderungen bevor. Die Prozesse rund um die Verbrauchsteueranmeldung und -abwicklung werden zunehmend elektronisch, was sowohl Vor- als auch Nachteile mit sich bringt. Unternehmen sollten sich proaktiv auf diese Veränderungen einstellen, um ihre Wettbewerbsfähigkeit zu sichern.
Fazit: Der VStINF1SI ist ein zentrales Element in der Abwicklung von grenzüberschreitenden Warenströmen innerhalb der EU. Durch ein tiefes Verständnis der Anforderungen und einer sorgfältigen Handhabung der Anträge können Unternehmen sicherstellen, dass sie gesetzeskonform agieren und mögliche Risiken minimieren.
Einführung in die Trockenwarenverkehrsregelungen
Die Vorschriften für den Versand von Trockenwaren innerhalb der EU sind komplex und unterliegen strengen regulatorischen Rahmenbedingungen. Der Versand von Trockenwaren, insbesondere von mineralöl- und alkoholhaltigen Produkten, erfordert die Einhaltung der jeweiligen Bundes- und EU-Vorschriften. Bei der Abwicklung dieser Transporte müssen Unternehmen sicherstellen, dass sie alle erforderlichen Genehmigungen erlangen und die entsprechenden Steuern korrekt abführen. Aus diesem Grund ist es ratsam, sich im Vorfeld umfassend über die spezifischen Anforderungen zu informieren.
Dokumentation und Nachweisführung
Ein zentraler Aspekt beim Versand von Trockenwaren ist die korrekte Dokumentation. Die Unternehmen sind verpflichtet, alle relevanten Dokumente zu führen, um im Falle von Kontrollen durch die Finanzbehörden oder Zollbehörden nachweisen zu können, dass alle Vorschriften eingehalten wurden. Dazu gehören unter anderem:
- Begleitdokumente für den Versand.
- Rechnungen und Lieferscheine.
- Nachweise über die Entrichtung der Verbrauchsteuern.
- Transportdokumente (z.B. CMR oder Bill of Lading).
Die korrekte Bezeichnung dieser Dokumente sowie die Sicherstellung ihrer Vollständigkeit sind essenziell, um Verzögerungen und rechtliche Konsequenzen zu vermeiden. Eine lückenhafte Dokumentation kann zu hohen Strafen führen und im schlimmsten Fall zur Beschlagnahme der Waren.
Besondere Anforderungen und Ausnahmen
Für bestimmte Produkte oder in speziellen Fällen können abweichende Regelungen gelten. Beispielsweise unterliegen Waren, die in speziellen Freihandelszonen gelagert werden, anderen Vorschriften als solche, die direkt in den regulären Handel gelangen. Zudem gibt es Ausnahmen bei der Steuerpflicht für kleinere Unternehmen oder bei bestimmten Umstände wie beispielsweise für den Versand von Mustern. Diese Ausnahmen sind jedoch klar definiert und müssen genau geprüft werden, um mögliche rechtliche Probleme zu vermeiden.
Darüber hinaus können sich die Vorschriften je nach Land und spezifischem Produkt stark unterscheiden. Es ist daher empfehlenswert, sich bereits im Vorfeld darüber zu informieren, welche speziellen Anforderungen an die jeweiligen Produkte gestellt werden und ob gegebenenfalls Unterstützung durch Experten in Anspruch genommen werden sollte.