Role a význam formuláře 25 5404/Ia v účetní a daňové agendě
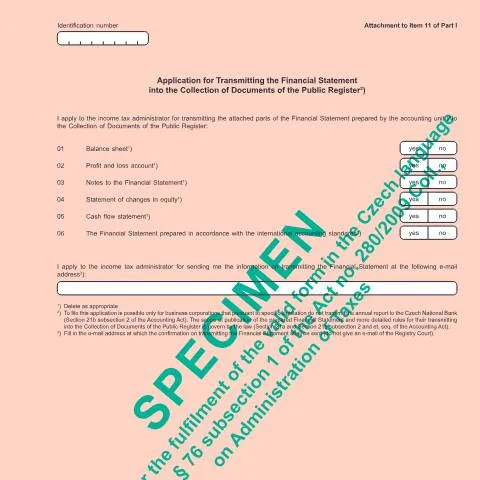
Formulář Žádost o předání účetní závěrky do sbírky listin veřejného rejstříku (kód 25 5404/Ia) hraje klíčovou roli v rámci postupů daňového řízení v České republice. Tento dokument je nezbytný pro podniky, které se musí řídit Zákonem o účetnictví a především pro ty, které neodesílají výroční zprávy České národní bance. Správné podání tohoto formuláře je nezbytné pro zajištění transparentnosti a dostupnosti finančních informací o společnosti, což je důležité pro věřitele, investory a obchodní partnery. Jeho správné vyplnění a odeslání umožňuje správci daně mít k dispozici aktuální a přesné údaje o hospodaření podniku.
Kdo je oprávněn podávat tento formulář?
Podání tohoto formuláře je vyhrazeno pro právnické osoby, které vykonávají podnikatelskou činnost a mají povinnost předkládat účetní závěrky. Tato povinnost se vztahuje například na:
- akciové společnosti
- společnosti s ručením omezeným
- další právnické osoby, které splňují definice uvedené v zákoně o účetnictví
Je důležité, aby subjekty, které podávají tento formulář, splnily všechny zákonné požadavky na účetnictví a poskytování informací, aby předešly případným sankcím nebo problémům s daňovými orgány.
Detailní rozbor jednotlivých položek formuláře
Formulář 25 5404/Ia obsahuje několik klíčových položek, které je třeba pečlivě vyplnit. Každá z těchto položek má svůj význam a chyby v jejich vyplnění mohou vést ke zpoždění zpracování nebo dokonce k odmítnutí žádosti. Zde jsou jednotlivé položky formuláře podrobněji vysvětleny:
| Položka | Popis | Poznámky |
|---|---|---|
| 01 Bilance | Potvrzuje, zda je bilance zahrnuta. | Je nutné označit "ano" nebo "ne". |
| 02 Výkaz zisku a ztráty | Uvádí, zda je výkaz přiložen. | Chybějící dokumenty mohou zpomalit proces. |
| 03 Poznámky k účetní závěrce | Potvrzuje, zda jsou přiloženy poznámky. | Bez poznámek může být závěrka neúplná. |
| 04 Přehled změn vlastního kapitálu | Uvádí, zda je tento přehled součástí žádosti. | Bez něj není možné posoudit změny v kapitálu. |
| 05 Výkaz cash flow | Vyžaduje potvrzení, zda je výkaz zahrnut. | Chybějící dokument může ovlivnit celkový obraz o cash flow. |
| 06 Účetní závěrka podle mezinárodních standardů | Potvrzuje, zda byla závěrka vypracována podle mezinárodních standardů. | Je důležité, pokud podnik operuje na mezinárodní úrovni. |
Jak správně vyplnit a odeslat formulář
Správný postup při vyplnění a odeslání formuláře 25 5404/Ia zahrnuje několik kroků, které je nutné dodržovat, aby se předešlo komplikacím.
- Příprava dokumentů: Všechny nezbytné dokumenty (bilance, výkaz zisku a ztráty atd.) je třeba mít připravené ještě před vyplněním formuláře.
- Pečlivé vyplnění: Každou položku formuláře je nutné vyplnit podle skutečnosti. Důležité je označit, které dokumenty jsou přiloženy.
- Podání formuláře: Formulář je třeba předložit správci daně, což může být učiněno osobně nebo prostřednictvím datové schránky. Pokud podáváte přes datovou schránku, ujistěte se, že všechny přílohy byly nahrány v odpovídajícím formátu.
- Ověření přijetí: Po podání formuláře je dobré si ověřit, že byl skutečně přijat. Můžete tak učinit prostřednictvím vaší datové schránky nebo telefonickým dotazem na příslušný úřad.
Časový rámec a následné kroky
Po podání formuláře a všech potřebných dokumentů se zahajuje proces vyřizování. Obecně platí, že správce daně má stanovenou lhůtu pro vyřízení žádosti. Je důležité být obeznámen s tím, jaké kroky mohou následovat po podání formuláře:
- Kontrola formální správnosti: Úřad provede kontrolu, zda byly všechny požadované dokumenty správně přiloženy.
- Možnost žádosti o doplnění: V případě nedostatků může úřad požádat o doplnění informací či dokumentů, což může prodloužit proces vyřízení.
- Vyrozumění o rozhodnutí: Po úspěšném vyřízení vás úřad informuje o zapsání účetní závěrky do sbírky listin veřejného rejstříku.
Jak správně reagovat na žádost o doplnění informací
Pokud správce daně požádá o dodatečné informace, je důležité reagovat rychle a efektivně. Při reakci na takové žádosti je důležité dodržovat tyto kroky:
- Pečlivě zkontrolujte požadované informace: Zjistěte, co konkrétně úřad postrádá. Může se jednat o dodatečné dokumenty nebo vysvětlení.
- Shromážděte potřebné podklady: Ujistěte se, že všechny dokumenty jsou aktuální a správné. Měli byste mít všechny formuláře a přílohy připravené k odeslání.
- Odpovězte včas: Dodržujte stanovenou lhůtu pro odpověď. Zpoždění může mít negativní dopad na vaše podnikání.
- Uložte si kopii odpovědi: Pro příští referenci si uložte kopii všech dokumentů, které posíláte.
Vztah tohoto formuláře k širšímu daňovému rámci
Formulář 25 5404/Ia je součástí širšího rámce daňových povinností a účetních předpisů. Jeho správné podání a vyřízení je klíčové pro dodržování zákonů a regulací v České republice. Důležité je si uvědomit, že tento formulář je pouze jedním z mnoha dokumentů, které podniky musí pravidelně předkládat:
- Pravidelné daňové přiznání (Přiznání k dani z příjmů právnických osob)
- Výroční zpráva (pokud se na podnik vztahuje povinnost jí podávat)
- Další specifické formuláře podle typu podnikání a jeho činnosti
Celý proces je podmíněn důkladným dodržováním legislativy a administrativních postupů, které mají za cíl zajistit transparentnost a správnost daňových povinností.
Praktické rady pro úspěšné podání formuláře
Pokud se nacházíte v procesu podání formuláře 25 5404/Ia, zde je několik praktických rad, které vám mohou pomoci zajistit úspěšné vyřízení:
- Vytvořte si kontrolní seznam: Ujistěte se, že máte všechny potřebné dokumenty a formuláře připravené a vyplněné.
- Poradte se s odborníkem: V případě nejasností ohledně vyplnění formuláře je dobré se obrátit na účetního nebo daňového poradce.
- Hledejte aktuální informace: Sledujte změny v legislativě a pokyny od Daňového úřadu, které se mohou týkat vyplnění a podání formuláře.
- Udržujte si dobré vztahy s úřady: Komunikujte s úředníky a zeptejte se, pokud máte otázky. Dobré vztahy mohou urychlit proces vyřízení.
Specifika a důsledky nesprávného podání žádosti
Při podání žádosti o předání účetní závěrky do sbírky listin veřejného rejstříku je klíčové dbát na přesnost a úplnost všech potřebných informací. Chyby v podání nebo neúplné dokumenty mohou mít za následek zpoždění v procesu schvalování, což může mít vážné důsledky pro právnickou osobu. Například, pokud účetní závěrka není podána včas, může být na základě zákona o daních z příjmů právnických osob uložena pokuta. Taktéž je důležité věnovat pozornost formálním náležitostem, jako je správná identifikace právnické osoby či doplnění všech povinných příloh.
V případě, že by došlo k odmítnutí žádosti, je nutné se obrátit na příslušné orgány, a to buď formou odvolání, nebo nového podání. V takových případěch je doporučeno konzultovat situaci s odborníky na účetnictví nebo právníky, kteří se specializují na obchodní právo, aby se minimalizovaly možné komplikace a zajistila se správnost následných kroků.
Jak zajistit správnost a úplnost účetní závěrky?
Správné vypracování účetní závěrky je nezbytné pro úspěšné podání žádosti. Prvním krokem je ověření, zda jsou všechny účetní doklady a záznamy uloženy v souladu s platnými právními předpisy. Důležité je také dodržovat účetní standardy a zásady, které jsou v ČR specifikovány zákonem o účetnictví. To zahrnuje například pravidlo, že účetní závěrka musí být sestavena na základě skutečného stavu majetku a závazků k datu bilance.
Dalším klíčovým aspektem je zajištění auditování účetní závěrky, pokud to vyžaduje vyhláška nebo pokud se právnická osoba nachází v určité kategorii, které audit podléhá. Ověření účetní závěrky auditem zvyšuje její důvěryhodnost a může přispět k hladšímu průběhu podání žádosti. Po auditu je důležité, aby veškeré poznámky auditorů byly zohledněny a sjednány do finální verze závěrky.
Povinnosti a práva právnických osob při podání žádosti
Právnické osoby mají při podání žádosti o předání účetní závěrky do sbírky listin veřejného rejstříku nejen povinnosti, ale také práva, která mohou využít. Mezi základní povinnosti patří dodržování lhůt stanovených platnými předpisy, jakož i zajištění pravdivosti a přesnosti poskytovaných informací. Nedodržení těchto povinností může vést k sankcím, včetně finančních pokut nebo dokonce k postihu, pokud by došlo k úmyslnému zkreslení údajů.
Na druhou stranu, právnické osoby mají právo být informovány o postupu řízení, a to včetně možnosti nahlédnout do svých dokumentů a sdělit jakékoli připomínky k podání. To znamená, že pokud se právnická osoba domnívá, že její žádost byla nesprávně vyhodnocena, může požádat o revizi rozhodnutí a poskytnout další důkazy podporující její tvrzení. Tímto způsobem se chrání zájmy právnických osob a zajišťuje se transparentnost celého procesu.