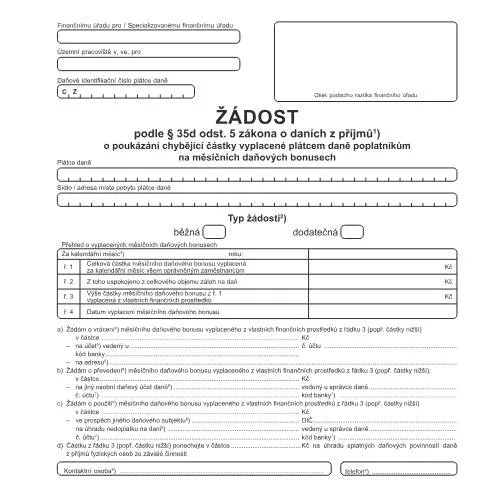
Úvod do Žádosti podle § 35d odst. 5 zákona o daních z příjmů
Získání měsíčních daňových bonusů může představovat pro každého zaměstnance důležitou finanční podporu. V případě, že dojde k nedostatku v částkách vyplacených plátcem daně, je důležité mít možnost požádat o jejich poukázání. Tento proces je definován v Žádosti podle § 35d odst. 5 zákona o daních z příjmů, jejímž cílem je zajistit, aby poplatník obdržel všechny finanční prostředky, na které má nárok. Tento článek se zaměří na detaily týkající se této žádosti, včetně toho, kdo ji podává, jak ji správně vyplnit, a co očekávat po jejím podání.
Vysvětlení právního rámce žádosti
Žádost o poukázání chybějící částky je zakotvena v zákoně o daních z příjmů č. 586/1992 Sb.. Tento zákon reguluje postupy týkající se daní z příjmů fyzických osob ze závislé činnosti. V souladu s legislativou umožňuje § 35d odst. 5 poplatníkům požádat o vrácení chybějících částek, které byly vyplaceny v rámci měsíčního daňového bonusu. Uplatnění této žádosti se vztahuje jak na pravidelné, tak na dodatečné žádosti, což je důležité pro správné porozumění celému procesu.
Kdo je oprávněn podat tuto žádost?
Žádost o poukázání chybějící částky může podat plátce daně. Tím je fyzická osoba nebo právnická osoba, která je v postavení zaměstnavatele a vyplácí měsíční daňové bonusy svým zaměstnancům. Je klíčové, aby plátce daně měl veškeré potřebné doklady a informace o vyplacených částkách za daný kalendářní měsíc, což zahrnuje:
- Celkovou částku vyplaceného měsíčního daňového bonusu.
- Částku uspokojenou z celkového objemu záloh.
- Částku vyplacenou z vlastních finančních prostředků.
- Datum vyplacení měsíčního bonusu.
Jak správně vyplnit žádost?
Při vyplňování žádosti je důležité dodržovat přesné pokyny uvedené v dokumentu. Každá sekce žádosti má své specifické požadavky. Zde jsou klíčové body, na které se zaměřit:
Osobní a kontaktní údaje
V úvodu žádosti je třeba uvést sídlo / adresu místa pobytu plátce daně. Dále je nutné vyplnit kontaktní osobu a její telefonní číslo, což usnadní další komunikaci s finančním úřadem.
Údaje o podepisující osobě
V případě, že žádost podává osoba odlišná od samotného daňového subjektu, je nutné vyplnit údaje o podepisující osobě. To zahrnuje jméno, příjmení, vztah k právnické osobě a další identifikační údaje.
Vyplnění částky a způsobu vyplacení
V části žádosti týkající se samotné dotace je třeba vyplnit částku chybějícího měsíčního daňového bonusu a zvolit způsob, jakým má být částka vrácena:
- Na bankovní účet.
- Na jiný osobní daňový účet.
- Na úhradu nedoplatku na dani.
- Ponechat částku na úhradu splatných daňových povinností.
Možné způsoby podání a jejich výhody
Existuje několik způsobů, jakým lze tuto žádost podat. Každý z těchto způsobů má své výhody a nevýhody. Vybírejte proto podle svých preferencí a situace:
Osobní podání na finančním úřadě
Podání osobně na finančním úřadě může být vhodné, pokud potřebujete okamžitou zpětnou vazbu nebo vysvětlení k některým částem. Doporučuje se mít s sebou všechny potřebné dokumenty a kopie žádosti.
Podání prostřednictvím datové schránky
Pokud máte zřízenou datovou schránku, můžete žádost odeslat elektronicky. Tato forma je rychlá a efektivní, snížíte tím pravděpodobnost ztráty dokumentů. Ujistěte se, že všechny informace jsou správné a aktuální.
Odeslání poštou
Pokud preferujete tradiční metodu, můžete žádost odeslat klasickou poštou. Je důležité zvolit doporučený dopis, abyste měli doklad o odeslání, a tím i odeslání žádosti. Nezapomeňte také na správné adresování a nalepení dostatečné známky.
Časový rámec a následné kroky
Časový rámec pro zpracování žádosti závisí na způsobu podání a konkrétní situaci. Je důležité dodržovat předepsané lhůty, aby nedošlo k promlčení nároku na vrácení. Obecně platí následující postup:
- Podání žádosti: Doporučuje se podat žádost co nejdříve po zjištění nedostatku.
- Zpracování žádosti: Finanční úřad má zákonnou lhůtu na zpracování, která činí zpravidla 30 dní.
- Odpověď z finančního úřadu: Po zpracování žádosti vás úřad informuje o rozhodnutí a případné výplatě chybějící částky.
Dopady a důsledky nedodání žádosti
Důsledky spojené s opomenutím podat žádost mohou být značné. Pokud poplatník nevyužije možnost požádat o vrácení chybějících částek, může se dostat do situace, kdy ztrácí nárok na financování, které mu náleží. Mezi hlavní rizika patří:
- Finanční ztráta z nedostatečného vyplacení bonusů.
- Případné sankce ze strany finančního úřadu za nedodržení povinností.
- Omezení přístupu k dalším daňovým výhodám či bonusům v budoucnosti.
Praktické tipy pro úspěšné vyplnění žádosti
Aby bylo vyplnění žádosti co nejefektivnější, doporučuje se dodržovat některé praktické tipy:
- Pečlivě si zkontrolujte všechny vyplněné údaje.
- Ujistěte se, že máte všechny potřebné dokumenty a podklady po ruce.
- V případě nejasností se obraťte na pracovníky finančního úřadu, kteří vám mohou poskytnout cenné rady.
- Vždy si uchovávejte kopie podaných žádostí a dokladů o odeslání.
Další zdroje a informace
Pokud máte další otázky ohledně žádosti o poukázání chybějící částky, můžete se obrátit na finanční úřad nebo navštívit jejich oficiální webové stránky, kde najdete aktuální informace a podmínky. Je také užitečné sledovat novinky v daňové legislativě, které mohou ovlivnit vaše nároky na daňové bonusy.
Podmínky pro podání žádosti o poukázání chybějící částky
Podle § 35d odst. 5 zákona o daních z příjmů je pro úspěšné podání žádosti důležité splnit určité podmínky. Žadatel musí být plátcem daně a zároveň se musí prokázat doklady o výplatě daňových bonusů poplatníkovi, kterému částka nebyla vyplacena v souladu se zákonem. Toto zahrnuje potvrzení o zdanitelných příjmech a případné další doklady, které prokazují nárok na daňový bonus. Je rovněž nezbytné, aby žádost byla podána v zákonné lhůtě, která bývá specifikována v příslušných předpisech a může se v jednotlivých případech lišit.
Postup vyřízení žádosti a lhůty
Jakmile je žádost podána, není neobvyklé, že žadatel musí počkat na její vyřízení, což může trvat i několik kalendářních měsíců. Finanční úřad provede kontrolu všech předložených dokumentů a ověří splnění všech podmínek. V případě, že jsou zjištěny nesrovnalosti, bude žadatel kontaktován a vyzván k odstranění nedostatků. Důležité je dodržet všechny předepsané lhůty, neboť jejich nedodržení může vést k zamítnutí žádosti. Pro monitorování průběhu vyřízení žádosti je doporučeno využívat datovou schránku, pokud je žadatel jejím uživatelem, jelikož umožňuje rychlou a efektivní komunikaci s úřady.
Důsledky nesprávného podání žádosti
V případě, že žádost není podána správně, může to mít za následek nejen zamítnutí žádosti, ale také povinnost vrátit již vyplacené částky, které se ukážou jako neoprávněné. Dále mohou být uloženy sankce nebo pokuty za podání nepravdivých informací. Je proto klíčové, aby žadatelé před podáním žádosti zajistili, že všechny poskytnuté informace jsou správné a úplné. Důkladná příprava a ověření dokumentace před podáním žádosti může výrazně snížit riziko problémů s úřady.