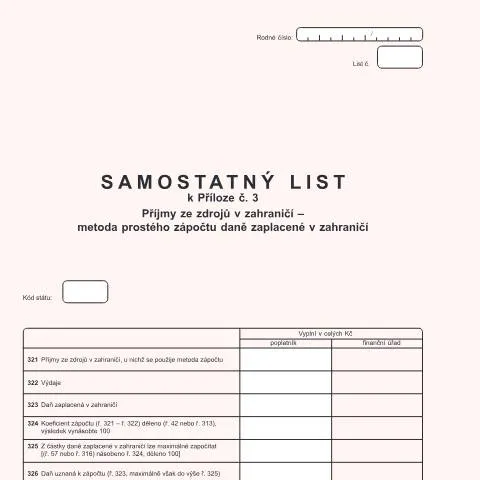
Praktické aspekty vyplnění Samostatného listu k Příloze č. 3
Samostatný list k Příloze č. 3, s kódem 25 5405a, se vztahuje k příjmům ze zdrojů v zahraničí a slouží k uplatnění metody prostého zápočtu daně zaplacené v zahraničí. Tento dokument je neodmyslitelnou součástí daňového přiznání fyzických osob, které mají příjmy z mezinárodních zdrojů. Je důležité mít na paměti, že správné vyplnění tohoto formuláře může významně ovlivnit výši daně, kterou poplatník musí zaplatit.
Odmítnutí častých omylů: Rozdíl mezi Samostatným listem a dalšími formuláři
Předtím, než se pustíte do vyplňování, je nutné rozlišit Samostatný list k Příloze č. 3 od dalších formulářů, které mohou některé poplatníky zmást. Například:
- Příloha č. 1: Tato příloha se vztahuje na příjmy z tuzemských zdrojů a nemá nic společného s příjmy ze zahraničí.
- Příloha č. 2: Zaměřuje se na výdaje a odpočty, ale neřeší metody zápočtu daně zaplacené v zahraničí.
- Příloha č. 3: Místo toho se soustředí na detailní specifikaci zahraničních příjmů a metod pro jejich zdanění.
Termíny a lhůty: Kdy a jak dlouho se Samostatný list podává
Samostatný list musí být podán spolu s daňovým přiznáním za kalendářní rok, což obvykle spadá do období od 1. ledna do 1. dubna následujícího roku. V případě, že však poplatník využije služeb daňového poradce, může si prodloužit lhůtu k podání do 1. července. Důležité je, aby byl formulář podán včas, jinak může být poplatník vystaven sankcím.
Postup po podání formuláře
Po podání Samostatného listu k Příloze č. 3 a celého daňového přiznání, finanční úřad zahájí vyměřovací řízení. V rámci tohoto řízení bude vyhodnocena veškerá uvedená dokumentace a poplatník bude informován o ev. nedostatcích nebo potřebě dodatečných informací. V případě, že bude všechno v pořádku, obdrží poplatník rozhodnutí o vyměření daně, které je závazné.
Profil poplatníka: Kdo musí vyplnit Samostatný list
Samostatný list k Příloze č. 3 musí vyplnit každý poplatník, který v daném roce získal příjmy ze zahraničí, ať už se jedná o fyzické osoby, právnické osoby nebo podnikatele. Nicméně, existují specifické situace, kdy může být povinnost vyplnit tento dokument omezena:
- Pokud poplatník neobdržel zahraniční příjmy vyšší než 15 000 Kč.
- Pokud byla daň již uhrazena v jiné zemi a není žádáno o její zápočet v ČR.
Specifika podle typu příjmů
Různé typy zahraničních příjmů mohou vyžadovat rozdílné přístupy při vyplňování Samostatného listu:
- Příjmy ze zaměstnání v zahraničí: Zde je důležité doložit výši daňového odpočtu provedeného v zemi původu.
- Příjmy z pronájmu nemovitosti v zahraničí: Poplatník musí uvést přesný výnos a náklady související s pronájmem.
- Příjmy z dividend a úroků: Tyto příjmy podléhají specifickým daňovým smlouvám a je nutné je řádně deklarovat.
Průběh vyměřovacího řízení a důsledky
Když je Samostatný list k Příloze č. 3 podán, zahajuje se vyměřovací řízení, v rámci kterého může vzniknout potřeba dodatečných informací. Je důležité mít na paměti, že:
- Odmítnutí podání: V případě, že dokumentace není kompletní, může finanční úřad odmítnout podání a vyzvat k opravě.
- Doplatek daně: Pokud dojde k zjištění, že poplatník neuhradil dostatečnou částku daně, obdrží výzvu k doplatku.
Rizika spojená s opožděným podáním
Pokud poplatník nezareaguje včas na výzvy finančního úřadu, hrozí mu:
- Penalizace a úroky z prodlení.
- Možnost zahájení daňového řízení na základě předpokládaných příjmů.
Jak správně vyplnit Samostatný list k Příloze č. 3
Vyplnění tohoto formuláře vyžaduje důkladnost a znalost pravidel. Je třeba dodržovat následující obecné pokyny:
- Rodné číslo: Povinné pole, které slouží jako identifikátor poplatníka.
- Kód státu: Uveďte kód země, ze které plynou příjmy. Tento kód lze nalézt v příslušných tabulkách.
- Příjmy ze zdrojů v zahraničí: Uveďte celkovou výši příjmů a nákladů.
- Daň zaplacená v zahraničí: Uvědomte si, že zde musíte doložit doklady potvrdzující zaplacení daně.
Užitečné tipy pro vyplnění formuláře
- Vyplňte formulář v celých Kč, bez desetinných míst.
- Pečlivě zkontrolujte, zda jsou všechny údaje správné a úplné, abyste předešli zbytečným komplikacím.
- Pokud máte jakékoli pochybnosti, neváhejte se obrátit na odborníka nebo daňového poradce.
Doklady a jejich příprava
Pro správné vyplnění Samostatného listu k Příloze č. 3 je nezbytné shromáždit potřebné doklady, které podpoří uvedené informace. Mezi tyto dokumenty patří:
| Typ dokladu | Účel |
|---|---|
| Potvrzení o zdanění v zahraničí | Dokládá výši daně zaplacené v dané zemi. |
| Výpisy z banky | Potvrzují příjmy a výdaje spojené s zahraničními transakcemi. |
| Potvrzení o příjmech ze zaměstnání | Umožňuje prokázat výši příjmů za daný rok. |
Důkladná příprava těchto dokumentů může urychlit proces vyměřovacího řízení a minimalizovat potenciální komplikace.
Úloha Samostatného listu v celém daňovém procesu
Samostatný list k Příloze č. 3 hraje klíčovou roli v rámci celého daňového procesu. Pomáhá finančnímu úřadu posoudit oprávněnost uplatnění daně z příjmů a ověřit, zda byly správně dodrženy mezinárodní daňové smlouvy. Je to nástroj, který může významně ovlivnit výši povinné daně a zápočet daně zaplacené v zahraničí.
Je důležité mít na paměti, že správné vyplnění a včasné podání Samostatného listu může ušetřit poplatníkovi nejen peníze, ale i čas strávený administrativními procesy.
Podmínky pro uplatnění metody prostého zápočtu daně zaplacené v zahraničí
Pro správné uplatnění metody prostého zápočtu daně zaplacené v zahraničí je nezbytné splnit určité podmínky, které jsou uvedeny v § 38ba a následujících zákona o daních z příjmů. Tato metoda umožňuje daňovým poplatníkům snížit svůj daňový základ o částku daně, kterou již zaplatili v zahraničí. Klíčovými faktory jsou:
- Existence mezinárodní smlouvy: Daňový poplatník musí mít uzavřenou smlouvu o zamezení dvojímu zdanění se státem, ve kterém byly příjmy zdaněny. Tato smlouva určuje, jakým způsobem bude daň z příjmů rozdělená mezi obě země.
- Prokázání výše zaplacené daně: Je důležité doložit prokazatelné dokumenty, jako jsou potvrzení o zaplacení daně nebo výpisy z účtů, které jasně ukazují, kolik bylo v dané zemi odvedeno na daních.
- Oznámení o příjmech ze zahraničí: Daňový poplatník má povinnost uvést všechny příjmy ze zahraničí ve své daňové přiznání, a to včetně příjmů, kde uplatňuje prostý zápočet. V opačném případě může čelit pokutám ze strany Finančního úřadu.
Specifika při vyplňování Samostatného listu k Příloze č. 3
Vyplnění Samostatného listu k Příloze č. 3 není pouze o uvedení příjmů ze zahraničí a zaplacené daně. Existuje několik specifických aspektů, které je třeba mít na paměti, aby bylo zajištěno správné a bezchybné podání:
- Správné kódování příjmů: Je důležité správně klasifikovat příjmy podle kategorií uvedených v daňovém přiznání, například zda se jedná o pracovní příjmy, dividendy nebo jiné typy. Každý typ příjmu má své specifické kódy, které musí být uvedeny v Samostatném listu.
- Uplatnění osvobození: Pokud existují prameny příjmu, které mohou být osvobozeny od zdanění, je důležité na to v Samostatném listu uvést. Tím lze snížit celkovou daňovou povinnost a vyhnout se tím možným omylům v rámci daňového řízení.
- Povinnost doložení dokumentace: Kromě vyplněného Samostatného listu je nezbytné přiložit všechny relevantní dokumenty, které podpoří tvrzení o výši zaplacené daně a typu příjmu. Tyto dokumenty mohou zahrnovat nejen potvrzení o zaplacení daní, ale také výpisy z bank, smlouvy a další důkazy o příjmu ze zahraničí.
Dopady na podání daňového přiznání a možné sankce
Správná a včasná evidence příjmů ze zahraničí má zásadní význam pro daňové přiznání. Jakékoli chyby či nedostatky mohou vést k závažným důsledkům. Tato část se zaměřuje na možné sankce a dopady na daňové řízení, pokud nebude věnována dostatečná pozornost vyplňování příloh a samostatných listů:
- Pokuty za opožděné podání: Pokud daňové přiznání nebude podáno v termínu, hrozí daňovému poplatníkovi pokuta, která se může pohybovat v řádu procent z vypočtené daně. Toto se vztahuje i na případy, kdy je příloha podána s prodlením.
- Dodatečné vyměření daně: V případě, že Finanční úřad zjistí nesrovnalosti v příjmech nebo zaplacené dani, může provést dodatečné vyměření daně. To znamená, že poplatník bude muset uhradit dodatečně vypočtenou daň včetně úroků z prodlení.
- Možnost kontrol: Příjmy ze zahraničí jsou častým cílem daňových kontrol. Finanční úřad může provést důkladnou kontrolu, a pokud se zjistí nezrovnalosti, může to vést k dalším sankcím nebo dokonce trestnímu stíhání za daňové úniky.