Praktické informace o přiznání k dani z příjmů fyzických osob
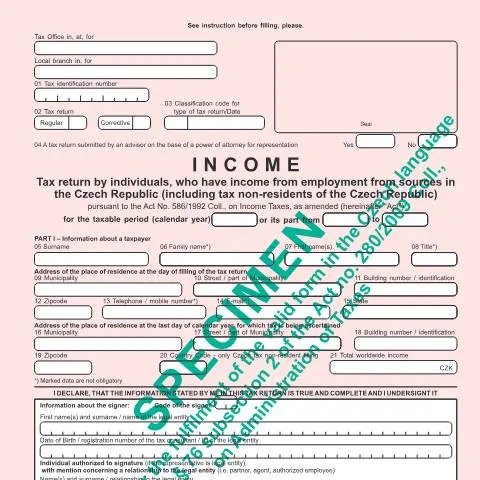
Každý rok se mnoho občanů České republiky potýká s povinností podání přiznání k dani z příjmů fyzických osob. Tento dokument, označovaný jako Přiznání k dani z příjmů fyzických osob pro poplatníky mající pouze příjmy ze závislé činnosti ze zdrojů na území České republiky (včetně daňových nerezidentů České republiky) a identifikovaný kódem 25 5405/Da, má klíčový význam pro správné zdanění příjmů a splnění daňových povinností. V následujících odstavcích se zaměříme na to, kdo tento formulář vyplňuje, jak správně postupovat při jeho vyplnění a podání, a co očekávat po jeho odeslání.
Kdo je povinen podat přiznání k dani z příjmů fyzických osob?
Přiznání k dani z příjmů fyzických osob musí podávat všechny osoby, které mají příjmy ze závislé činnosti v České republice. To zahrnuje nejen české občany, ale také daňové nerezidenty, kteří vykonávají práci pro české zaměstnavatele. Je důležité si uvědomit, že existují určité výjimky, kdy není nutné přiznání podávat, například pokud celkový příjem za rok nedosáhne určitého limitu.
Specifické případy
- Občané s přechodným bydlištěm: Ti, kteří mají bydliště v České republice méně než 183 dní, avšak vykonávají práci pro českého zaměstnavatele, jsou považováni za daňové nerezidenty a i tak musí podávat přiznání.
- Studenti: Studenti, kteří pracují na dohodu o pracovní činnosti, jsou také povinni podávat přiznání, pokud jejich příjmy překročí stanovený limit.
Jak správně vyplnit formulář?
Správné vyplnění formuláře 25 5405/Da je zásadní pro bezchybné zpracování vaší daně. Formulář se skládá z několika hlavních částí, které je nutné důkladně vyplnit.
Struktura formuláře
Formulář se dělí na části, které obsahují:
- Osobní údaje: Uveďte své jméno, příjmení, adresu bydliště a kontaktní údaje. Je důležité zajistit, aby všechny údaje byly správné.
- Příjmy: Zde uvádíte veškeré příjmy z pracovního poměru. Můžete je doplnit o další zdanitelné příjmy, pokud nějaké máte.
- Odpočty a úlevy: Tato část je důležitá pro uplatnění možných daňových odpočtů, jako jsou například příspěvky na penzijní připojištění nebo úroky z hypoték.
- Celková daň: Na základě uvedených příjmů a odpočtů se vypočítá celková daň, kterou jste povinni zaplatit.
Je dobré mít po ruce všechny potřebné doklady a potvrzení, které mohou dokládat vaše příjmy a odpočty, abyste se vyhnuli komplikacím při vyplňování formuláře.
Možnosti podání přiznání
Formulář 25 5405/Da můžete podat několika způsoby, přičemž každý z nich má své výhody a nevýhody.
Podání elektronicky
Jednou z nejefektivnějších metod je podání přes datovou schránku, která umožňuje rychlou a bezpečnou komunikaci s finančním úřadem. K tomu je však nezbytné mít zřízenou datovou schránku a podepsat formulář elektronickým podpisem.
Papírové podání
Pokud dáváte přednost tradičnímu způsobu, můžete formulář vytisknout, vyplnit a odeslat poštou. V tomto případě je však nutné počítat s delšími lhůtami pro doručení a případné zpoždění.
Osobní podání
Další variantou je osobní návštěva místního finančního úřadu, kde lze formulář odevzdat přímo. Tato možnost je výhodná, pokud máte dotazy nebo potřebujete konzultaci ohledně správného vyplnění formuláře.
Jaké jsou následky nepodání přiznání?
Pokud se rozhodnete přiznání nepodat, nebo ho podáte pozdě, můžete čelit mnoha nepříjemnostem. Mezi nejčastější důsledky patří:
- Penále a úroky: Finanční úřad může naúčtovat pokutu za pozdní podání přiznání, která může být poměrně vysoká.
- Daňové kontroly: Nepodání přiznání může vést k daňovým kontrolám ze strany finančního úřadu, což může způsobit další komplikace.
- Omezení v budoucnosti: Opakované porušování daňových povinností může vést k dalším administrativním opatřením vůči vám.
Co dělat v případě chyb nebo nejasností?
Pokud zjistíte, že jste v podaném přiznání udělali chybu, je důležité co nejdříve reagovat. Můžete podat Oznámení o změně nebo opravené přiznání, které jasně uvede, jaké údaje je třeba opravit. Je doporučeno formulář doplnit o vysvětlující dopis, ve kterém uvedete důvod opravy.
Postup při zjištění chyby
- Okamžitě kontaktujte finanční úřad, u kterého máte přiznání podané.
- Připravte všechny potřebné dokumenty, které dokládají správnost potřebných informací.
- Podání opravy proveďte formálně, a to buď elektronicky, nebo osobně.
Jak se odlišuje tento formulář od jiných daňových přiznání?
Přiznání k dani z příjmů fyzických osob pro poplatníky mající pouze příjmy ze závislé činnosti je specifické tím, že míří na konkrétní skupinu poplatníků, kteří mají pouze příjmy ze zaměstnání. Jiná přiznání, jako například ta pro podnikatele nebo právnické osoby, mají odlišné struktury a požadavky. Je důležité rozlišovat mezi těmito formuláři, jelikož každý z nich se vztahuje na odlišné právní normy a podmínky zdanění.
Jak sledovat stav svého přiznání?
Po podání přiznání je důležité sledovat, jakým způsobem je s vaším řízením nakládáno. Finanční úřad obvykle zasílá potvrzení o přijetí formuláře. Pokud toto potvrzení neobdržíte, je dobré kontaktovat úřad a ověřit si, zda váš dokument došel.
Komunikace s finančním úřadem
- Ujistěte se, že máte k dispozici všechny relevantní informace, včetně čísla jednacího.
- Preferujte elektronickou komunikaci, kde je to možné, jelikož je rychlejší a efektivnější.
- Pokud se rozhodnete pro osobní návštěvu, doporučujeme se předem objednat, abyste zbytečně nečekali.
Finální myšlenky a doporučení
Přiznání k dani z příjmů fyzických osob by mělo být bráno vážně a jeho správné vyplnění je klíčové pro vyhnutí se budoucím problémům. Vždy je lepší se poradit s odborníkem nebo daňovým poradcem, zvláště pokud máte nejasnosti. Dbání na správnost údajů a včasné podání přiznání vám zajistí klid a jistotu, že plníte své daňové povinnosti správně.
Specifika pro daňové nerezidenty
Daňoví nerezidenti, kteří v České republice dosahují příjmů ze závislé činnosti, musí dodržovat specifické postupy a pravidla při podávání přiznání k dani z příjmů fyzických osob. Na rozdíl od daňových rezidentů, nerezidenti mají právo na zdanění pouze příjmů, které získali na území ČR. To zahrnuje mzdy, odměny a další formy odměn, které plynou z pracovního poměru v ČR.
Při podávání přiznání je důležité správně vyplnit formulář "Přiznání k dani z příjmů fyzických osob" (Formulář pro nerezidenty). Ten musí obsahovat všechny relevantní údaje o příjmech a použitých odpočtech. Nerezidenti nejsou oprávněni k většině daňových slev, které mohou využívat rezidenti, avšak mohou mít nárok na slevu na dani ve výši dané mezinárodními smlouvami o zamezení dvojího zdanění, pokud je taková smlouva mezi ČR a jejich domovskou zemí uzavřena.
Možnosti odpočtu a slevy na dani
Pokud jde o odpočty a slevy na dani, daňové zákony v ČR nabízejí určité možnosti, které mohou poplatníci využít ke snížení své daňové povinnosti. Mezi standardní odpočty patří například odpočet na poplatníka, odpočet na manželku či manžela, pokud je bez příjmů, a také odpočty na děti.
Daňové přiznání pro poplatníky se zdanitelnými příjmy ze závislé činnosti může zahrnovat odpočty za příspěvky na penzijní připojištění a životní pojištění, což může být pro mnohé poplatníky výhodné. Dbejte na to, abyste řádně doložili všechny potřebné dokumenty potvrzující výši těchto příspěvků, protože bez řádné dokumentace může být odpočet zamítnut. Je důležité mít na paměti, že maximální výše odpočtu se pravidelně mění a je nutné sledovat aktuální legislativu.
Termíny a sankce za pozdní podání
Dodržování termínů je klíčové pro úspěšné podání přiznání k dani z příjmů fyzických osob. Standardní termín pro podání přiznání je do 31. března následujícího roku po uplynutí zdaňovacího období. V případě, že poplatník využívá služeb daňového poradce, může tento termín prodloužit do 1. července. Je však nezbytné, aby byla podána žádost o prodloužení termínu včas, jinak se na poplatníka vztahují sankce za pozdní podání.
Sankce za pozdní podání přiznání se mohou pohybovat od pokuty až po úroky z prodlení. Tyto pokuty se navyšují s každým dalším dnem prodlení, a proto je vždy lepší se s podáním přiznání nenechávat na poslední chvíli. Pokud se poplatník domnívá, že nebude schopen dodržet zákonný termín, je vhodné se obrátit na místně příslušný finanční úřad a konzultovat možné kroky ke zmenšení sankcí.