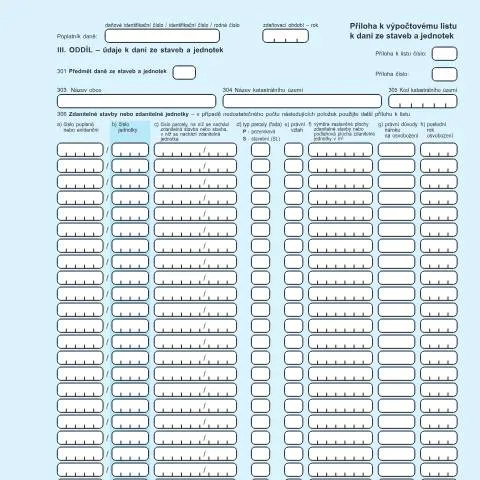
Podstata a význam přílohy k listu k dani ze staveb a jednotek
Při podání daňového přiznání k dani ze staveb a jednotek je nezbytné vyplnit a přiložit Přílohu k listu k dani ze staveb a jednotek (kód 25 5535). Tento dokument slouží jako klíčový prvek v rámci vyměřovacího řízení daně z nemovitých věcí. Bez jeho řádného vyplnění a podání by nebylo možné správně stanovit daňovou povinnost, což by mohlo vést k administrativním komplikacím a možným sankcím. Jeho účel spočívá v detailním popisu nemovitostí a jednotek, které podléhají zdanění, a to jak pro fyzické, tak právnické osoby.
Důležitost správného vyplnění a podání dokumentu
Při vyplňování této přílohy je klíčové dbát na její preciznost. Časté chyby, jako je uvedení nesprávného rodného čísla, chybějící údaje o nemovitosti nebo neúplné informace o katastrálním území, mohou vést k prodlení v procesu vyměřování daně. Je třeba si uvědomit, že správné údaje jsou základem pro následný výpočet daně a jakékoli nesrovnalosti mohou znamenat dodatečné administrativní zatížení. Kromě toho, v případě zjištění chyb, může být žadatel vyzván k opravě a doplnění údajů, což prodlužuje celkový proces.
Jaké informace jsou požadovány v příloze
Příloha k listu obsahuje specifické sekce, které je nutné vyplnit:
- Daňové identifikační číslo nebo rodné číslo poplatníka.
- Zdanitelné stavby nebo jednotky - je třeba vyplnit údaje o jednotlivých nemovitostech, které podléhají zdanění.
- Název obce a katastrálního území - tyto údaje pomohou určit, kam nemovitost patří.
- Zastavěná plocha a podlahová plocha - je nutné uvést celkovou výměru zdanitelných staveb nebo jednotek v m2.
- Právní důvody pro osvobození - pokud existují důvody pro osvobození od daně, je důležité je správně uvést.
Kdo je povinen podat tuto přílohu?
Přílohu k listu k dani ze staveb a jednotek je třeba podat jak pro fyzické osoby, které vlastní nemovitosti, tak pro právnické osoby, které vlastní nebo provozují zdanitelné jednotky. Zvláštní pozornost by měly věnovat situacím, kdy došlo k převodu nemovitosti, nebo kde se nemovitosti nacházejí v komplexních právních vztazích, například při nájmu nebo podnájmu.
Jak probíhá podání a vyřizování přílohy
Podání Přílohy k listu probíhá zpravidla na místně příslušném finančním úřadu. Je zásadní dodržet termíny stanovené zákonem, aby se předešlo možným pokutám. Dokumenty lze podávat osobně, poštou nebo elektronicky prostřednictvím datové schránky. Pro elektronické podání je nutné mít zřízený účet a přístup do systému eGovernmentu.
Postup podání přílohy
- Příprava dokumentace a vyplnění Přílohy k listu.
- Podání prostřednictvím datové schránky nebo osobně na finančním úřadu.
- Potvrzení o podání - je důležité uchovat si kopii dokumentu jako důkaz podání.
- Sledování stavu podání - je možné kontaktovat úřad pro ověření, zda byla dokumentace přijata.
Úspěšné vyřízení – jaké jsou další kroky?
Pokud byla Příloha úspěšně podána a informace jsou správné, finanční úřad zahájí vyměřovací řízení. Základem pro výpočet daně bude právě tato příloha, která poskytne všechny nezbytné údaje. Po vyměřovacím řízení obdrží poplatník rozhodnutí o výši daně, které bude mít zásadní vliv na další krok, tedy úhradu daně.
Specifické situace a výjimky
V určitých případech mohou nastat specifické situace, kdy je potřebné vyplnit další dokumenty nebo se řídit zvláštními pravidly:
- Nové nemovitosti: Pokud došlo k výstavbě nové nemovitosti, je nutné tuto skutečnost doložit novým výpočtovým listem.
- Převody nemovitostí: U převodů vlastnických práv může být nutné doložit dodatečné právní dokumenty.
- Osvobození od daně: Pokud je žadatel oprávněn k osvobození od daně, je potřeba doložit příslušné dokumenty potvrzující důvod osvobození.
Co dělat v případě problémů nebo nedostatků?
V případě, že by došlo k chybě v podané příloze, nebo pokud by byly vyžadovány další informace, poplatník bude vyzván k doplnění. Je důležité reagovat na takové výzvy co nejdříve a poskytnout požadované údaje. Pokud je příloha zamítnuta, je nutné zjistit důvod zamítnutí a pokusit se ho napravit.
Postup pro řešení problémů
- Získání informací o důvodech zamítnutí.
- Oprava chyb a doplnění potřebných dokumentů.
- Opětovné podání přílohy v určeném termínu.
- Udržování kontaktu s finančním úřadem pro zajištění hladkého procesu.
Jak sledovat stav svého podání
Po podání Přílohy k listu je užitečné sledovat status vyřízení. Obvykle je možné toto sledování provádět prostřednictvím online portálu finanční správy, kde po přihlášení lze ověřit, zda bylo podání zaregistrováno, a zda finanční úřad nepožaduje další informace. Pomocí datové schránky lze také komunikovat přímo s úřadem a řešit případné nejasnosti.
Význam školení a poradenství
Vzhledem k složitosti daňových předpisů a často měnícím se legislativním podmínkám se doporučuje vyhledat odborné poradenství v oblasti daní. Odborníci na daně mohou poskytnout cenné rady při vyplňování Přílohy k listu k dani ze staveb a jednotek, a tím předejít případným chybám nebo nedorozuměním.
Celkově vzato, Příloha k listu k dani ze staveb a jednotek je klíčovým dokumentem v oblasti daňové legislativy, jehož správné a včasné vyplnění je nezbytné pro zajištění bezproblémového vyměřovacího řízení a splnění daňových povinností. Občanům i podnikatelům se doporučuje průběžně sledovat změny v legislativě a udržovat se informováni o svých právech a povinnostech.
Vysvětlení obsahu a účelu přílohy k listu k dani ze staveb a jednotek
Příloha k listu k dani ze staveb a jednotek je důležitým dokumentem, který slouží k podrobnějšímu vymezení a vyhodnocení nemovitosti, na kterou se daň vztahuje. Tato příloha obsahuje klíčové informace o nemovitosti, jako jsou její charakteristiky, výměry, konstrukce a účel využití. Je důležité správně vyplnit všechny požadované údaje, neboť chyby či nekompletní informace mohou vést ke zpoždění v procesu schvalování nebo k nesprávnému určení daňové povinnosti.
Mezi hlavní části přílohy patří:
- Identifikační údaje nemovitosti: Zde se uvádí identifikační číslo nemovitosti (č. parcely), adresa a další relevantní údaje.
- Charakteristika nemovitosti: V této části se podrobně popisuje typ stavby (např. rodinný dům, bytový dům, komerční objekt) a jeho specifikace včetně počtu podlaží, podlahové plochy a dalších atributů.
- Účel využití: Je nezbytné uvést, k jakému účelu je nemovitost využívána (např. bydlení, komerční činnost, rekreace), neboť to ovlivňuje výši daně.
Správné vyplnění této přílohy je klíčové pro zajištění spravedlivého a transparentního procesu výpočtu daně a umožňuje úřadům efektivně řídit daňové povinnosti jednotlivých subjektů.
Termíny a lhůty pro podání přílohy k dani ze staveb a jednotek
Podání přílohy k listu k dani ze staveb a jednotek je spojeno s konkrétními lhůtami, které musí poplatník dodržet. Zpravidla je povinnost podat přílohu spojena s termínem pro podání daňového přiznání, což je 31. ledna následujícího roku po uplynutí zdaňovacího období. Je důležité mít na paměti, že v případě, že dojde k jakékoliv změně v údajích nemovitosti, například v případě prodeje, pronájmu nebo stavebních úprav, je poplatník povinen tuto změnu oznámit do 30 dnů od jejího vzniku.
Pokud se příloha podává elektronicky, termíny zůstávají stejné, ale poplatník by měl zajistit, aby příloha byla zaslána s dostatečným časovým předstihem, aby se předešlo technickým problémům, které by mohly způsobit zpoždění v podání.
V případě nedodržení lhůt může být poplatník vystaven pokutám nebo dalším sankcím. Proto je doporučeno sledovat termíny a přijmout vhodná opatření pro včasné podání všech potřebných dokumentů.
Důsledky nesprávného nebo neúplného vyplnění přílohy
Nesprávné nebo neúplné vyplnění přílohy k listu k dani ze staveb a jednotek může mít vážné důsledky pro poplatníka. Úřady mají právo provést dodatečné kontroly, a pokud zjistí nesrovnalosti, mohou vyžadovat dodatečné informace nebo vysvětlení. To může vést k prodloužení celého procesu, což může mít za následek zpoždění v platebních povinnostech.
Dalším důsledkem nesprávného vyplnění může být nesprávné určení daňové povinnosti, což může vést k tomu, že poplatník zaplatí buď méně, než by měl, což může být považováno za daňový únik, nebo naopak více, což je pro něj ekonomicky nevýhodné.
Pokud je zjištěna závažná chyba, může úřad také zahájit správní řízení a uložit pokutu. Proto je nezbytné před podáním přílohy důkladně zkontrolovat veškeré uvedené údaje a v případě pochybností se obrátit na odborníky nebo přímo na příslušný správní úřad.