Úvod do Souhrnného hlášení k dani z přidané hodnoty
Každý podnikatel, plátce daně z přidané hodnoty (DPH), se potýká se složitostí administrativních povinností. Jednou z klíčových povinností je podání Souhrnného hlášení k DPH, které slouží k informování finančního úřadu o dodání zboží nebo poskytnutí služeb do jiného členského státu EU. Tento dokument, označovaný kódem 25 5525, je nezbytný pro správnou evidenci transakcí a zajištění transparentnosti ve vztahu k daňovým povinnostem. Bez jeho podání by plátce mohl čelit vážným sankcím.
Rámec podání souhrnného hlášení
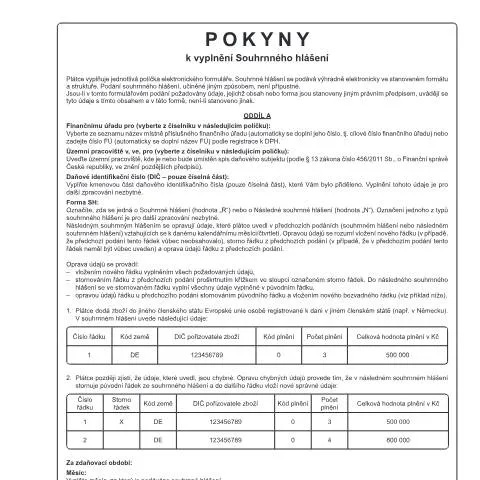
Při podání souhrnného hlášení je nezbytné dodržovat specifické postupy a termíny. Hlásí se za každé zdaňovací období, a to buď měsíčně, nebo čtvrtletně, v závislosti na objemu plnění. Všechny údaje musí být předloženy v elektronické podobě, což vyžaduje určité technické znalosti a dovednosti. Formulář je strukturován tak, aby usnadnil vyplnění a přehlednost informací.
Specifika pro plátce DPH
- Každý plátce DPH je povinen podat souhrnné hlášení, pokud dodává zboží do jiného členského státu EU.
- Pokud plátce nepodá hlášení včas, může mu být uložena pokuta.
- Zvláštní pozornost je třeba věnovat datům, kdy se hlášení podává, aby se předešlo podezření z podvodu či nesrovnalostí.
Příprava a vyplnění formuláře
Vyplnění formuláře Souhrnného hlášení k DPH vyžaduje pečlivou přípravu. Je důležité mít po ruce veškeré potřebné informace o transakcích, které byly uskutečněny v daném období. To zahrnuje nejen data o dodaném zboží a poskytnutých službách, ale také údaje o odběratelích v jiných členských státech EU.
Postup vyplnění jednotlivých sekcí
Při vyplňování formuláře je důležité postupovat podle jednotlivých pokynů:
- Údaje o daňovém subjektu: Zde je nutné uvést DIČ a další identifikační údaje.
- Typ souhrnného hlášení: Plátce musí zvolit mezi běžným a následným hlášením.
- Zdaňovací období: Uveďte měsíc nebo čtvrtletí a rok, za který hlášení podáváte.
- Údaje o plnění: Zapište všechny provedené dodávky zboží s detailními informacemi o kódech zemí, DIČ odběratelů a hodnotách plnění.
Podání formuláře a elektronická komunikace
Formulář je nutné podávat výhradně elektronicky. To zajišťuje rychlost a efektivitu procesu. Je třeba mít zřízenou datovou schránku, která slouží k oficiální elektronické komunikaci s úřady. Všechny dokumenty musí být podány ve stanoveném formátu, jinak nebude podání akceptováno.
Jak správně předložit formulář
- Přihlášení do datové schránky: Ujistěte se, že máte přístup k vaší datové schránce.
- Odeslání dokumentu: Jakmile je formulář vyplněn a zkontrolován, odešlete ho z datové schránky na příslušný finanční úřad.
- Potvrzení o podání: Po odeslání obdržíte potvrzení, které je důležité uchovat pro případné dodatečné kontroly.
Co dělat v případě chyb nebo nesrovnalostí
Pokud během podání zjistíte, že došlo k chybě, je nutné situaci rychle řešit. Můžete podat následné souhrnné hlášení, kde uvedete správné údaje a zrušíte ty chybná. Toto hlášení opravuje předchozí chyby a je důležité pro zachování správnosti evidence.
Postup při opravě chyb
Oprava chyb v souhrnném hlášení zahrnuje několik kroků:
- Stornování řádku: U chybných údajů je třeba je označit a stornovat.
- Přidání správných údajů: Nové správné údaje musí být přidány do následujícího hlášení.
- Údržba dokumentace: Uchovávejte veškerou dokumentaci o podaných hlášeních pro možné audity.
Důsledky a sankce za nedodržení povinností
Pokud dojde k opomenutí podání souhrnného hlášení, nebo pokud jsou v něm uvedeny nepravdivé údaje, plátce se vystavuje riziku pokut a dalších administrativních sankcí. Důsledky mohou zahrnovat:
- Pokuty za opožděné podání hlášení.
- Možnost auditu ze strany finančního úřadu.
- Potenciální ztrátu nároku na odpočet daně.
Specifika pro mezinárodní plátce
Pokud je plátce z jiného členského státu EU, musí dodržovat specifické pokyny, které se vztahují na transakce s českými subjekty. Ověření DIČ odběratelů a důkladná evidence jsou nezbytné pro správnost a legálnost obchodních operací.
Připravte si potřebné dokumenty a informační zdroje
Před podáním souhrnného hlášení je důležité mít po ruce veškeré relevantní dokumenty:
- Doklady o dodání zboží: Faktury a další důkazy o uskutečněných transakcích.
- Komunikace s odběrateli: Uložení všech emailů a dohod se zákazníky, které mohou být důležité pro audit.
- Interní protokoly a doklady: Evidence odchozích a příchozích faktur, aby bylo možné sledovat, co bylo podáno a co chybí.
Zdroje informací a podpora
V případě nejasností ohledně vyplnění formuláře nebo podání souhrnného hlášení je možné se obrátit na:
- Finanční úřad pro místně příslušné rady a pokyny.
- Profesionální daňové poradce, který může poskytnout odborné rady a pomoc.
- Online zdroje a webové portály věnované problematice daně z přidané hodnoty.
Závěrečná doporučení
Správné a včasné podání Souhrnného hlášení k dani z přidané hodnoty je klíčové pro každého plátce DPH. Dodržováním výše uvedených pokynů a důslednou dokumentací si zajistíte bezproblémovou komunikaci s finančními úřady a minimalizujete rizika spojená s administrativními sankcemi. Nenechávejte vyplnění a podání hlášení na poslední chvíli a buďte proaktivní v uchovávání všech důležitých informací.
Specifika vyplnění Souhrnného hlášení podle typu plátce DPH
Každý plátce DPH může mít specifické povinnosti při vyplňování Souhrnného hlášení v závislosti na typu činnosti, kterou vykonává. Plátci registrovaní jako plátci DPH a ti, kteří se registrovali podle zvláštních předpisů, se mohou lišit v druhu a množství informací, které musí poskytnout. Například, malí plátci DPH, kteří se rozhodli pro použití paušálního režimu, mohou mít zjednodušené procesy a mohou být osvobozeni od některých podrobností, které by jinak museli uvádět.
Dále je důležité brát v úvahu, zda plátce má sídlo v rámci EU nebo mimo ni. Plátci, kteří obchodují s jinými členskými státy, musí uvádět dodatečné informace, včetně identifikačních čísel obchodních partnerů a celkového objemu obchodů s těmito partnery. Naopak plátci, kteří se zabývají vývozem zboží do zemí mimo EU, musí být obeznámeni s odlišnými pravidly a požadavky, které se na ně vztahují, a tato skutečnost by měla být zohledněna při vyplnění Souhrnného hlášení.
Jak správně identifikovat a uvádět dodavatele a odběratele
Souhrnné hlášení obsahuje klíčové informace o dodavatelích a odběratelích, které je třeba správně identifikovat. Plátci DPH musí vždy zkontrolovat, zda mají platná identifikační čísla DPH svých obchodních partnerů. U každého dodavatele by měl být uveden nejen název a adresa, ale také jeho identifikační číslo DPH. Pokud dojde ke změně údajů o dodavateli, je plátce povinen tuto změnu v hlášení zohlednit.
Je také zásadní správně uvést množství a hodnotu dodaného zboží či poskytnutých služeb. Plátci by měli zajistit, aby celkové částky odpovídaly údajům v jejich účetnictví a fakturách. V případě, že dojde k jakýmkoli nesrovnalostem, může to vést k pokutám nebo dalším administrativním komplikacím.
Termíny a lhůty pro podání Souhrnného hlášení
Dodržování lhůt pro podání Souhrnného hlášení je klíčové pro plátce DPH. Souhrnné hlášení se musí podávat měsíčně nebo čtvrtletně, v závislosti na úrovni obratu plátce, přičemž platí, že plátci s nižším obratem mohou vyplňovat hlášení čtvrtletně. V případě, že poslední den lhůty na podání hlášení připadá na víkend nebo svátek, je lhůta prodloužena na nejbližší pracovní den.
Plátci mají také povinnost archivovat podané dokumenty po dobu deseti let. Je doporučeno uchovávat kopie Souhrnného hlášení, pokud je podáváno elektronicky, což je nejčastější forma. Uložení dokumentů v datové schránce je doporučeno, protože poskytuje dodatečnou ochranu a snadný přístup k těmto informacím v budoucnu.