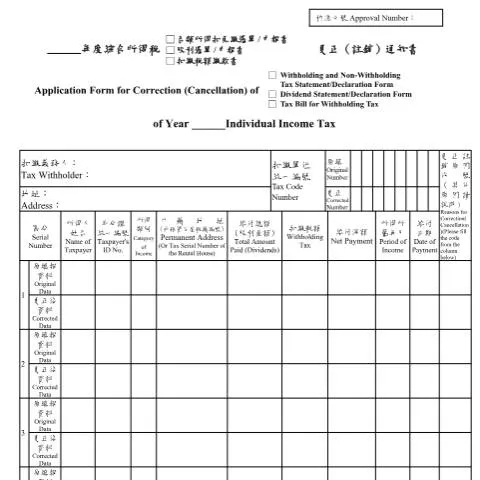
在更正股利資料繳款書時的必要性
每年的綜合所得稅申報期,許多納稅人或企業可能需面對股利資料的變更或更正。若因為各種原因,例如資料填寫錯誤、數據更新或股利來源在稅務上有變更,便需依據《綜合所得稅各類所得資料股利資料繳款書更正(註銷)通知書》進行申請。此文件的正確填寫及提交,能避免未來的稅務問題,確保納稅人在法律上的合規性。
適用範圍與對象分析
面對這份更正通知書時,主要的對象包括但不限於下列幾種情況:
- 個人納稅人:如因股利收入的改變而需更正資料的個人。
- 法人納稅人:例如公司或其他法人實體需對其股利資料進行更正。
- 會計與稅務顧問:協助納稅人填寫或處理更正文件的專業人士。
在某些情況下,例如合併或收購情形下,股利的分類或計算方式可能會有所調整,這時候涉及的納稅人也需要填寫此表以確保正確的稅務處理。
更正通知書的具體內容解讀
了解《綜合所得稅各類所得資料股利資料繳款書更正(註銷)通知書》的每一個欄位,能夠幫助填表者避免錯誤,提高申請的成功率。通常,此表格的主要部分包括:
- 納稅人基本資料:包括姓名、身分證號碼、聯絡資訊等。
- 股利來源的詳細資料:需列出每一筆股利的來源及金額。
- 更正原因:提供填表者的具體更正原因說明。
- 附加文件:如有必要,附上相關的證明文件以支持更改的合理性。
常見的填寫錯誤與應對策略
在填寫此文件時,常見的錯誤包括:
- 錯誤的身分證號碼或統一編號:必須仔細檢查所填寫的資料是否準確。
- 未提供完整的股利來源資訊:所有相關股利資料應詳細列出,以避免資訊不完整而導致拒絕。
- 缺少必要的附加文件:在提交申請前,需再次確認是否附上所有必要的證明文件。
若發現錯誤,建議立即聯繫當地稅務機關以獲得指導。
申請時間與流程概述
申請《綜合所得稅各類所得資料股利資料繳款書更正(註銷)通知書》的時間通常與所得稅申報期相連。具體流程包括以下幾個步驟:
- 準備所需文件,並確保填寫無誤。
- 前往當地的財政部稅務局提交文件。
- 根據要求,可能需要接受進一步的審查或補充資料。
在成功提交後,稅務局會將處理結果通知納稅人,這通常需要數周的時間。
文件提交方式的多樣化
隨著科技的進步,納稅人除了可以親自到稅務局提交申請外,也可以透過電子方式進行申請。具體來說:
- 線上提交:若您已註冊電子報稅系統,可以在線上提交更正請求。
- 郵寄方式:在某些特殊情況下,您可以選擇將填好的表格郵寄至當地稅務局。
無論使用哪種方式,建議保留申請的副本及相關證明,以備日後查詢。
文件變更的影響解析
一旦《綜合所得稅各類所得資料股利資料繳款書更正(註銷)通知書》被批准,納稅人的稅務記錄會隨之更新。這對未來的稅務繳納及報告將會有以下影響:
- 可確保未來申報的資料正確無誤,避免可能的稅務罰款。
- 更新後的資料將反映在納稅人未來的綜合所得稅計算中。
- 必要時,納稅人可以要求相關文件以用於未來的財務規劃或稅務顧問諮詢。
與其他相關文件的區別
當面對《綜合所得稅各類所得資料股利資料繳款書更正(註銷)通知書》時,應了解其與其他類似文件的差異。例如:
| 文件名稱 | 用途 | 適用情況 |
|---|---|---|
| 股利資料繳款書 | 報告股利收入 | 每年報稅時需填寫 |
| 更正申請書 | 對已提交資料進行更正 | 發現填寫錯誤時使用 |
| 註銷申請書 | 取消已提交的股利資料 | 不再有股利收入時使用 |
這樣的區別有助於納稅人更清楚了解各文件的用途,避免混淆。
結語:持續知識更新與稅務合規的重要性
面對繁複的稅務體系,納稅人應持續關注與更新相關的知識,確保在法律框架內行事。通過正確的填寫與提交《綜合所得稅各類所得資料股利資料繳款書更正(註銷)通知書》,不僅能減少未來的稅務問題,也能夠讓納稅人更了解自身的稅務責任,進而在這個制度中,做到合法合規。
股利所得的類型與申報方式
在台灣,股利所得的類型主要分為兩類:普通股股利與優先股股利。普通股股利通常根據公司的盈利情況和董事會的決策進行發放,而優先股股利則固定,通常在公司支付普通股股利前先支付給優先股股東。在綜合所得稅申報時,納稅人應注意這些股利的來源及其對稅務的影響。
在申報股利所得時,納稅人需填寫《綜合所得稅申報表》,並根據公司發給的股利證明書將股利金額詳實填寫。在此過程中,若股利所得來自於外國公司,則需查閱相關的稅務協定,以避免雙重課稅。
此外,納稅人還需留意股利的稅率問題。根據《所得稅法》第十四條,股利所得可適用不同的稅率,在稅務規劃時,應根據自身的稅務狀況來選擇最優的申報方式。
如何處理股利資料的更正與註銷
在股利資料的申報過程中,有時會遇到需要更正或註銷的情況。若納稅人在申報後發現股利資料有誤,必須及時向當地的稅務機關提出更正申請。根據《行政程序法》第三十七條,納稅人應在發現錯誤後的合理時間內提出更正。
更正申請需填寫《綜合所得稅各類所得資料股利資料繳款書更正申請表》,並附上原始申報的資料及更正的理由。稅務機關會根據提交的資料進行核查,必要時可能會要求納稅人提供進一步的證明文件。
註銷股利資料則是針對那些確定不再需要申報的股利,納稅人需要提交《股利資料註銷申請表》。在註銷申請中,納稅人需詳述申請原因及相關的股利資料,並保留相關的書面證明,以備查詢。
股利所得的法律依據與政策背景
股利所得的徵稅政策根源於《所得稅法》的相關條款,該法對於股利所得的性質、稅率及申報程序進行了詳細規範。此外,台灣政府為了促進企業的成長和吸引外資,亦不斷調整相關政策,例如股利稅率的優惠政策。
根據《所得稅法》第四十條,國內公司發放的股利,若股東為個人,則股利所得稅率為21%。然而,若股東為法人,則股利所得可不需再課稅,這樣的政策旨在鼓勵企業間的資本流通及再投資。
此外,隨著經濟環境的變化,政府也會不定期回顧和調整股利所得的稅收政策,以促進經濟的穩定發展。因此,納稅人在申報股利所得時,應持續關注相關法律的變更與動態,確保自己的申報行為符合最新的法律要求。