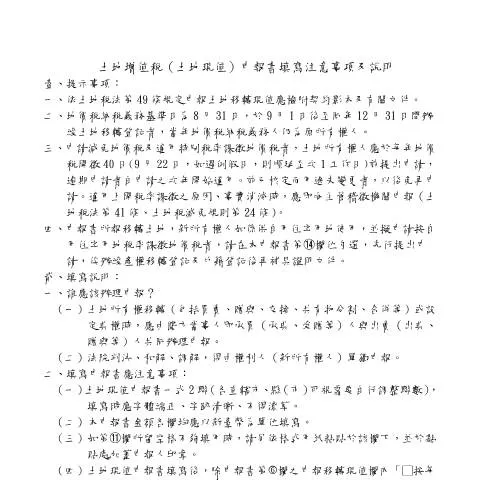
土地增值稅〈土地現值〉申報書的獨特性與功能
在台灣的稅務系統中,土地增值稅(增值稅)的申報是一項重要的義務。而「土地增值稅〈土地現值〉申報書」是針對土地現值的具體申報文書。與其他稅務申報書相比,這份表單的特點在於它專注於土地的實際市場價值,這對於土地買賣及相關交易的稅務計算至關重要。
表單功能與其他相似表單的區別
土地增值稅的申報書與其他稅務申報文件,如所得稅申報表或房屋稅申報表,有著明顯的區別。各類稅務申報表的目的不同,內容、格式及要求也各異。
- 土地增值稅申報書:專注於土地的現值變化,涉及土地增值的部分。
- 所得稅申報表:主要針對個人或企業的收入進行申報,關注於整體的財務狀況。
- 房屋稅申報表:針對房屋的持有狀況,與土地增值稅相輔相成,但目標不同。
因此,正確理解「土地增值稅〈土地現值〉申報書」的專有性對於納稅人準確的稅務規劃和合規至關重要。
針對不同人群的申報要求與特例
此申報書的適用對象包括各類土地所有權人,無論是自然人還是法人。根據不同的情況,申報人可能會面臨不同的要求,以下是一些特定情況:
自然人與法人之別
- 自然人:如個人擁有土地,需依其持有的土地面積及現值進行申報。
- 法人:如公司或企業,則需提交企業登記證及稅號,並依照法人稅法進行申報。
特殊情況的考量
除了正常的申報流程外,某些特殊情況的納稅人可能需額外考量,例如:
- 若土地是繼承或贈與而來,可能需提供相關的法律文件。
- 如果土地的使用性質改變,例如農地轉為建地,也需進行相應的申報調整。
申報流程的完整時間軸
從申報的啟動到最終的稅務決定,整個流程可以分為幾個關鍵階段:
- 確認申報資格:在開始填寫表單前,確保自己具備申報的資格。
- 收集相關資料:包括土地的登記資料及過去的交易記錄。
- 填寫申報表:根據指引完整填寫所有必要的資訊。
- 提交表單:依選擇的渠道進行提交。
- 等待審核:稅務單位將根據您的申報進行審核。
- 收到稅務通知:若申報通過,將會收到相應的稅務通知。
申報表的提交方式與渠道
申報表的提交是整個流程中的重要步驟。根據不同的情況,申報人可選擇多種提交方式:
線上提交的優勢
通過台灣的電子政務平台,納稅人可以方便地進行線上申報,此方式提供了便捷和快速的申報體驗。線上提交的一些優勢包括:
- 可以隨時隨地進行申報,無需親自前往稅務機關。
- 系統會自動檢查填寫的內容,以減少錯誤的可能性。
- 可隨時查詢申報進度。
紙本提交的考量
若選擇紙本提交,則需至當地的稅務局辦公室,並準備好所有必要的附件文件。這種方式相對較為傳統,但在某些情況下,例如網路不便時仍然是必要的選擇。
如何處理申報中的錯誤或缺失文件
在稅務申報的過程中,出現錯誤或缺失文件的情況並不少見。因此,了解如何正確應對這些情況是每位納稅人必須掌握的知識。
錯誤更正的程序
若發現填寫錯誤,納稅人應立即聯繫相關稅務單位,提出更正申請。這通常需要提供更正的證明文件,並解釋原錯誤的原因。
缺失文件的補充
對於缺失的文件,建議納稅人在提交申報前仔細檢查所需資料,若在提交後發現缺失,應盡快補交,避免影響稅務的審核進度。
表單各項欄位解析及注意事項
本表單包含多個欄位,每個欄位都有其特定的填寫要求。以下將逐一分析各個欄位及其可能出現的填寫陷阱。
| 欄位名稱 | 填寫要求 | 常見錯誤 |
|---|---|---|
| 土地登記號碼 | 必須準確無誤,對應土地登記資料 | 填寫錯誤或漏填 |
| 土地面積 | 需按公頃或平方公尺填寫,需與現行土地測量數據一致 | 單位錯誤或數據不符合 |
| 申報人資訊 | 需完整填寫姓名、身份證字號等個人資訊 | 忽略填寫或填寫不當 |
這些細節往往影響申報的有效性,因此應特別留意每一項欄位的要求。
土地增值稅申報書在整體流程中的關鍵角色
土地增值稅〈土地現值〉申報書不僅僅是一份文件,它在整個稅務申報流程中扮演著關鍵角色。正確的申報有助於政府獲取準確的稅基,並保障納稅人的合法權益。
因此,納稅人應充分意識到這份表單的重要性,以確保自身的合法權益不受侵害,並在稅務上保持透明。
土地增值稅的計算方式及其影響因素
土地增值稅是根據土地的現值與其原始取得成本之間的增值部分徵收的稅款。在計算土地增值稅時,需考量多種因素,包括土地的使用性質、地區發展狀況、及市場需求等。首先,土地的現值是基於建物所在區域的市場價值及其周邊環境的評估。其次,政府會定期針對不同區域和用途的土地進行價格調查,以便更新土地現值。而土地的原始取得成本則是指購置土地時實際支付的金額,包括相關的交易費用。
在特定情況下,土地增值稅的稅率可能會有所變動,例如當地政府為了刺激經濟或促進特定區域的發展,可能會提供稅率減免或優惠。此外,土地的使用性質也會影響稅款的計算,例如商業用地與住宅用地的稅率可能不同,這需要納稅人特別留意。納稅人在申報土地增值稅時,有義務提供準確的土地現值及原始取得成本資料,否則可能面臨罰款或其他法律後果。
土地增值稅申報程序中的常見問題解答
對於首次申報土地增值稅的納稅人來說,可能會對申報程序感到困惑。以下是一些常見問題及解答,旨在幫助納稅人更清晰地理解申報流程:
- Q: 申報土地增值稅的截止日期是什麼時候?A: 土地增值稅的申報截止日期通常為每年的5月31日,並需在此日期前提交申報書。
- Q: 如果我無法在截止日期前完成申報,該怎麼辦?A: 若您無法按時申報,建議儘早向當地稅務機關申請延遲申報,具體的延遲條件由當地稅務機關決定。
- Q: 在申報過程中,我需要提供哪些文件?A: 一般來說,您需要提供土地的交易契約、相關的估價報告以及過去的稅務繳納記錄等文件,以證明土地的現值及原始取得成本。
- Q: 申報後,如果發現申報資訊有誤,該怎麼辦?A: 若發現申報內容有誤,您應儘快向稅務機關提出更正申報,以避免因錯誤申報造成的罰款。
土地增值稅的徵收及使用情況
土地增值稅的徵收目的不僅是為了增加政府的稅收,更是為了有效管理土地資源,促進土地的合理利用。這些稅收通常用於地方建設與發展,例如興建公共設施、改善交通網絡及推動社會福利計畫。當地政府透過這些措施,提升居民的生活品質,同時也促進經濟成長。
另外,土地增值稅的使用情況往往會受到社會關注,特別是在一些重大公共建設項目中,民眾常期待政府能夠透明地公布稅收的使用情況,以便了解納稅人所支付的稅款如何被合理分配。此外,地方政府也會定期舉辦公開會議,向民眾報告土地增值稅的徵收狀況及使用計畫,以促進社會的參與與監督。
在某些情況下,土地增值稅的使用會因為政策調整或經濟環境的變化而有所影響。政府可能會根據經濟的發展需求,重新規劃土地的使用政策或調整稅率,以促進土地的有效利用,這也要求納稅人隨時關注相關政策的變動,做出相應的調整。