申請延緩繳稅的必要性與背景
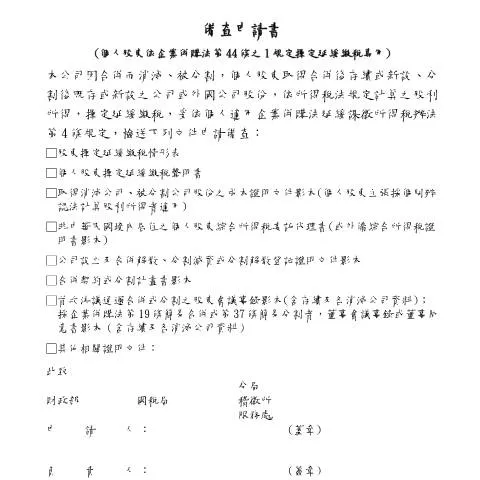
在企業併購的過程中,個人股東面臨著許多複雜的財稅問題,其中繳稅時間的延緩便是一個關鍵因素。透過提交個人股東依企業併購法第44條之1規定擇定延緩繳稅備查申請書,股東有機會在特定條件下獲得稅款繳納的延遲,這對於籌措資金、資金周轉及未來的財務規劃尤為重要。
這份申請書的提交,並不僅僅是一個行政程序,更是一個能夠直接影響企業併購成效與個人財務狀況的重要環節。隨著台灣對企業併購相關法規的不斷完善,了解如何正確填寫及提交該申請書,對每位股東而言皆是不可或缺的技能。
填寫申請書的關鍵要素
在針對備查申請書的填寫過程中,清晰的個人資訊及申請理由是必不可少的。需要特別注意以下幾個要素:
- 股東身份證明:需提交有效的身份證件副本,如身分證或護照。
- 企業資訊:提供與企業併購相關的基本資料,包括企業名稱、登記號碼及併購計畫的簡要說明。
- 稅務狀況:填寫過往的繳稅記錄及未來預期的稅務支出,必要時可附上稅務專家的意見書。
在填寫這些資訊時,必須確保提供的數據準確無誤,避免因資訊錯誤導致申請失敗或延誤。
申請流程的詳細步驟
從準備申請書到提交的整個過程可以分為幾個步驟,以下是一個逐步指導:
- 文件準備:收集並準備所有必要的文件,包括身份證明及企業資料。
- 填寫申請書:在仔細閱讀相關規定後,填寫備查申請書,並檢查所有資訊的正確性。
- 提交申請:根據選擇的提交方式,將申請書及附件提交給綜合所得稅局。
- 確認收到:在提交後,應向相關機關確認申請書已被接收。
- 等待審核:在申請審核期間,保持聯繫以獲取處理進度。
選擇提交方式:線上與紙本的差異
當涉及到備查申請書的提交時,申請者可以選擇線上或紙本兩種方式,各有其優缺點:
| 提交方式 | 優點 | 缺點 |
|---|---|---|
| 線上提交 | 快速,隨時可操作,方便查詢進度 | 需要穩定的網路,可能有技術問題 |
| 紙本提交 | 直觀,適合不熟悉數位操作的人 | 耗時,需考慮郵寄時間及風險 |
選擇適合的提交方式,不僅影響申請的時效性,也可能影響最終結果。建議根據自身的情況,選擇最為有效的方式。
關鍵時間點與重要期限
在申請的過程中,時間管理非常關鍵。以下是一些主要的時間點需要特別注意:
- 申請開始時間:通常在企業併購計畫確定後的初期即可開始準備。
- 提交截止時間:需在規定的期限內提交申請,逾期可能喪失延緩繳稅的機會。
- 審核結果通知:通常在提交後的幾週內會有結果通知,建議隨時保持聯絡。
對股東的影響與潛在後果
若申請獲得批准,股東將受益於延緩繳稅的條件,這將有助於企業併購過程中資金的運用。然而,若未能提交申請或申請被駁回,可能會導致以下幾個問題:
- 財務壓力:在短期內需要繳納高額稅款,影響企業流動性。
- 法律責任:如果未依法及時申報,可能會面臨罰款或其他法律制裁。
- 商業信譽:長期未解決的稅務問題可能會影響股東個人及公司的商業信用。
審核進度的查詢與後續行動
在提交申請後,股東有權利查詢審核進度。一般來說,可以透過以下幾種途徑進行查詢:
- 在線查詢系統,輸入申請編號即可查詢進度。
- 撥打綜合所得稅局的客服電話,通過提供個人資訊來查詢。
- 親自前往綜合所得稅局的辦公室,與工作人員面對面洽談。
如遇到申請進程延遲或異常情況,股東應及時聯繫相關部門進行跟進,以便及早解決可能的問題。
從備查申請書到納稅義務的全過程
整體上,從提交個人股東依企業併購法第44條之1規定擇定延緩繳稅備查申請書開始,到最終的納稅義務履行,股東應當密切關注每一個步驟,切勿掉以輕心。每個環節都可能對最終的商業結果產生深遠的影響。
透過合理的時間規劃和準確的文件準備,確保每個階段都能順利完成,這不僅是對自身財務狀況的負責,也是對整個企業併購過程的重視。在台灣的法規環境中,合規是成功的關鍵,了解每一項行政要求則是每位股東不可或缺的基本能力。
了解企業併購法第44條之1的延緩繳稅條件
根據台灣《企業併購法》第44條之1,個人股東在特定情況下可以選擇延期繳納稅款。這一規定主要針對因企業合併、分割或併購所產生的稅務負擔,尤其在交易涉及資本利得稅時,個人股東可根據自身情況進行選擇。根據該法律規定,延緩繳稅的條件包括但不限於:
- 股東須持有合併前的股份並在合併後持有新公司的股份。
- 延緩繳稅的申請必須在合併、分割或併購的稅務期限之前提出。
- 個人股東須提交相關的證明文件,例如合併協議書、股份轉讓契約及股東會決議等。
這些條件的具體實施細則和要求,建議在申請前咨詢專業的稅務顧問,以確保滿足所有法定要求,並避免未來可能的稅務爭議。
申請延緩繳稅的具體流程
如果您符合《企業併購法》第44條之1所規定的條件,以下是申請延緩繳稅的具體流程:
-
準備必要文件:
申請人需準備包括個人身份證明文件、合併或併購的相關文件、以及延緩繳稅的申請書。這些文件應清晰、完整,以便於稅務機關的審核。
-
填寫申請表格:
根據所需的資料,填寫《延緩繳稅申請表》,並確保包含所有需要的附件資料。這一表格通常可以在財政部或地方稅務局的官網上下載。
-
提交申請:
將填寫完畢的表格和所有附件一同提交至當地的稅務機關。建議使用掛號郵件或親自遞交,以獲得確保申請已被接收的證明。
-
等待審核結果:
稅務機關將在收到申請後進行審核,通常會在法定期限內給予回覆。如有需要,稅務機關可能會要求補充資料,申請人需按要求提供。
如果申請獲得批准,則稅務機關會發出通知,確認延緩繳稅的內容及具體的繳納期限。
延緩繳稅的潛在風險與注意事項
儘管企業併購法第44條之1為個人股東提供了延緩繳稅的機會,但在享受這一政策之前,必須意識到可能面臨的一些風險和注意事項:
- 未來的稅務負擔:延緩繳稅並不等於免稅,股東仍需在未來某一時間點繳納該稅款,隨之而來的稅務負擔可能會影響個人財務計劃。
- 法律和政策變動:台灣的稅務政策和法律可能隨著政府的財政策略而調整,這可能影響到延緩繳稅的適用性及條件。因此,持續關注相關政策的變化是必要的。
- 合併過程中的不確定性:企業併購過程中可能存在風險,如交易未能順利完成等,這可能會影響延緩繳稅的申請。
因此,建議個人股東在申請延緩繳稅前,充分考慮自身的資金狀況及稅務負擔,必要時尋求專業意見,以制定最適合的財務策略。