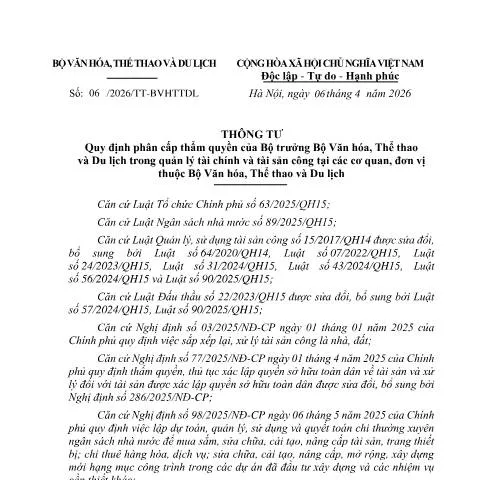
Chức Năng và Ý Nghĩa của Thông tư số 06/2026/TT-BVHTTDL
Thông tư số 06/2026/TT-BVHTTDL của Bộ Văn hóa, Thể thao và Du lịch không chỉ là một văn bản hành chính mà còn là một công cụ quan trọng trong việc phân cấp thẩm quyền quản lý tài chính và tài sản công. Sự ra đời của thông tư này là cần thiết nhằm nâng cao tính tự chủ và trách nhiệm của các cơ quan, đơn vị trực thuộc Bộ, đồng thời tạo điều kiện thuận lợi cho việc quản lý ngân sách và tài sản công hiệu quả hơn.
Thông tư này quy định rõ ràng về quyền hạn, nhiệm vụ của các cơ quan nhà nước và đơn vị sự nghiệp công lập, từ đó đảm bảo sự đồng bộ và nhất quán trong quản lý tài chính. Đặc biệt, nó tạo ra một khung pháp lý vững chắc cho việc phân bổ và sử dụng ngân sách, qua đó góp phần thúc đẩy sự phát triển của ngành văn hóa, thể thao và du lịch.
Khung Pháp Lý và Lịch Sử của Thông tư
Thông tư số 06/2026/TT-BVHTTDL được ban hành căn cứ theo nhiều luật và nghị định, trong đó nổi bật là Luật Tổ chức Chính phủ, Luật Ngân sách nhà nước và Luật Quản lý, sử dụng tài sản công. Những văn bản này tạo nền tảng pháp lý cho việc quản lý tài chính và tài sản công tại các cơ quan, đơn vị thuộc Bộ.
Trong bối cảnh hiện tại, việc phân cấp thẩm quyền theo thông tư này là một bước đi phù hợp với xu thế cải cách hành chính, nhằm giảm nhẹ gánh nặng cho các cơ quan quản lý trung ương, đồng thời nâng cao tính chủ động của các đơn vị địa phương. Đặc biệt, việc thực hiện các nội dung của thông tư còn phải tuân thủ theo các nghị định quy định chi tiết về đầu tư công, mua sắm tài sản công và quản lý ngân sách nhà nước.
Đối Tượng Áp Dụng Thông tư
Thông tư này áp dụng cho nhiều nhóm đối tượng khác nhau, từ các cơ quan sử dụng ngân sách trực thuộc đến các tổ chức và cá nhân có liên quan trong lĩnh vực văn hóa, thể thao và du lịch. Cụ thể:
- Nhóm 1: Các cơ quan có đơn vị sử dụng ngân sách trực thuộc như Cục Thể dục thể thao Việt Nam, Cục Du lịch Quốc gia Việt Nam và Cục Văn hóa các dân tộc Việt Nam.
- Nhóm 2: Các cơ quan khác có đơn vị sử dụng ngân sách không thuộc nhóm 1.
- Nhóm 3: Các đơn vị sử dụng ngân sách trực thuộc Bộ và các tổ chức, cá nhân khác có liên quan.
Việc phân nhóm này giúp dễ dàng xác định và phân cấp thẩm quyền cho các đơn vị khác nhau, từ đó tối ưu hóa quy trình quản lý tài chính và tài sản.
Các Bước Thực Hiện Quy Trình Quản Lý Tài Chính
Quy trình quản lý tài chính theo thông tư được chia thành nhiều bước rõ ràng, giúp các đơn vị dễ dàng nắm bắt và thực hiện:
- Bước 1: Xác định nhu cầu sử dụng ngân sách và lập dự toán chi tiết cho các nhiệm vụ, dự án cụ thể.
- Bước 2: Tiến hành phê duyệt nhiệm vụ theo quy định. Thủ trưởng đơn vị thuộc nhóm 1 có thẩm quyền phê duyệt nhiệm vụ thuộc phạm vi quản lý của mình.
- Bước 3: Triển khai thực hiện các nhiệm vụ đã được phê duyệt, đảm bảo sử dụng ngân sách đúng mục đích và hiệu quả.
- Bước 4: Tổng hợp, báo cáo tình hình sử dụng ngân sách và tài sản theo định kỳ để đảm bảo tính minh bạch trong quản lý.
Việc thực hiện đúng quy trình không chỉ giúp nâng cao hiệu quả sử dụng ngân sách mà còn đảm bảo tính pháp lý trong các hoạt động quản lý tài chính của từng đơn vị.
Thời Gian và Quy Định Liên Quan
Thông tư này có hiệu lực từ ngày ban hành và sẽ tiếp tục áp dụng cho đến khi có quy định mới. Trong quá trình triển khai, các đơn vị cần chú ý đến thời hạn lập dự toán ngân sách hàng năm, các kế hoạch, dự án đầu tư xây dựng phải được đăng ký vào kế hoạch vốn trung hạn của Bộ.
Điều quan trọng là phải nắm rõ các mốc thời gian quan trọng trong năm tài chính, từ đó chủ động lên kế hoạch và chuẩn bị các tài liệu cần thiết cho việc lập dự toán ngân sách, tránh trường hợp bị động, ảnh hưởng đến hoạt động của đơn vị.
Cách Thức Theo Dõi và Quản Lý Hồ Sơ
Để đảm bảo quá trình quản lý tài chính diễn ra một cách hiệu quả, việc theo dõi và quản lý hồ sơ là rất cần thiết. Các đơn vị nên áp dụng các biện pháp công nghệ thông tin để cập nhật tình hình sử dụng ngân sách và tài sản công một cách nhanh chóng và chính xác. Việc này không chỉ giúp tiết kiệm thời gian mà còn nâng cao độ chính xác trong quá trình báo cáo.
Các đơn vị cần có hệ thống lưu trữ hồ sơ đầy đủ và chính xác, bao gồm:
- Báo cáo tài chính hàng năm.
- Biên bản phê duyệt ngân sách và tài sản.
- Các tài liệu liên quan đến dự án đầu tư và hoạt động sử dụng ngân sách.
Việc lưu trữ hồ sơ chặt chẽ sẽ giúp các đơn vị dễ dàng hơn trong việc kiểm tra, đánh giá, và báo cáo lên cấp trên.
Vai Trò và Ý Nghĩa của Thông tư trong Quá Trình Cải Cách Hành Chính
Thông tư số 06/2026/TT-BVHTTDL góp phần quan trọng vào quá trình cải cách hành chính tại Bộ Văn hóa, Thể thao và Du lịch. Việc phân cấp thẩm quyền không chỉ giúp giảm tải công việc cho các cơ quan trung ương, mà còn thúc đẩy tính tự chủ, sáng tạo trong quản lý tài chính của các đơn vị địa phương.
Đồng thời, thông tư còn nâng cao trách nhiệm của người đứng đầu các cơ quan, đơn vị trong việc quản lý và sử dụng ngân sách công. Từ đó, các đơn vị sẽ phải chịu trách nhiệm toàn diện trước pháp luật và Bộ trưởng về kết quả thực hiện nhiệm vụ của mình. Điều này tạo ra một môi trường cạnh tranh lành mạnh, khuyến khích các đơn vị phấn đấu phát triển, nâng cao chất lượng dịch vụ công.
Định Hướng Tương Lai trong Quản Lý Tài Chính và Tài Sản Công
Trong bối cảnh hội nhập và phát triển hiện nay, việc quản lý tài chính và tài sản công cần phải có những bước đi mới để phù hợp với xu thế toàn cầu. Thông tư số 06/2026/TT-BVHTTDL sẽ là nền tảng quan trọng để Bộ Văn hóa, Thể thao và Du lịch tiếp tục cải cách, hiện đại hóa công tác quản lý tài chính.
Để thực hiện điều này, cần thiết phải:
- Đẩy mạnh ứng dụng công nghệ thông tin trong quản lý tài chính để nâng cao hiệu quả sử dụng ngân sách.
- Tăng cường công tác đào tạo, bồi dưỡng nghiệp vụ cho cán bộ, công chức làm công tác tài chính.
- Thiết lập hệ thống kiểm soát nội bộ chặt chẽ nhằm phát hiện và ngăn ngừa kịp thời các vi phạm trong quản lý tài chính và tài sản công.
Thông qua các biện pháp này, Bộ Văn hóa, Thể thao và Du lịch sẽ không chỉ nâng cao hiệu quả quản lý tài chính mà còn góp phần thúc đẩy sự phát triển bền vững của ngành văn hóa, thể thao và du lịch Việt Nam.
Quy trình thực hiện phân cấp thẩm quyền trong quản lý tài chính
Để thực hiện hiệu quả các quy định tại Thông tư số 06/2026/TT-BVHTTDL, các cơ quan, đơn vị thuộc Bộ Văn hóa, Thể thao và Du lịch cần nắm vững quy trình phân cấp thẩm quyền trong quản lý tài chính. Theo quy định, Bộ trưởng Bộ Văn hóa, Thể thao và Du lịch sẽ đảm nhận vai trò quyết định cuối cùng trong các vấn đề tài chính lớn, trong khi các đơn vị cấp dưới sẽ được giao quyền hạn cụ thể để thực hiện các nhiệm vụ tài chính hàng ngày.
Quy trình này bao gồm nhiều bước quan trọng, bắt đầu từ việc chuẩn bị kế hoạch tài chính, thực hiện lập dự toán ngân sách, cho đến việc quyết toán và báo cáo tài chính. Mỗi đơn vị cần xây dựng kế hoạch tài chính chi tiết, bao gồm các khoản thu, chi và nguồn lực cần thiết để thực hiện nhiệm vụ của mình. Các bước này sẽ được giám sát và phê duyệt bởi bộ phận tài chính của Bộ.
Đặc biệt, trong trường hợp có những điều chỉnh về ngân sách hoặc tài chính, các đơn vị cần gửi Đơn đề nghị điều chỉnh ngân sách (Mẫu số 01/TT-BCA) đến Bộ trưởng để được xem xét và phê duyệt. Việc này không chỉ giúp các cơ quan tuân thủ quy định mà còn nâng cao tính minh bạch và trách nhiệm trong quản lý tài chính công.
Ảnh hưởng của việc phân cấp đến quản lý tài sản công
Việc phân cấp thẩm quyền theo Thông tư số 06/2026/TT-BVHTTDL có tác động lớn đến việc quản lý tài sản công tại các cơ quan, đơn vị thuộc Bộ. Các đơn vị cấp dưới giờ đây có quyền quản lý, sử dụng tài sản công một cách độc lập hơn, điều này không chỉ tạo điều kiện cho sự linh hoạt trong hoạt động mà còn yêu cầu họ phải chịu trách nhiệm cao hơn đối với những tài sản mà họ quản lý.
Các cơ quan cần thiết lập hệ thống theo dõi, quản lý tài sản công chặt chẽ, bao gồm việc lập danh mục tài sản, thực hiện kiểm kê định kỳ và báo cáo tình hình tài sản về Bộ. Thông tư quy định rõ ràng về việc báo cáo tài sản công theo định kỳ hàng năm (Mẫu số 02/TT-BCA), giúp Bộ có được cái nhìn tổng thể về tình hình tài sản của các đơn vị.
Đặc biệt, nếu các đơn vị phát hiện ra vấn đề liên quan đến tài sản như mất mát, hư hỏng hay không sử dụng được, họ cần khẩn trương báo cáo về Bộ để có các biện pháp xử lý kịp thời. Điều này không chỉ giúp bảo vệ tài sản công mà còn nâng cao trách nhiệm và ý thức của các đơn vị trong việc quản lý tài sản.
Đánh giá và cải tiến quy trình phân cấp thẩm quyền
Đánh giá hiệu quả của quy trình phân cấp thẩm quyền trong quản lý tài chính và tài sản công là rất quan trọng để đảm bảo rằng Thông tư số 06/2026/TT-BVHTTDL thực sự phát huy được hiệu quả trong thực tiễn. Các cơ quan thuộc Bộ cần thường xuyên tổ chức các buổi hội thảo, tọa đàm để thu thập ý kiến phản hồi từ các đơn vị về những khó khăn, vướng mắc trong quá trình thực hiện.
Các nội dung cần được đánh giá bao gồm tính hiệu quả trong quản lý tài chính, sự phù hợp của quy trình phê duyệt ngân sách, cũng như khả năng sử dụng tài sản công. Những phản hồi này sẽ là cơ sở để Bộ Văn hóa, Thể thao và Du lịch xem xét, điều chỉnh các quy định cho phù hợp với thực tế và nâng cao hiệu quả quản lý.
Đồng thời, việc áp dụng công nghệ thông tin trong quản lý tài chính và tài sản công cũng cần được chú trọng. Các đơn vị có thể ứng dụng phần mềm quản lý tài chính để theo dõi, đánh giá và báo cáo tài chính một cách nhanh chóng và chính xác, giúp nâng cao tính minh bạch và trách nhiệm trong quản lý tài sản công.