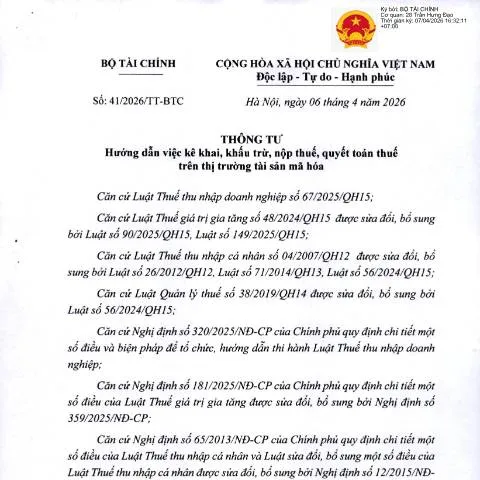
Khám Phá Thông Tư Số 41/2026/TT-BTC: Hướng Dẫn Kê Khai Thuế Trên Thị Trường Tài Sản Mã Hóa
Giữa bối cảnh thị trường tài sản mã hóa không ngừng phát triển tại Việt Nam, việc áp dụng các quy định thuế một cách chính xác và hiệu quả trở nên quan trọng hơn bao giờ hết. Thông tư số 41/2026/TT-BTC của Bộ Tài chính ra đời nhằm hướng dẫn các tổ chức và cá nhân tham gia vào lĩnh vực này trong việc kê khai, khấu trừ và nộp thuế. Để hiểu rõ hơn về tài liệu này, chúng ta sẽ cùng đi sâu vào từng khía cạnh của thông tư.
Đối Tượng Áp Dụng: Ai Cần Lưu Ý?
Thông tư này không chỉ áp dụng cho các cá nhân mà còn cho các tổ chức cung cấp dịch vụ liên quan đến tài sản mã hóa. Cụ thể, các đối tượng cần lưu ý bao gồm:
- Các tổ chức cung cấp dịch vụ tài chính liên quan đến giao dịch tài sản mã hóa.
- Các cá nhân có hoạt động kinh doanh liên quan đến tài sản mã hóa.
- Các cá nhân, tổ chức khác có liên quan trực tiếp đến việc giao dịch, chuyển nhượng tài sản mã hóa.
Việc xác định đúng đối tượng áp dụng sẽ giúp đảm bảo tuân thủ đúng quy định mà không gặp phải những rắc rối không cần thiết.
Quy Trình Kê Khai Thuế: Từng Bước Một
Quy trình kê khai thuế theo Thông tư số 41/2026/TT-BTC được chia thành các bước rõ ràng, giúp người nộp thuế có thể dễ dàng theo dõi và thực hiện.
Bước 1: Chuẩn Bị Hồ Sơ Kê Khai
Người nộp thuế cần chuẩn bị các tài liệu sau:
- Bản sao hợp lệ của giấy chứng nhận đăng ký kinh doanh hoặc giấy chứng nhận hoạt động.
- Bảng cân đối kế toán và báo cáo tài chính liên quan đến giao dịch tài sản mã hóa.
- Hóa đơn chứng từ liên quan đến các giao dịch đã thực hiện.
Bước 2: Điền Thông Tin Vào Mẫu Kê Khai
Mẫu kê khai thuế sẽ bao gồm những thông tin sau:
- Thông tin cá nhân/tổ chức: bao gồm tên, mã số thuế, địa chỉ.
- Chi tiết giao dịch: thông tin về loại tài sản mã hóa, giá trị giao dịch, thời gian thực hiện.
- Giá trị gia tăng (nếu có): cần xác định rõ các khoản thuế giá trị gia tăng áp dụng.
Cần lưu ý rằng việc điền thông tin chính xác là rất quan trọng để tránh sai sót trong quá trình nộp thuế.
Hình Thức Nộp Hồ Sơ: Lựa Chọn Nào Phù Hợp?
Thông tư số 41/2026/TT-BTC quy định các hình thức nộp hồ sơ, bao gồm:
| Hình Thức | Mô Tả | Ưu Điểm | Nhược Điểm |
|---|---|---|---|
| Nộp trực tiếp | Người nộp thuế gửi hồ sơ tại cơ quan thuế địa phương. | Dễ dàng sửa đổi, bổ sung nếu cần thiết. | Mất thời gian chờ đợi, có thể gặp khó khăn về địa lý. |
| Nộp qua mạng | Sử dụng hệ thống kê khai điện tử của Tổng cục Thuế. | Tiết kiệm thời gian, dễ dàng lưu trữ hồ sơ. | Cần có kết nối internet ổn định, có thể gặp sự cố kỹ thuật. |
Việc lựa chọn hình thức nộp hồ sơ phù hợp sẽ phụ thuộc vào điều kiện thực tế của từng cá nhân hoặc tổ chức.
Những Lưu Ý Quan Trọng Khi Kê Khai
Khi thực hiện kê khai thuế theo Thông tư số 41/2026/TT-BTC, người nộp thuế cần lưu ý các điểm sau:
- Thời gian nộp hồ sơ: Phải nộp đúng hạn theo quy định để tránh bị phạt.
- Kiểm tra thông tin: Nên kiểm tra kỹ lưỡng các thông tin trước khi nộp.
- Giữ lại biên nhận: Sau khi nộp hồ sơ, cần giữ lại biên nhận để làm chứng từ trong trường hợp có tranh chấp.
Những lưu ý này sẽ giúp các tổ chức và cá nhân giảm thiểu rủi ro và đảm bảo tuân thủ đầy đủ các quy định pháp luật.
Giải Quyết Trường Hợp Khó Khăn: Làm Gì Khi Có Sai Sót?
Trong quá trình kê khai thuế, nếu có sai sót xảy ra, cá nhân và tổ chức cần thực hiện các bước sau để khắc phục:
- Liên hệ ngay với cơ quan thuế: Cung cấp thông tin chi tiết về vấn đề gặp phải.
- Chuẩn bị hồ sơ bổ sung: Cung cấp các tài liệu cần thiết để sửa đổi thông tin.
- Thực hiện lại quy trình kê khai: Cần nộp lại hồ sơ đã sửa đổi theo quy định.
Việc xử lý kịp thời các sai sót sẽ giúp tránh những hình phạt không mong muốn và đảm bảo quyền lợi cho người nộp thuế.
Đánh Giá Tác Động Của Thông Tư Đến Thị Trường Tài Sản Mã Hóa
Thông tư số 41/2026/TT-BTC được xem là một bước đi quan trọng trong việc quản lý thuế đối với thị trường tài sản mã hóa tại Việt Nam. Với các quy định rõ ràng, nó không chỉ giúp Nhà nước theo dõi và quản lý tốt hơn mà còn tạo điều kiện cho các cá nhân và tổ chức hoạt động minh bạch hơn trong lĩnh vực này.
Điều này đồng nghĩa với việc các nhà đầu tư có thể yên tâm hơn khi tham gia vào thị trường, tạo ra một môi trường đầu tư lành mạnh và bền vững.
Thực thi tốt các quy định này sẽ giúp Việt Nam định hình rõ nét hơn trong lĩnh vực tài sản mã hóa, đồng thời góp phần nâng cao nhận thức của cộng đồng về nghĩa vụ thuế, từ đó thúc đẩy sự phát triển bền vững của toàn bộ ngành công nghiệp này.
1. Quy định về kê khai thuế đối với giao dịch tài sản mã hóa
Khi tham gia vào thị trường tài sản mã hóa, các cá nhân và tổ chức cần phải hiểu rõ các quy định về kê khai thuế theo Thông tư số 41/2026/TT-BTC. Mọi giao dịch mua bán, trao đổi tài sản mã hóa đều phải được kê khai và tính toán thuế thu nhập cá nhân (TNCN) hoặc thuế thu nhập doanh nghiệp (TNDN) nếu có phát sinh lợi nhuận. Cụ thể, căn cứ để xác định thuế phải nộp là sự chênh lệch giữa giá mua và giá bán tài sản mã hóa.
Người nộp thuế cần chuẩn bị các tài liệu liên quan như hợp đồng giao dịch, biên lai thanh toán và các chứng từ chứng minh nguồn gốc tài sản. Đối với các giao dịch lớn, việc lưu giữ hồ sơ là vô cùng quan trọng nhằm đảm bảo tính minh bạch và dễ dàng trong việc quyết toán thuế sau này.
2. Quy trình khấu trừ thuế khi giao dịch tài sản mã hóa
Quá trình khấu trừ thuế trong giao dịch tài sản mã hóa diễn ra theo nhiều bước. Đầu tiên, người nộp thuế cần xác định rõ số thuế TNCN hoặc TNDN phải đóng dựa trên lợi nhuận thực tế của từng giao dịch. Theo Thông tư, mức thuế suất áp dụng cho thu nhập từ tài sản mã hóa sẽ tương tự như các loại hình thu nhập khác, cụ thể là 20% cho doanh nghiệp và từ 5% đến 35% cho cá nhân tùy thuộc vào mức thu nhập.
Người nộp thuế cũng có thể được khấu trừ các khoản chi phí hợp lý liên quan đến việc đầu tư và giao dịch tài sản mã hóa, như phí giao dịch, phí dịch vụ, và các khoản chi phí khác. Những chi phí này cần phải được chứng minh bằng hoá đơn, chứng từ hợp lệ theo quy định của pháp luật.
3. Các nghĩa vụ báo cáo thuế định kỳ theo quy định
Thông tư số 41/2026/TT-BTC quy định các cá nhân và tổ chức tham gia vào thị trường tài sản mã hóa phải thực hiện nghĩa vụ báo cáo thuế định kỳ. Mỗi quý, người nộp thuế phải gửi báo cáo về tình hình giao dịch tài sản mã hóa cũng như tình hình kê khai thuế đến cơ quan thuế địa phương. Việc này nhằm đảm bảo sự minh bạch và thuận lợi trong công tác quản lý thuế của nhà nước.
Báo cáo thuế cần phải bao gồm các thông tin như số lượng tài sản mã hóa đã giao dịch, giá trị giao dịch, số thuế đã nộp, và các thông tin khác liên quan đến hoạt động mua bán tài sản mã hóa. Trong trường hợp không thực hiện báo cáo đúng thời hạn, người nộp thuế có thể bị xử phạt theo quy định của pháp luật.