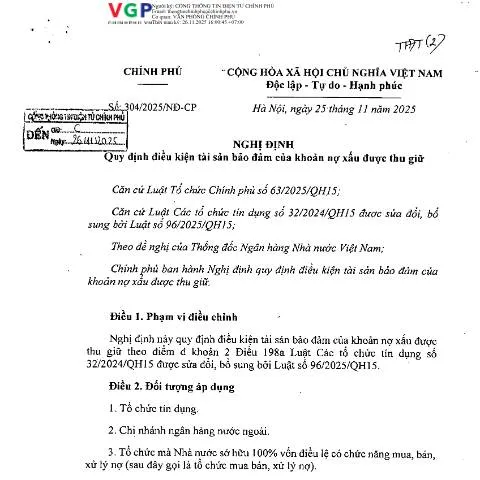
Thực Trạng Nợ Xấu và Vai Trò Của Nghị Định Số 304/2025/NĐ-CP
Nợ xấu là một trong những vấn đề nghiêm trọng trong hệ thống tài chính Việt Nam. Với sự gia tăng của các khoản vay không được thanh toán đúng hạn, các tổ chức tín dụng phải tìm giải pháp để bảo vệ quyền lợi của mình và của người vay. Nghị định số 304/2025/NĐ-CP, ban hành ngày 25 tháng 11 năm 2025, quy định điều kiện tài sản bảo đảm của khoản nợ xấu được thu giữ, nhằm tạo ra khung pháp lý rõ ràng cho việc xử lý nợ xấu.
1. Mục Đích và Phạm Vi Điều Chỉnh
Nghị định này đề ra các tiêu chí cụ thể về điều kiện tài sản bảo đảm cho khoản nợ xấu. Điều này không chỉ bảo vệ quyền lợi của các tổ chức tín dụng mà còn tạo điều kiện cho việc giải quyết nợ xấu một cách hiệu quả hơn. Đối tượng áp dụng bao gồm:
- Các tổ chức tín dụng trong nước và nước ngoài.
- Các tổ chức, cá nhân liên quan đến xử lý nợ xấu.
2. Quy Trình Nộp Đơn và Thực Hiện Thủ Tục
Quy trình xử lý nợ xấu dưới sự điều chỉnh của nghị định này bao gồm nhiều bước quan trọng. Người nộp đơn cần chuẩn bị đầy đủ tài liệu chứng minh quyền sở hữu tài sản, kèm theo các chứng từ liên quan. Đơn được nộp trực tiếp tại các văn phòng của tổ chức tín dụng hoặc qua hình thức trực tuyến.
Các bước thực hiện:
- Chuẩn bị tài liệu cần thiết.
- Nộp đơn tại cơ quan chức năng có thẩm quyền.
- Chờ đợi phê duyệt và thực hiện theo quy trình xử lý.
3. Các Trường Hợp Đặc Biệt Cần Lưu Ý
Trong quá trình nộp đơn, có thể xuất hiện nhiều tình huống phức tạp. Chẳng hạn, đối với các khoản nợ xấu đến từ tổ chức nước ngoài hoặc các cá nhân không đủ năng lực pháp lý. Đối tượng này có thể cần sự hỗ trợ từ các luật sư hoặc chuyên gia pháp lý.
Những trường hợp đặc biệt có thể bao gồm:
- Các khoản vay có tài sản bảo đảm không rõ ràng.
- Trường hợp cần xác minh quyền sở hữu tài sản.
4. Hệ Thống Giám Sát và Theo Dõi Hồ Sơ
Khi nộp đơn theo nghị định này, người nộp sẽ phải theo dõi tiến trình xử lý hồ sơ của mình. Việc kiểm tra tình trạng hồ sơ có thể thực hiện thông qua trang web của cơ quan chức năng hoặc qua các kênh thông tin khác.
Để đảm bảo quy trình diễn ra suôn sẻ, người nộp nên thường xuyên liên hệ với cơ quan xử lý để được hỗ trợ kịp thời nếu có vấn đề phát sinh.
5. Quyền và Nghĩa Vụ Của Các Bên Liên Quan
Quyền và nghĩa vụ của bên bảo đảm và bên bảo lãnh rất rõ ràng trong nghị định này. Bên bảo đảm có quyền yêu cầu bên tín dụng thực hiện đúng nghĩa vụ hợp đồng, trong khi bên tín dụng có nghĩa vụ phải thông báo đầy đủ thông tin cho bên bảo đảm.
Các quyền lợi cụ thể bao gồm:
- Quyền yêu cầu xác nhận quyền sở hữu tài sản.
- Quyền yêu cầu giải quyết nhanh chóng các vấn đề phát sinh.
6. Các Bước Thực Hiện Sau Khi Được Phê Duyệt
Sau khi được phê duyệt, các tổ chức tín dụng sẽ tiến hành thu hồi tài sản bảo đảm theo các điều kiện đã quy định. Việc thu hồi này phải tuân theo quy định của pháp luật và bảo đảm quyền lợi cho tất cả các bên liên quan.
Nếu tài sản không được thu hồi trong thời gian quy định, bên bảo đảm sẽ phải chịu trách nhiệm theo quy định của pháp luật.
7. Hiệu Lực và Thời Gian Áp Dụng
Nghị định số 304/2025/NĐ-CP có hiệu lực từ ngày 01 tháng 12 năm 2025. Điều này nghĩa là các tổ chức tín dụng sẽ phải chuẩn bị và nghiên cứu kỹ lưỡng các quy định trong nghị định để áp dụng một cách hiệu quả nhất. Thời gian tới sẽ là cơ hội để các tổ chức này điều chỉnh lại quy trình thu hồi nợ xấu của mình.
8. Tương Lai Của Việc Xử Lý Nợ Xấu Tại Việt Nam
Với sự ra đời của nghị định này, chúng ta có thể hy vọng vào một tương lai tích cực hơn cho việc xử lý nợ xấu tại Việt Nam. Các tổ chức tín dụng sẽ có thêm công cụ pháp lý để xử lý nhanh chóng và hiệu quả hơn các khoản nợ khó đòi, đồng thời bảo vệ quyền lợi hợp pháp của mình cũng như của khách hàng.
Trong bối cảnh kinh tế ngày càng phát triển, việc cải thiện môi trường pháp lý liên quan đến tài chính, đặc biệt là nợ xấu, sẽ không chỉ giúp các tổ chức tín dụng mà còn đóng góp vào sự ổn định của nền kinh tế quốc dân.
1. Giải thích chi tiết về Nghị định số 304/2025/NĐ-CP
Nghị định số 304/2025/NĐ-CP được Chính phủ ban hành nhằm quy định rõ ràng các điều kiện tài sản bảo đảm của khoản nợ xấu có thể bị thu giữ. Đây là một bước tiến quan trọng trong việc đảm bảo tính minh bạch và thực hiện hiệu quả các chính sách tín dụng tại Việt Nam. Theo quy định, tài sản bảo đảm cho khoản nợ xấu phải đáp ứng các tiêu chí cụ thể về giá trị, tính hợp pháp, và tình trạng pháp lý. Điều này có nghĩa là, các tổ chức tín dụng cần phải tiến hành thẩm định kỹ lưỡng trước khi quyết định thu giữ tài sản. Việc cải tiến quy trình này không chỉ bảo vệ quyền lợi của các bên liên quan, mà còn giúp nâng cao tính khả thi trong việc thu hồi nợ xấu.
2. Các loại tài sản bảo đảm được quy định trong Nghị định
Trong khuôn khổ Nghị định số 304/2025/NĐ-CP, các loại tài sản bảo đảm được phân loại thành nhiều nhóm khác nhau. Đầu tiên, có thể kể đến tài sản bất động sản, như nhà ở, đất đai, hoặc các công trình xây dựng. Tiếp theo, tài sản động sản cũng được đưa vào danh sách, bao gồm xe cộ và các thiết bị máy móc. Đặc biệt, Nghị định cũng cho phép tài sản vô hình như quyền sử dụng đất, quyền sở hữu trí tuệ được công nhận là tài sản bảo đảm. Mỗi loại tài sản sẽ có những điều kiện và quy định riêng về giá trị tối thiểu, giấy tờ chứng minh quyền sở hữu, và các yêu cầu về bảo trì, bảo quản. Điều này đòi hỏi các tổ chức tín dụng cần có sự chuẩn bị tốt để đáp ứng đầy đủ các yêu cầu pháp lý trước khi tiến hành thu hồi tài sản.
3. Tác động của Nghị định đến ngành ngân hàng và người vay
Nghị định số 304/2025/NĐ-CP không chỉ tác động đến các tổ chức tín dụng mà còn ảnh hưởng sâu sắc đến người vay. Việc quy định rõ ràng các điều kiện về tài sản bảo đảm giúp tăng cường sự tin tưởng giữa các bên, tạo điều kiện thuận lợi cho việc xử lý nợ xấu. Theo dự báo, các ngân hàng sẽ có thể thu hồi nợ xấu một cách hiệu quả hơn, từ đó giảm thiểu rủi ro tài chính, duy trì ổn định hoạt động kinh doanh. Đối với người vay, việc hiểu rõ các quy định này cũng là một phần quan trọng trong việc quản lý tài chính cá nhân. Họ cần nắm bắt thông tin liên quan đến tài sản bảo đảm, cũng như các quyền và nghĩa vụ của mình trong các giao dịch tín dụng. Điều này sẽ giúp họ có kế hoạch tài chính hợp lý và tránh những rủi ro không cần thiết trong quá trình vay vốn.