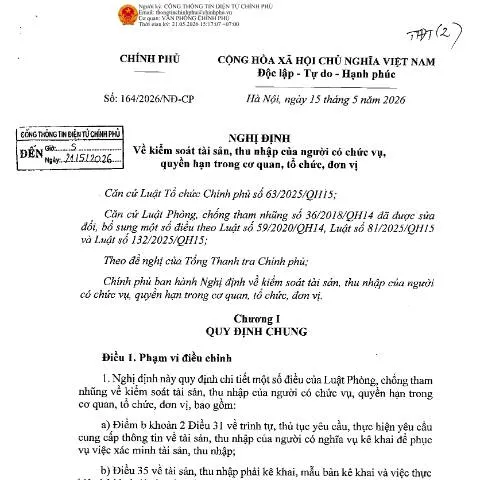
Khám Phá Nghị Định Số 164/2026/NĐ-CP: Kiểm Soát Tài Sản, Thu Nhập
Nghị định số 164/2026/NĐ-CP, được Chính phủ Việt Nam ban hành vào ngày 15 tháng 5 năm 2026, đóng vai trò quan trọng trong việc kiểm soát tài sản và thu nhập của những người có chức vụ và quyền hạn trong các cơ quan, tổ chức, đơn vị. Đây là một bước tiến lớn trong việc đảm bảo tính minh bạch và trách nhiệm của lãnh đạo trong các cơ quan nhà nước. Nội dung nghị định này giúp người dân nắm rõ trách nhiệm của các cơ quan chức năng trong việc thu thập và xử lý thông tin liên quan đến tài sản và thu nhập của các cá nhân có chức vụ.
Mục Đích và Ý Nghĩa Của Nghị Định
Nghị định này ra đời nhằm đáp ứng yêu cầu của Luật Phòng, chống tham nhũng cũng như các quy định pháp luật hiện hành. Việc kiểm soát tài sản và thu nhập không chỉ giúp chống tham nhũng mà còn tạo ra một môi trường làm việc công khai, minh bạch hơn trong các cơ quan nhà nước.
Các Đối Tượng Cần Thực Hiện Kê Khai
Các cá nhân có nghĩa vụ kê khai tài sản, thu nhập bao gồm:
- Cán bộ, công chức, viên chức trong các cơ quan nhà nước.
- Người được giao nhiệm vụ quản lý, sử dụng tài sản công.
- Các đối tượng khác theo quy định của pháp luật.
Điều này có nghĩa là tất cả những ai đang giữ chức vụ trong các tổ chức, cơ quan công quyền đều phải thực hiện nghĩa vụ kê khai tài sản và thu nhập theo quy định của nghị định này.
Thời Gian Kê Khai Tài Sản, Thu Nhập
Các cá nhân phải thực hiện kê khai tài sản, thu nhập trong thời hạn nhất định, thường là vào đầu năm tài chính. Điều này giúp đảm bảo rằng thông tin tài sản và thu nhập được cập nhật kịp thời và chính xác, phục vụ cho việc kiểm tra và giám sát của các cơ quan chức năng.
Các Bước Kê Khai Tài Sản, Thu Nhập
Để thực hiện kê khai tài sản, thu nhập theo Nghị định 164, các cá nhân cần thực hiện các bước cụ thể như sau:
- Chuẩn bị thông tin cần thiết: Bao gồm tất cả tài sản, thu nhập hiện có và nguồn gốc của tài sản đó.
- Điền vào mẫu kê khai: Sử dụng mẫu kê khai tài sản, thu nhập theo quy định của Bộ Tài chính.
- Gửi hồ sơ kê khai: Nộp hồ sơ tại cơ quan có thẩm quyền hoặc gửi qua hình thức trực tuyến nếu có.
Chi Tiết Về Mẫu Kê Khai
Mẫu kê khai tài sản, thu nhập được quy định cụ thể để người kê khai dễ dàng điền thông tin. Một số phần chính trong mẫu kê khai bao gồm:
- Thông tin cá nhân: họ tên, chức vụ, cơ quan công tác.
- Chi tiết về tài sản: nhà cửa, xe cộ, tài khoản ngân hàng, và các tài sản khác.
- Thu nhập hàng năm: bao gồm lương, thưởng và các nguồn thu nhập khác.
Cần chú ý kỹ lưỡng trong từng mục để tránh sai sót và đảm bảo tính chính xác của thông tin kê khai.
Khó Khăn và Giải Quyết Vấn Đề Trong Quá Trình Kê Khai
Trong quá trình kê khai, có thể phát sinh một số vấn đề như:
- Thiếu thông tin cần thiết: Người kê khai cần có sự hỗ trợ từ cơ quan để lấy thông tin chính xác.
- Lỗi trong việc điền mẫu: Cần kiểm tra kỹ càng trước khi gửi hồ sơ.
- Thời gian kê khai không đầy đủ: Người kê khai cần lưu ý thời hạn để không bị xử lý vi phạm.
Xử Lý Khi Có Sai Sót Hoặc Thiếu Hồ Sơ
Khi phát hiện có sai sót hoặc thiếu hồ sơ, cá nhân có thể thực hiện các bước sau:
- Liên hệ với cơ quan tiếp nhận hồ sơ để thông báo về sai sót hoặc thiếu sót.
- Cung cấp bổ sung thông tin hoặc tài liệu còn thiếu trong thời hạn quy định.
- Đảm bảo thực hiện đúng các quy định trong quy trình xử lý hồ sơ.
Hình Thức Nộp Hồ Sơ: Trực Tuyến Hay Trực Tiếp?
Các cá nhân có thể lựa chọn hình thức nộp hồ sơ theo hai cách:
- Nộp hồ sơ trực tiếp: Đến cơ quan chức năng và gửi hồ sơ trực tiếp, có thể nhận được phản hồi nhanh chóng hơn.
- Nộp hồ sơ trực tuyến: Tiết kiệm thời gian di chuyển, nhưng cần đảm bảo các thông tin điện tử được ghi nhận chính xác.
Ưu và Nhược Điểm Của Mỗi Hình Thức
| Hình Thức | Ưu Điểm | Nhược Điểm |
|---|---|---|
| Nộp Trực Tiếp | Phản hồi nhanh chóng, dễ dàng trao đổi thông tin | Cần thời gian và công sức để đến cơ quan |
| Nộp Trực Tuyến | Tiết kiệm thời gian, thuận tiện mọi lúc | Có thể gặp trục trặc kỹ thuật khi gửi hồ sơ |
Giám Sát và Xử Lý Hồ Sơ
Sau khi nộp hồ sơ, các cơ quan chức năng sẽ tiến hành giám sát và xử lý hồ sơ kê khai theo quy định. Thời gian xử lý thường không quá 30 ngày kể từ ngày nhận hồ sơ. Trong thời gian này, cá nhân có thể theo dõi tiến trình xử lý hồ sơ của mình thông qua các kênh liên lạc đã đăng ký.
Phản Hồi Từ Cơ Quan Chức Năng
Các cá nhân sẽ nhận được phản hồi chính thức từ cơ quan chức năng nếu có vấn đề phát sinh trong hồ sơ. Điều này bao gồm:
- Yêu cầu bổ sung thông tin hoặc tài liệu.
- Thông báo về tình trạng hồ sơ đã được xử lý xong.
- Thông báo về các vấn đề phát sinh cần được giải quyết.
Những Quy Định Cần Lưu Ý
Các cá nhân cần lưu ý rằng việc không thực hiện đúng quy định trong kê khai tài sản và thu nhập có thể dẫn đến các hậu quả pháp lý. Điều này bao gồm:
- Chịu trách nhiệm hình sự nếu có hành vi gian dối trong kê khai.
- Chịu các hình thức xử lý kỷ luật từ cơ quan công tác.
- Bị hạn chế quyền lợi trong việc tham gia các hoạt động công vụ.
Quyền Lợi Của Người Kê Khai
Theo nghị định, cá nhân có nghĩa vụ kê khai tài sản cũng có quyền lợi nhất định, bao gồm:
- Được bảo vệ thông tin cá nhân trong quá trình kê khai.
- Có quyền khiếu nại nếu có vấn đề phát sinh trong quy trình xử lý hồ sơ.
- Được hướng dẫn và hỗ trợ từ cơ quan chức năng trong quá trình kê khai.
Kết Luận: Tầm Quan Trọng Của Nghị Định 164/2026/NĐ-CP
Nghị định số 164/2026/NĐ-CP không chỉ là một văn bản pháp lý mà còn là một hành lang pháp lý quan trọng cho việc xây dựng môi trường quản lý công khai, minh bạch. Việc thực hiện đúng quy định sẽ không chỉ giúp nâng cao hiệu quả công tác phòng chống tham nhũng mà còn tạo nên một nền tảng vững chắc cho chính quyền và người dân trong việc bảo vệ quyền lợi hợp pháp của mình.
1. Mục tiêu và Phạm vi áp dụng của Nghị định số 164/2026/NĐ-CP
Nghị định số 164/2026/NĐ-CP của Chính phủ ra đời nhằm mục đích nâng cao hiệu quả trong công tác kiểm soát tài sản, thu nhập của những người có chức vụ, quyền hạn trong các cơ quan, tổ chức, đơn vị. Đặc điểm nổi bật của nghị định này là sự minh bạch trong quản lý tài sản và thu nhập, từ đó hạn chế tình trạng tham nhũng, lạm dụng quyền lực trong bộ máy nhà nước. Nghị định áp dụng cho các đối tượng là cán bộ, công chức, viên chức và những người giữ chức vụ lãnh đạo, quản lý trong các cơ quan nhà nước, tổ chức chính trị - xã hội, đơn vị sự nghiệp công lập.
Bên cạnh đó, Nghị định cũng quy định cụ thể về việc kiểm tra, xác minh thông tin tài sản, thu nhập của các đối tượng nhằm bảo đảm tính chính xác và minh bạch. Quy trình này không chỉ giúp xác định nguồn gốc tài sản mà còn góp phần vào việc xây dựng niềm tin của dân chúng vào các cơ quan nhà nước và đội ngũ cán bộ công chức.
2. Các hình thức và phương pháp kiểm soát tài sản, thu nhập
Để thực hiện kiểm soát tài sản, thu nhập theo Nghị định số 164/2026/NĐ-CP, Chính phủ đặt ra nhiều hình thức và phương pháp khác nhau. Một trong những hình thức chủ yếu là việc yêu cầu các đối tượng kê khai tài sản hàng năm. Mẫu kê khai phải được thực hiện theo Mẫu số 01/TT-BCA, với những thông tin chi tiết về tài sản, thu nhập, khoản nợ, và các nguồn thu nhập khác.
Đặc biệt, công tác kiểm tra, thanh tra cũng được chú trọng. Các cơ quan chức năng sẽ thực hiện thanh tra định kỳ hoặc đột xuất đối với các đối tượng có dấu hiệu bất thường trong kê khai tài sản. Qua đó, công tác giám sát sẽ trở nên hiệu quả hơn, góp phần phát hiện kịp thời những hành vi vi phạm pháp luật.
Đồng thời, Nghị định cũng quy định rõ ràng về việc phối hợp giữa các cơ quan chức năng trong việc kiểm soát tài sản, thu nhập. Sự phối hợp này không chỉ giúp tối ưu hóa nguồn lực mà còn tăng cường tính minh bạch và hiệu quả trong công tác quản lý nhà nước.
3. Những thách thức trong việc thực hiện Nghị định và Giải pháp khắc phục
Mặc dù Nghị định số 164/2026/NĐ-CP đặt ra nhiều quy định rõ ràng về kiểm soát tài sản, thu nhập, nhưng vẫn còn nhiều thách thức trong việc triển khai thực hiện. Một trong những thách thức lớn nhất chính là nhận thức của cán bộ, công chức về tầm quan trọng của việc kê khai tài sản. Nhiều người vẫn chưa hiểu rõ vai trò của việc minh bạch tài sản trong việc phòng chống tham nhũng.
Thêm vào đó, việc thu thập và xử lý thông tin tài sản, thu nhập cũng gặp nhiều khó khăn do thiếu nguồn lực và công nghệ hiện đại. Để khắc phục những vấn đề này, cần có sự đầu tư thích đáng vào công nghệ thông tin trong công tác quản lý. Hệ thống dữ liệu về tài sản, thu nhập cần phải được xây dựng một cách đồng bộ và liên kết giữa các cơ quan liên quan để đảm bảo tính chính xác và nhanh chóng trong việc kiểm soát.
Các chương trình đào tạo về nhận thức và trách nhiệm trong việc kê khai tài sản cũng cần được triển khai rộng rãi, nhằm nâng cao hiểu biết cho cán bộ, công chức về nghĩa vụ và quyền lợi của họ trong công tác này.