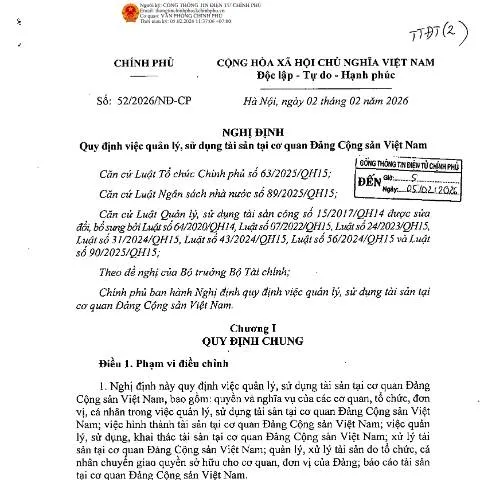
Khung pháp lý của Nghị định số 52/2026/NĐ-CP: Một bước tiến trong quản lý tài sản
Nghị định số 52/2026/NĐ-CP do Chính phủ Việt Nam ban hành vào ngày 02 tháng 02 năm 2026, nhằm quy định việc quản lý, sử dụng tài sản tại các cơ quan của Đảng Cộng sản Việt Nam. Đây là một văn bản hết sức quan trọng trong việc đảm bảo tính minh bạch và hiệu quả trong quản lý tài sản công, đặc biệt là trong bối cảnh hiện nay khi mà vấn đề quản lý tài chính đang ngày càng được chú trọng hơn.
Mối liên hệ giữa Nghị định 52/2026/NĐ-CP và các văn bản pháp luật liên quan
Nghị định này không hoạt động đơn lẻ mà được xây dựng dựa trên nhiều quy định khác nhau để tạo nên một khung pháp lý thống nhất. Một số luật cơ bản có liên quan bao gồm:
- Luật Tổ chức Chính phủ số 63/2025/QH15: Cung cấp các quy định chung về tổ chức và hoạt động của Chính phủ và các cơ quan nhà nước.
- Luật Ngân sách nhà nước số 89/2025/QH15: Đảm bảo việc sử dụng ngân sách công được thực hiện một cách có trách nhiệm.
- Luật Quản lý, sử dụng tài sản công số 15/2017/QH14: Quy định chi tiết về việc quản lý và sử dụng tài sản công.
Nghị định 52/2026/NĐ-CP được coi là một phần mở rộng, cụ thể hóa hơn các quy định trong các văn bản này, tạo nền tảng vững chắc cho hoạt động quản lý tài sản tại các cơ quan Đảng.
Đối tượng áp dụng và vai trò trong tổ chức
Nghị định này áp dụng cho nhiều đối tượng khác nhau trong hệ thống Đảng Cộng sản Việt Nam, bao gồm:
- Văn phòng Trung ương Đảng.
- Đảng ủy Quốc hội, Đảng ủy Chính phủ.
- Các tổ chức chính trị - xã hội khác thuộc Đảng.
Mỗi tổ chức này đều có trách nhiệm quản lý tài sản theo quy định của Nghị định, đồng thời đảm bảo việc sử dụng tài sản một cách hiệu quả và tiết kiệm. Đây chính là yếu tố then chốt giúp tối ưu hóa nguồn lực tài chính của Nhà nước.
Hướng dẫn cụ thể về quy trình nộp đơn và hoàn thiện hồ sơ
Để thực hiện việc nộp đơn theo Nghị định 52/2026/NĐ-CP, người phụ trách cần thực hiện các bước sau:
- Xác định loại tài sản: Phân loại tài sản theo tiêu chí cụ thể, như tài sản cố định, tài sản lưu động, v.v.
-
Chuẩn bị hồ sơ: Các tài liệu cần thiết bao gồm:
- Mẫu số 01/TB-BCA: Thông báo về việc quản lý tài sản.
- Các hóa đơn, chứng từ liên quan.
- Báo cáo tài chính hàng năm.
- Nộp đơn: Đơn có thể được nộp trực tiếp tại các cơ quan có thẩm quyền hoặc qua hệ thống trực tuyến nếu có.
Việc nộp đúng hạn và đầy đủ hồ sơ sẽ giúp tránh được nhiều rắc rối trong quá trình xử lý sau này.
Những điều cần lưu ý khi thực hiện Nghị định
Một số điểm quan trọng cần được chú ý trong quy trình thực hiện Nghị định 52/2026/NĐ-CP bao gồm:
- Thời hạn nộp đơn: Các đơn phải được nộp theo lịch trình cụ thể được quy định hàng năm.
- Kiểm tra và bổ sung tài liệu: Nếu thiếu sót, cần nhanh chóng bổ sung để đảm bảo tiến trình không bị chậm trễ.
Những trường hợp phát sinh và cách xử lý
Trong quá trình thực hiện, có thể phát sinh một số tình huống như:
- Đơn bị từ chối: Trong trường hợp đơn bị từ chối, người nộp đơn có quyền yêu cầu giải thích và sửa đổi theo hướng dẫn cụ thể từ cơ quan chức năng.
- Phát hiện lỗi trong hồ sơ: Cần thông báo ngay cho cơ quan có thẩm quyền để tiến hành sửa chữa.
Việc chủ động xử lý các vấn đề này sẽ giúp tình hình tài chính của các cơ quan Đảng được cải thiện và minh bạch hơn.
Kết quả mong đợi từ việc thực hiện Nghị định
Việc tuân thủ Nghị định 52/2026/NĐ-CP không chỉ giúp quản lý tài sản công tại các cơ quan Đảng Cộng sản Việt Nam một cách hiệu quả mà còn nâng cao tính minh bạch và trách nhiệm. Điều này sẽ góp phần không nhỏ vào việc xây dựng hình ảnh của Đảng trong mắt nhân dân, từ đó củng cố lòng tin của cán bộ, đảng viên và quần chúng nhân dân.
1. Các hình thức quản lý tài sản trong cơ quan Đảng Cộng sản Việt Nam
Khi nói đến việc quản lý và sử dụng tài sản tại các cơ quan Đảng Cộng sản Việt Nam, Nghị định số 52/2026/NĐ-CP đã quy định rõ ràng các hình thức quản lý tài sản. Các hình thức này bao gồm:
- Quản lý tập trung: Đây là hình thức phổ biến nhất, trong đó tài sản sẽ được tập hợp và quản lý bởi một cơ quan có thẩm quyền. Điều này giúp giảm thiểu sự lãng phí và tăng cường tính minh bạch.
- Quản lý phân tán: Tài sản được phân bổ cho các đơn vị trực thuộc, mỗi đơn vị sẽ tự chịu trách nhiệm quản lý tài sản của mình. Hình thức này thường thích hợp với các đơn vị nhỏ hơn hoặc các bộ phận có nhu cầu linh hoạt cao.
- Quản lý theo dự án: Đối với các dự án lớn hoặc các chương trình phát triển, tài sản có thể được quản lý theo dự án, nhằm đáp ứng nhu cầu cụ thể và nâng cao hiệu quả sử dụng tài sản.
Các hình thức quản lý này không chỉ góp phần vào việc nâng cao hiệu quả sử dụng tài sản mà còn phải đảm bảo tuân thủ các quy định pháp luật hiện hành.
2. Quy định về kiểm kê và đánh giá tài sản
Nghị định số 52/2026/NĐ-CP cũng quy định rõ ràng về việc kiểm kê và đánh giá tài sản trong các cơ quan Đảng. Việc kiểm kê tài sản sẽ diễn ra định kỳ, thường là hàng năm, để đảm bảo rằng tất cả tài sản đều được ghi nhận và phản ánh chính xác trong sổ sách. Quá trình này bao gồm các bước sau:
- Chuẩn bị kế hoạch kiểm kê: Các cơ quan cần lập kế hoạch chi tiết về thời gian và phương thức kiểm kê, đồng thời thông báo đến các đơn vị liên quan.
- Thực hiện kiểm kê: Trong quá trình kiểm kê, các cơ quan sẽ tiến hành so sánh số liệu thực tế với số liệu ghi nhận trước đó, từ đó phát hiện các sự khác biệt và nguyên nhân.
- Lập báo cáo kiểm kê: Sau khi hoàn tất việc kiểm kê, các cơ quan sẽ lập báo cáo và gửi lên cấp trên để xem xét, phê duyệt và có biện pháp khắc phục nếu có sự thiếu sót.
Đáng chú ý, việc kiểm kê không chỉ đơn thuần là ghi nhận số lượng tài sản mà còn phải đánh giá chất lượng và tình trạng thực tế của tài sản đó, từ đó đưa ra các quyết định về bảo trì, nâng cấp hoặc thanh lý tài sản khi cần thiết.
3. Các biện pháp đảm bảo tính minh bạch và trách nhiệm trong quản lý tài sản
Để đảm bảo tính minh bạch và trách nhiệm trong quản lý tài sản tại các cơ quan Đảng Cộng sản Việt Nam, Nghị định số 52/2026/NĐ-CP đã đề ra một số biện pháp quan trọng. Những biện pháp này bao gồm:
- Công khai thông tin tài sản: Các cơ quan cần công khai thông tin về tài sản, bao gồm giá trị, tình trạng và cách thức sử dụng tài sản để người dân và tổ chức có thể giám sát.
- Đào tạo cán bộ: Đào tạo và nâng cao năng lực cho cán bộ quản lý tài sản là yếu tố then chốt để đảm bảo rằng họ có đủ kiến thức và kỹ năng trong công tác quản lý tài sản.
- Thiết lập cơ chế phản ánh: Các cơ quan cần thiết lập cơ chế tiếp nhận phản ánh từ người dân và tổ chức về những vấn đề liên quan đến quản lý tài sản, từ đó có biện pháp khắc phục kịp thời.
Những biện pháp này không chỉ góp phần vào việc nâng cao hiệu quả quản lý tài sản mà còn xây dựng niềm tin của người dân đối với các cơ quan Đảng Cộng sản Việt Nam.