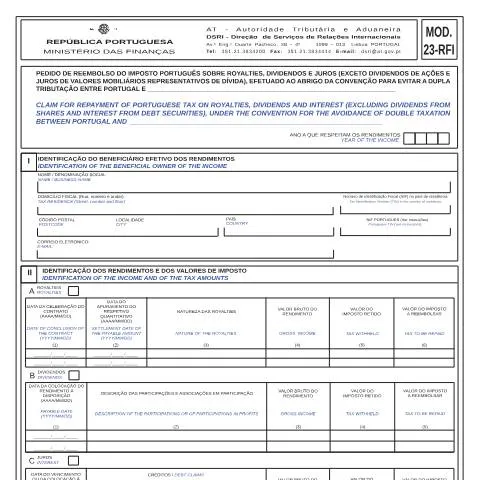
Entendendo o Modelo 23-RFI: Um Guia Prático para o Pedido de Reembolso de Impostos sobre Rendimentos
O Modelo 23-RFI representa um passo crucial para os beneficiários de royalties, dividendos e juros que buscam reembolso do imposto português. Este documento é especialmente relevante para aqueles que têm laços com países que possuem convenções para evitar a dupla tributação com Portugal. Neste guia, iremos explorar o papel deste formulário, os grupos de indivíduos que podem utilizá-lo, e as etapas e detalhes que envolvem o seu preenchimento e submissão.
O Contexto da Convenção para Evitar a Dupla Tributação
O princípio fundamental por trás do Modelo 23-RFI é a Convenção para Evitar a Dupla Tributação (CDT), que visa eliminar a carga fiscal excessiva sobre rendimentos transnacionais. Portugal, através da Autoridade Tributária e Aduaneira (AT), estabeleceu acordos com diversas nações para que os rendimentos provenientes de royalties, dividendos e juros sejam tributados de forma justa, evitando que os beneficiários sejam duplamente taxados.
Esses acordos não só promovem um ambiente de negócios mais amigável, mas também incentivam o investimento estrangeiro ao oferecer um tratamento fiscal preferencial. O Modelo 23-RFI é, portanto, uma ferramenta essencial que permite aos beneficiários solicitar o reembolso de impostos retidos anteriormente, garantindo que apenas a taxa tributária correta seja aplicada.
Quem Está Autorizado a Submeter o Modelo 23-RFI?
O Modelo 23-RFI é destinado a várias entidades e indivíduos, desde que residam em países com os quais Portugal tenha celebrado uma convenção de dupla tributação. Os principais beneficiários incluem:
- Empresas e sociedades: Entidades que recebem royalties, dividendos ou juros.
- Indivíduos: Pessoas singulares que realizam investimentos que geram rendimentos sujeitos a imposto em Portugal.
- Entidades estrangeiras: Organizações que atuem dentro do território nacional e estejam sujeitas a retenção na fonte.
É importante notar que cada perfil pode ter requisitos específicos e exceções, dependendo da estrutura da convenção vigente entre Portugal e o país de residência do requerente.
O Processo de Preenchimento e Submissão do Modelo 23-RFI
1. Coleta de Informação Necessária
Antes de preencher o formulário, é vital reunir toda a documentação necessária. Para isso, os requerentes devem ter em mãos:
- Número de Identificação Fiscal (NIF) do país de residência;
- Nome ou denominação social do beneficiário;
- Endereço fiscal completo;
- Documentação que comprove a residência fiscal, emitida pelas autoridades competentes do país de residência.
2. Preenchimento do Modelo 23-RFI
O formulário deve ser preenchido com atenção a todos os campos solicitados. Os principais pontos a serem incluídos são:
- ID Fiscal: Incluir o NIF português e o NIF no país de residência.
- Dados da Receita: Informações detalhadas sobre os rendimentos e os impostos retidos.
- Natureza dos Rendimentos: Indicar se se trata de royalties, dividendos ou juros.
É crucial seguir as instruções específicas para o preenchimento, pois um erro pode causar atrasos no processamento do pedido.
3. Documentação de Suporte
Além do Modelo 23-RFI preenchido, o requerente deve anexar:
- Comprovante de residência fiscal;
- Documentos que comprovem os rendimentos recebidos e os impostos retidos.
4. Submissão do Formulário
O envio do Modelo 23-RFI deve ser realizado eletronicamente através dos serviços disponíveis na página da Autoridade Tributária e Aduaneira. A administração tributária recomenda que os requerentes verifiquem se o envio foi efetivado corretamente, guardando os comprovantes de submissão.
Prazo para Submissão e Consequências do Atraso
A submissão do Modelo 23-RFI deve ocorrer dentro dos prazos estipulados de acordo com as leis fiscais em vigor. Normalmente, o prazo para requerer o reembolso é de 3 anos após o término do ano fiscal em questão. Assim, o contribuinte deve estar atento para não perder essa janela.
Se o pedido for submetido após o prazo, o requerente poderá perder o direito ao reembolso, fazendo com que o imposto retido permaneça com a Autoridade Tributária.
Como Acompanhar o Status do Pedido?
Uma vez que o Modelo 23-RFI foi submetido, o requerente pode acompanhar o status do seu pedido através da plataforma online da Autoridade Tributária. Abaixo estão as etapas para isso:
- Acessar o portal da Autoridade Tributária;
- Utilizar o NIF e a senha de acesso para entrar na área de serviços pessoais;
- Consultar a seção de "Pedidos de reembolso" para verificar o status do formulário.
Se houver necessidade de esclarecimentos adicionais, o requerente pode entrar em contato com a Direção de Serviços de Relações Internacionais através do e-mail disponível no formulário.
O Que Fazer em Caso de Recusa ou Erros
Caso o pedido de reembolso seja recusado ou haja a identificação de erros no preenchimento, é fundamental agir rapidamente. Os passos a seguir incluem:
- Revisar a notificação recebida da Autoridade Tributária, identificando os motivos da recusa;
- Corrigir o erro e submeter uma nova solicitação, se aplicável;
- Contatar a Autoridade Tributária para eventuais esclarecimentos ou solicitações de reconsideração.
É aconselhável guardar todos os documentos e comprovantes relacionados ao pedido, pois poderão ser necessários durante o processo de contestação.
Vantagens do Reembolso e Impacto na Situação Fiscal do Requerente
Solicitar o reembolso de impostos pagos indevidamente pode ter uma série de benefícios para o contribuinte. Entre eles, destacam-se:
- Aumento do fluxo de caixa, permitindo a reinvestimento em negócios;
- Correção de eventuais excessos na tributação, assegurando que o contribuinte não pague mais do que o necessário;
- Fortalecimento da relação entre investidores estrangeiros e a economia portuguesa, ao demonstrar um sistema tributário justo e acessível.
Na ausência do pedido de reembolso, o reembolso do imposto retido pode resultar em uma situação fiscal desfavorável, onde o contribuinte continua a arcar com encargos que não deveriam aplicar-se.
Considerações Finais sobre o Modelo 23-RFI
O Modelo 23-RFI é um documento vital na interseção entre a tributação internacional e a proteção do contribuinte. Para aqueles que se enquadram em seus critérios, o uso adequado deste formulário pode não apenas recuperar impostos pagos indevidamente, mas também fortalecer a posição fiscal do contribuinte perante a Autoridade Tributária.
Assim, estar informado sobre as convenções de dupla tributação e os procedimentos adequados é fundamental para maximizar os benefícios fiscais e garantir uma tributação justa. Para mais informações e atualizações, é recomendável consultar regularmente o portal oficial da Autoridade Tributária e buscar assistência profissional, se necessário.
1. Entendendo a Convenção para Evitar a Dupla Tributação
A Convenção para Evitar a Dupla Tributação (CDT) é um acordo crucial que determina como e onde os impostos devem ser pagos, evitando que os mesmos rendimentos sejam tributados em mais de um país. Cada convenção pode conter disposições específicas sobre royalties, dividendos e juros, refletindo acordos bilaterais entre Portugal e outros países. É essencial verificar o texto da convenção em vigor entre Portugal e o país de residência do beneficiário dos rendimentos. O objetivo principal dessas convenções é promover o investimento internacional e facilitar as relações comerciais, através da eliminação de barreiras fiscais.
No caso do pedido de reembolso do imposto sobre royalties e juros, é importante verificar os percentuais de retenção acordados. Por exemplo, na convenção com um determinado país pode estar estipulado que o imposto retido na fonte sobre royalties é de 10%, enquanto que os juros podem ter uma taxa de 15%. O interessado deve, portanto, ter acesso à convenção específica que se aplica ao seu caso, uma vez que os limites e condições variam conforme o acordo bilateral.
2. Como Preencher o Modelo 23 para Pedido de Reembolso
O preenchimento do Modelo 23 para o pedido de reembolso de imposto sobre royalties, dividendos e juros requer atenção a detalhes específicos que podem influenciar a aceitação do pedido. Primeiramente, é importante garantir que todos os campos estejam devidamente preenchidos e que a documentação de suporte esteja completa. O modelo deve incluir a informação identificativa do requerente, como o Nome, NIF e morada fiscal, além de detalhar os rendimentos recebidos, indicando claramente a natureza dos mesmos.
Além disso, o requerente deve anexar os documentos que comprovem a retenção na fonte, como os recibos ou declarações emitidas pela entidade pagadora dos rendimentos. Caso os rendimentos sejam provenientes de múltiplos pagamentos, cada um deve ser devidamente discriminado e documentado. A falta de documentação pode resultar em atrasos ou na recusa do pedido. É aconselhável também que o contribuinte mantenha cópias de todos os documentos entregues e da própria declaração submetida.
3. Prazo e Condições Específicas para o Pedido de Reembolso
Os prazos para a apresentação do Modelo 23 são igualmente cruciais, uma vez que o não cumprimento dos mesmos pode levar à perda do direito ao reembolso. Em geral, o pedido deve ser apresentado no ano seguinte ao da retenção do imposto, mas é importante verificar se existem condições específicas que podem alterar este prazo. Por exemplo, se a convenção estipula um prazo diferente ou se há circunstâncias especiais que possam afetar o período de apresentação do pedido.
Além disso, a Autoridade Tributária pode exigir que o reembolso seja solicitado por meio de meios eletrônicos, conforme o princípio da administração eletrónica consagrado no Código do Procedimento Administrativo. Assim, é fundamental assegurar que o requerente possua um meio de autenticação válido, como o Cartão de Cidadão ou a Chave Móvel Digital, para facilitar a tramitação do pedido e garantir a segurança da informação transmitida.
Finalmente, o requerente deve estar ciente de que o processo de análise do pedido pela AT pode levar algum tempo. Recomenda-se acompanhar o estado do pedido através do portal das finanças, onde o contribuinte pode verificar a situação do processo, garantindo assim que todas as etapas estão sendo cumpridas conforme esperado.