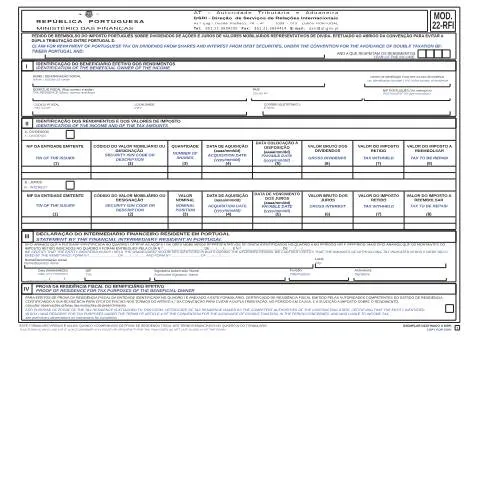
Contexto e Importância do Modelo 22 - RFI nas Relações Fiscais Internacionais
O Modelo 22 - RFI é um formulário essencial no âmbito das Convenções para Evitar a Dupla Tributação, particularmente relevante para entidades que investem em ações e títulos emitidos em Portugal. Este documento permite solicitar o reembolso do imposto retido sobre dividendos e juros, facilitando, deste modo, a movimentação de capitais e a promoção de investimentos estrangeiros no país. O reembolso é especialmente pertinente para cidadãos e empresas que estão sujeitos a impostos em mais de um país, assegurando que não paguem impostos excessivos sobre os mesmos rendimentos.
Histórico e Normativa das Convenções para Evitar a Dupla Tributação
As Convenções para Evitar a Dupla Tributação (CDT) surgem como resposta às necessidades de regulamentação fiscal internacional, de modo a prevenir a dupla imposição sobre os rendimentos. Portugal, ao longo dos anos, celebrou diversas convenções com países, visando estabelecer critérios claros sobre a tributação de rendimentos e evitar que investidores enfrentem barreiras fiscais. O Modelo 22 - RFI é a ferramenta que materializa este acordo, permitindo que beneficiários de rendimentos deduzam o imposto já pago em Portugal, promovendo assim um ambiente mais favorável para investimentos.
Desenvolvimento do Processo: Passo a Passo do Pedido de Reembolso
1. Identificação do Beneficiário e Dados Necessários
O primeiro passo ao completar o Modelo 22 - RFI é a correta identificação do beneficiário efetivo dos rendimentos. É crucial que se indiquem os seguintes dados:
- Número de Identificação Fiscal (NIF) no país de residência.
- Nome ou denominação social da entidade.
- Domicílio fiscal, que deve incluir rua, número e andar.
- Código postal e localidade.
Dica: Assegure-se de que todos os dados estão atualizados e corretos, pois qualquer erro poderá atrasar o processamento do pedido.
2. Preenchimento das Informações sobre os Rendimentos
Na secção referente aos rendimentos, é fundamental indicar:
- O valor bruto dos dividendos ou juros.
- O imposto retido na fonte.
- O valor do imposto a reembolsar.
Note que os dados devem corresponder exatamente à documentação que comprova a retenção na fonte, que deve ser apresentada em anexo.
3. Anexos Necessários para o Pedido
O Modelo 22 - RFI deve ser acompanhado por alguns documentos, entre os quais se destaca:
- Certificado de residência fiscal emitido pelas autoridades competentes do país de residência.
- Documentos que comprovem a retenção do imposto, como recibos ou declarações financeiras.
A falta de qualquer um destes documentos poderá levar à rejeição do pedido.
Distinções entre o Modelo 22 - RFI e Outros Formulários Fiscais
É comum que os contribuintes se confundam entre os diferentes tipos de formulários disponíveis. O Modelo 22 - RFI é especificamente direcionado ao reembolso de impostos sobre dividendos e juros, enquanto outros modelos podem ter finalidades distintas, como o Modelo 3 IRS, que é utilizado para a declaração de rendimentos pessoais. Esta diferenciação é crucial para evitar erros que podem comprometer a solicitação do reembolso.
A Importância da Documentação Completa e Precisa
Em um processo de reembolso fiscal, a precisão dos dados e a completude da documentação são fatores determinantes para o sucesso do pedido. A Autoridade Tributária e Aduaneira (AT) analisa rigorosamente cada solicitação e a ausência de informações ou documentos pode resultar em atrasos ou na negação do pedido. Portanto, é aconselhável:
- Revisar a documentação antes do envio.
- Consultar com um profissional da área fiscal, se necessário.
Opções de Submissão: Como Entregar o Modelo 22 - RFI
A entrega do Modelo 22 - RFI pode ser feita de várias maneiras, cada uma com suas particularidades:
1. Submissão Eletrônica
A forma mais recomendada e prática é através da plataforma e-fatura ou do portal gov.pt. A submissão eletrônica garante um processamento mais rápido e a obtenção de um comprovativo de entrega imediato.
2. Entrega em Papel
Caso opte por enviar o formulário em papel, este deve ser remetido pelos correios para a Direção de Serviços de Relações Internacionais da AT. É importante lembrar que este método pode levar mais tempo para processamento.
3. Depósito Pessoal
Outro método disponível é a entrega pessoalmente em um dos serviços da AT. Esta opção pode ser útil se houver dúvidas e for necessário esclarecer questões diretamente com um funcionário.
Perfiles de Usários e Especificidades do Pedido
Os perfis de usuários que podem solicitar o reembolso pelo Modelo 22 - RFI são variados e incluem tanto pessoas físicas como entidades jurídicas. É importante que cada grupo esteja ciente das suas especificidades:
- Pessoas Físicas: Têm direito a solicitar reembolso se os dividendos ou juros forem provenientes de investimentos realizados em Portugal, mesmo que residam no exterior.
- Empresas Estrangeiras: Entidades que investem em Portugal e podem beneficiar das convenções internacionais estabelecidas entre Portugal e o respectivo país de residência.
Elementos Críticos no Preenchimento do Modelo 22 - RFI
O preenchimento do Modelo 22 - RFI requer atenção especial a vários elementos, em especial:
- Código do Valor Mobiliário: Este código é imprescindível e deve ser exatamente igual ao que consta na documentação de origem dos rendimentos.
- Datas de Aquisição e Pagamento: Assegurar que essas datas estão corretamente preenchidas para evitar inconsistências que possam atrasar o processo.
Erros em qualquer uma dessas seções podem levar à rejeição do pedido, tornando essencial a precisão e clareza na informação fornecida.
Repercussões do Processo de Reembolso e Oportunidades Fiscais
O reembolso através do Modelo 22 - RFI não apenas alivia a carga tributária dos investidores, mas também atua como um incentivo para a continuidade dos investimentos em Portugal. Um processo de reembolso bem-sucedido pode resultar em:
- Um aumento no capital disponível para reinvestimento.
- Uma relação fiscal mais favorável a longo prazo entre investidores e o Estado português.
Além disso, a experiência adquirida durante o processo pode ser valiosa para futuras interações com o sistema fiscal português.
Entendimento da Convenção para Evitar a Dupla Tributação (CDT)
A Convenção para Evitar a Dupla Tributação (CDT) entre Portugal e outros países visa eliminar ou reduzir a dupla tributação que pode ocorrer quando um cidadão ou residente em Portugal detém ativos ou rendimentos em outro país. Para dividendos de ações e juros de valores mobiliários representativos de dívida, esta convenção estabelece regras claras sobre a tributação em cada jurisdição.
Por exemplo, quando um residente em Portugal recebe dividendos de uma empresa localizada num país que tem um acordo de CDT com Portugal, pode ser aplicável uma taxa reduzida de imposto conforme estipulado no acordo. Isso permite que o investidor não pague imposto total em ambos os países sobre o mesmo rendimento.
É importante que o solicitante compreenda a natureza da CDT relevante, uma vez que as disposições podem variar significativamente de um país para outro. Assim, é aconselhável que os contribuintes consultem a tabela das taxas de imposto prevista na convenção aplicável e verifiquem quais documentos são necessários para justificar a solicitação de reembolso do imposto pago.
Como Preencher o Modelo 22 para o Pedido de Reembolso
O preenchimento do Modelo 22 do Pedido de Reembolso do Imposto sobre Dividendos e Juros exige atenção a diversos detalhes. Inicialmente, é crucial que o contribuinte conheça a forma correta de declarar os rendimentos e a retenção que foi aplicada. O Modelo 22 deve ser submetido electronicamente através da plataforma da Autoridade Tributária, onde é possível acessar todos os campos necessários.
Os passos para um preenchimento adequado incluem:
- Identificação do Contribuinte: Certifique-se de que o número de identificação fiscal (NIF) está corretamente indicado, assim como o nome e os demais dados de identificação.
- Declaração dos Rendimentos: Indique o montante total dos dividendos ou juros recebidos. É fundamental que este montante coincida com os valores que foram inicialmente retidos na fonte.
- Comprovações: Junte todos os documentos de suporte que evidenciem a retenção do imposto na fonte, como recibos ou declarações emitidas pelas entidades pagadoras.
Outro ponto a considerar é que o Modelo 22 deve ser acompanhado de um pedido de reembolso fundamentado, onde o contribuinte explica o motivo do pedido e que está a usufruir de uma CDT. A falta de informação ou documentação adequada pode levar a atrasos ou até à recusa do pedido.
Prazo e Consequências da Submissão Tardia do Pedido
Os contribuintes devem estar cientes dos prazos associados ao pedido de reembolso do imposto sobre dividendos e juros. De acordo com a legislação vigente, o pedido deve ser apresentado até ao final do ano civil seguinte àquele em que os rendimentos foram obtidos. Portanto, se os dividendos foram recebidos em 2023, o pedido de reembolso deve ser feito até ao final de 2024.
Submeter o pedido fora do prazo pode resultar na perda do direito ao reembolso, a menos que exista uma justificação válida que tenha impedido a apresentação atempada do pedido. Nestes casos, o contribuinte deve reunir provas que demonstrem a razão da sua inadimplência e solicitar um prazo adicional à Autoridade Tributária, embora essa possibilidade de aceitação seja a exceção e não a regra.
Além disso, é importante mencionar que a submissão de pedidos incompletos ou com erros pode também atrasar o processo de reembolso. A Autoridade Tributária tem um prazo de 6 meses para analisar e decidir sobre o pedido, podendo solicitar informações adicionais, o que pode prolongar ainda mais o processo caso o contribuinte não responda prontamente.