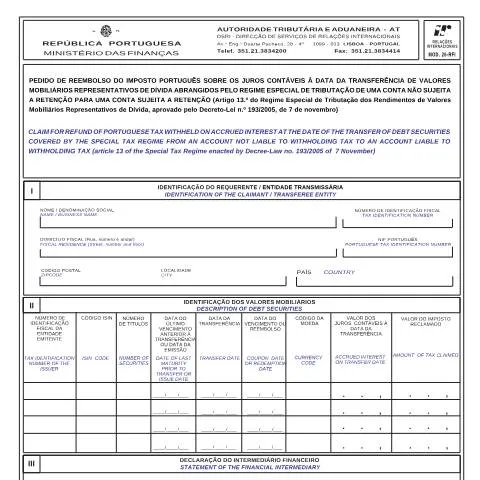
Entendimento do Mod. 26-RFI: Um Pedido Essencial
Quando se trata de gestão financeira e de conformidade fiscal, compreender os procedimentos e a documentação necessários é crucial. O Modelo 26-RFI, ou Pedido de reembolso do imposto português sobre os juros contáveis, é uma peça central para aqueles que operam sob o Regime Especial de Tributação da Dívida. Este formulário é especificamente desenhado para solicitar a devolução do imposto retido sobre os juros de títulos representativos de dívida. Para muitos, este é um processo que pode resultar em uma significativa recuperação financeira, permitindo um melhor fluxo de caixa e uma gestão mais eficiente dos investimentos.
Quem Deve Submeter o Mod. 26-RFI?
O público-alvo deste formulário não é uma entidade única, mas sim uma variedade de investidores que podem ser categorizados de maneira mais precisa. Entre os principais submetentes estão:
- Investidores Institucionais: como fundos de pensão e instituições financeiras que realizam transações frequentemente com títulos.
- Personas Coletivas: empresas que operam e investem em títulos representativos de dívida.
- Investidores Estrangeiros: que, ao transferir títulos de contas não sujeitas a retenção para contas sujeitas, precisam solicitar a devolução do imposto.
Além disso, é importante considerar que existem exceções e circunstâncias que podem levar a diferentes requisitos de apresentação. Por exemplo, se a entidade não tiver a obrigação de pagamento de impostos em Portugal, a aplicação do formulário pode variar.
O Local de Envio e o Processo de Acompanhamento
Uma vez que o formulário Mod. 26-RFI esteja completo, o próximo passo crucial é o envio. Os pedidos devem ser enviados para a Autoridade Tributária e Aduaneira (AT), especificamente para a Direcção de Serviços de Relações Internacionais (DSRI). O endereço para envio é:
Av.a Eng. o Duarte Pacheco, 28 - 4º 1099 - 013 Lisboa, Portugal
Após o envio do pedido, é importante realizar o acompanhamento do status da solicitação. Os contribuintes têm a opção de verificar o estado do seu pedido através do Portal das Finanças, utilizando o seu Número de Identificação Fiscal (NIF) e os métodos de autenticação disponíveis, como o Cartão de Cidadão ou a Chave Móvel Digital.
Como Preencher o Mod. 26-RFI: Um Passo a Passo Detalhado
O preenchimento do Modelo 26-RFI deve ser feito com atenção. Cada campo possui importância específica, e qualquer erro pode resultar em atrasos ou até mesmo na recusa do pedido. Seguindo este guia, você poderá garantir um preenchimento correto:
- Identificação do Requerente: Preencha seus dados pessoais ou empresariais, incluindo o NIF e o domicílio fiscal.
- Identificação dos Valores Mobiliários: Insira o código ISIN dos títulos em questão e outras informações pertinentes, como o número de títulos e o valor dos juros contáveis.
- Declaração do Intermediário Financeiro: Certifique-se de que esta seção é devidamente preenchida e assinada por um signatário autorizado, confirmando a posse dos títulos entre as datas relevantes.
- Verificação Final: Antes de enviar, faça uma verificação minuciosa de todas as informações para evitar erros que possam causar atrasos.
Prazo de Submissão: Entendendo os Limites Temporais
Um aspecto crítico ao utilizar o Mod. 26-RFI é o respeito aos prazos legais. O pedido de reembolso pode ser submetido até seis meses após a data de retenção do imposto. Contudo, isso não significa que você deve esperar até o último minuto. É aconselhável submeter o pedido o mais cedo possível para evitar complicações e garantir que sua devolução seja processada de forma eficiente.
Após a submissão, a Autoridade Tributária geralmente leva um período que pode variar, mas que normalmente gira em torno de 60 a 90 dias, para avaliar e processar o pedido. É crucial manter um acompanhamento regular durante este período.
Alternativas em Caso de Recusa ou Inconformidade
Nem todos os pedidos são garantidos a aprovação. Caso o seu pedido de reembolso seja recusado, a melhor abordagem é analisar a carta de recusa enviada pela Autoridade Tributária. As razões podem variar desde a falta de documentação necessária até erros de preenchimento.
Em casos de erro ou documentação em falta, é possível submeter um pedido de reavaliação ou correção. É importante incluir todos os documentos relevantes e uma explicação clara sobre as correções feitas. As seguintes etapas devem ser seguidas:
- Revisar a Notificação: Compreender os motivos da recusa.
- Corrigir o Formulário: Faça as correções necessárias no Mod. 26-RFI.
- Reenviar o Pedido: Acompanhe novamente o processo com atenção.
Conexões com Outros Formulários e Procedimentos Fiscais
O Modelo 26-RFI não opera isoladamente no sistema fiscal português. Ele se conecta a outros procedimentos e formulários relevantes. É útil compreender como este formulário se relaciona com:
- Modelo 3 IRS: A declaração de impostos de renda, onde os reembolsos podem influenciar a situação fiscal global do contribuinte.
- Códigos de Retenção: Entender o funcionamento dos códigos de retenção aplica-se a várias transações financeiras, e o Mod. 26-RFI pode ser impactado por como essas retenções são aplicadas.
Além disso, considerar a inter-relação entre o Mod. 26-RFI e o Regime Especial de Tributação pode oferecer uma visão mais ampla sobre as opções fiscais disponíveis e as suas implicações.
Implicações Fiscais e Benefícios da Devolução do Imposto
A solicitação de reembolso através do Mod. 26-RFI pode proporcionar um alívio significativo no que diz respeito à carga tributária dos investidores. A devolução do imposto pode ser recolocada em circulação, permitindo um reinvestimento mais robusto e uma otimização da estratégia financeira. Ao possuir um conhecimento profundo sobre como utilizar esse formulário e o potencial de recuperação fiscal, os investidores podem não apenas melhorar sua posição financeira, mas também contribuir para uma maior eficiência no sistema tributário.
É imprescindível que, ao longo deste processo, todos os envolvidos mantenham uma documentação rigorosa e registros de todas as transações e comunicações com a Autoridade Tributária. Isso não só facilita processos futuros, mas também assegura que todos os direitos como contribuinte sejam sempre respeitados.
Considerações Finais sobre o Modelo 26-RFI
O Modelo 26-RFI representa um passo importante para profissionais e empresas que desejam otimizar sua carga tributária em relação aos juros de títulos de dívida. Compreender cada aspecto deste formulário, desde o público-alvo até os processos de preenchimento e acompanhamento, é essencial para garantir que os cidadãos e as entidades possam obter os benefícios fiscais a que têm direito.
Ao abordar as complexidades deste procedimento, os contribuintes podem, efetivamente, transformar um exercício burocrático em um passo estratégico para maximizar os retornos dos seus investimentos e garantir que suas obrigações fiscais estejam sempre em conformidade com a legislação vigente.
O que é o Modelo 26-RFI?
O Modelo 26-RFI, também conhecido como Pedido de Reembolso do Imposto sobre os Juros Contáveis, é um formulário específico destinado aos cidadãos e entidades que, por ventura, tenham direito a solicitar o reembolso do imposto que foi retido na fonte sobre os juros que auferiram. Este imposto pode ter sido aplicado, por exemplo, em depósitos a prazo, contas de poupança ou outros produtos financeiros que gerem rendimento em forma de juros.
Através deste modelo, o contribuinte pode formalizar o seu pedido junto da Autoridade Tributária e Aduaneira (AT) para a devolução do montante que considera que não deveria ter sido retido, ou que é superior ao que realmente deve. Este procedimento é regido pelo Código do Imposto sobre o Rendimento das Pessoas Singulares (IRS) e está alinhado com o princípio da administração eletrónica, facilitando o acesso e a tramitação dos pedidos de forma digital.
Quem pode solicitar o reembolso do imposto?
O pedido de reembolso do imposto sobre os juros contáveis pode ser feito por uma variedade de contribuintes. Entre os principais grupos estão:
- Particulares: Cidadãos que tenham recebido juros de contas bancárias ou outros produtos financeiros e que, ao longo do ano fiscal, tenham alcançado um rendimento que não ultrapasse os limites estabelecidos para a tributação.
- Empresas: Entidades empresariais que, ao longo do exercício fiscal, tenham também recebido juros que foram objeto de retenção na fonte e que se enquadram nas condições para solicitar a devolução.
- Não residentes: Estrangeiros que possuem rendimentos de juros em Portugal e que, ao abrigo de convenções internacionais sobre a eliminação da dupla tributação, possam solicitar o reembolso do imposto pago a mais.
É importante ressaltar que, para que o pedido seja aceito, o contribuinte deve ter todos os documentos que comprovem os juros recebidos e a retenção do imposto, como extratos bancários ou declarações das instituições financeiras. A falta destes documentos pode levar ao indeferimento do pedido.
Documentação necessária para o pedido
Na hora de realizar o pedido de reembolso através do Modelo 26-RFI, é fundamental ter em mãos a documentação adequada para justificar a solicitação. Aqui estão os principais documentos que deverão ser anexados:
- Comprovativos de rendimentos: Extratos bancários ou documentos da instituição financeira que confirmem os juros recebidos e o imposto que foi retido na fonte.
- NIF (Número de Identificação Fiscal): O número de contribuinte deve ser apresentado para efeitos de identificação e tramitação do pedido junto da AT.
- Declaração de IRS: No caso de se tratar de um particular, é recomendável apresentar a última declaração de IRS, especialmente se o reembolso se relacionar com o ano fiscal em que a declaração foi submetida.
- Comprovativo de residência: Em alguns casos, pode ser solicitado um comprovativo de residência, especialmente para não residentes que tenham recebido rendimentos em Portugal.
Após reunir toda a documentação exigida, o próximo passo é efetuar o preenchimento do Modelo 26-RFI de forma minuciosa e correta, evitando assim possíveis erros que possam atrasar o processo de reembolso.