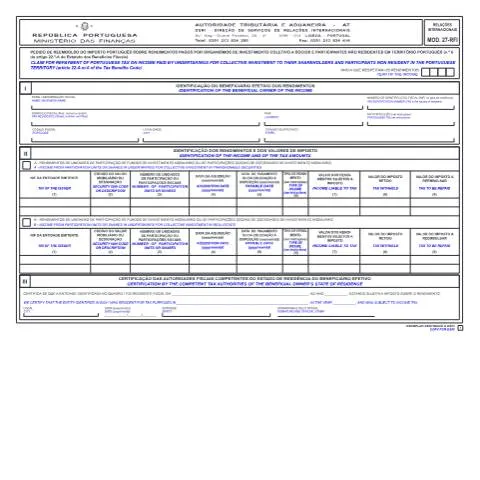
O Pedido de Reembolso: Entendendo o Modelo 27 - RFI
O Modelo 27 - RFI é um documento essencial para os investidores não residentes que buscam recuperar impostos pagos sobre rendimentos provenientes de Organismos de Investimento Coletivo (OIC) em Portugal. Este formulário é um passo fundamental para assegurar que os direitos dos investidores sejam respeitados e que eles possam beneficiar da devolução de tributos indevidamente pagos.
Contextualização do Modelo 27 - RFI
A sua importância remonta à legislação fiscal portuguesa, mais especificamente ao artigo 22.º-A do Estatuto dos Benefícios Fiscais. Este artigo prevê a possibilidade de reembolso do imposto sobre rendimento, permitindo que entidades não residentes solicitem a devolução de valores retidos pela Autoridade Tributária e Aduaneira (AT) em Portugal. O Modelo 27 - RFI formaliza este pedido, sendo necessário em situações específicas.
Quem pode submeter o Modelo 27 - RFI?
O formulário é destinado a sócios e participantes não residentes em território português que tenham recebido rendimentos de OIC. Isso inclui, mas não se limita a, investidores individuais, empresas e outros tipos de entidades que, sendo não residentes, tiveram imposto retido sobre rendimentos de investimentos realizados em Portugal.
- Investidores não residentes: Pessoas físicas ou jurídicas domiciliadas fora de Portugal.
- Organismos de Investimento Coletivo: Fundos de investimento mobiliário ou imobiliário que distribuem rendimentos.
Documentação Necessária para a Submissão
Antes de preencher o formulário, é crucial ter em mãos toda a documentação que comprove a sua situação e os rendimentos obtidos. Os principais documentos requeridos incluem:
- Comprovativos de Residência: Documentação emitida pelas autoridades fiscais do país de residência, que confirme que o solicitante é residente fiscal.
- Declarações de Rendimentos: Extratos ou certificados que provem os rendimentos recebidos e o imposto que foi retido.
- Modelo 27 - RFI Preenchido: O formulário devidamente preenchido e assinado.
Como Preencher o Modelo 27 - RFI?
O preenchimento do formulário é uma etapa crítica que requer atenção aos detalhes. Aqui estão algumas orientações para garantir que o pedido seja aceite:
- Identificação do Beneficiário: É essencial que os campos relativos ao Nome, NIF (Número de Identificação Fiscal) e endereço fiscal sejam preenchidos com precisão para evitar atrasos.
- Informação sobre os Rendimentos: Detalhar os rendimentos recebidos, incluindo o código do valor mobiliário e a data de aquisição, bem como os montantes de imposto retido.
- Assinatura e Certificação: O formulário deve ser assinado pelo beneficiário ou seu representante legal e acompanhado da certidão emitida pelo país de residência, atestando a sua situação fiscal.
Exemplo de Preenchimento
| Campo | Exemplo de Preenchimento |
|---|---|
| NIF no país de residência | 123456789 |
| Nome / Denominação Social | Nome do Investidor |
| Data da aquisição | 2023/01/15 |
| Valor do imposto retido | 1500,00 EUR |
| Valor do imposto a reembolsar | 1500,00 EUR |
Modalidades de Submissão do Pedido
O Modelo 27 - RFI pode ser submetido através de diferentes canais, sendo importante escolher o que melhor se adequa à situação do investidor. As opções disponíveis incluem:
- Via Eletrónica: Através do portal e-Portugual, facilitando a tramitação e permitindo acompanhamento em tempo real.
- Por Correio: Envio do formulário preenchido e dos documentos anexados para a Direção de Serviços de Relações Internacionais da AT.
- Pessoalmente: Submissão em qualquer repartição da AT, onde é possível ter assistência direta durante o processo.
Vantagens e Desvantagens de Cada Canal
| Canal | Vantagens | Desvantagens |
|---|---|---|
| Via Eletrónica | Rapidez e acompanhamento imediato. | Necessidade de autenticação digital. |
| Por Correio | Sem necessidade de autenticação digital. | Possibilidade de atrasos na entrega. |
| Pessoalmente | Assistência direta. | Tempo de espera nas filas. |
O Que Esperar Após a Submissão do Pedido?
Após o envio do Modelo 27 - RFI, o investidor deve estar ciente dos passos seguintes e das expectativas durante o processo de análise:
- Acompanhamento do Processo: A AT dispõe de um prazo legal para avaliar o pedido. É aconselhável verificar regularmente o estado do pedido através do portal da AT ou dos canais de contacto disponíveis.
- Resposta da AT: A AT emitirá uma notificação formal sobre a decisão, que poderá ser a aprovaçâo do reembolso ou a recusa, dependendo da conformidade da documentação apresentada.
- Prazo para Reembolso: Em caso de aprovação, o reembolso é geralmente realizado na conta bancária indicada pelo solicitante, podendo levar algumas semanas.
Possíveis Motivos de Recusa
Existem várias razões que podem levar à recusa do pedido de reembolso:
- Documentação Incompleta: Falta de algum dos documentos exigidos, como a certificação das autoridades fiscais do país de residência.
- Erro no Preenchimento: Informações incorretas ou discrepantes no preenchimento do Modelo 27 - RFI.
- Residência Fiscal Não Confirmada: A AT pode não conseguir validar a residência fiscal do beneficiário com as informações fornecidas.
Considerações Finais e Recomendações
O processo de reembolso através do Modelo 27 - RFI, embora possa parecer complexo à primeira vista, é um direito garantido a todos os investidores não residentes que passam por esta experiência. Para garantir uma submissão bem-sucedida:
- Prepare toda a documentação com antecedência.
- Preencha o modelo com atenção redobrada.
- Acompanhe o processo e esteja pronto para responder a eventuais solicitações de informações adicionais por parte da AT.
Assegurar que todos os passos estão sendo seguidos corretamente pode fazer a diferença entre uma submissão tranquila e um processo moroso. Portanto, mantenha-se informado e proativo em relação ao seu pedido de reembolso.
Quem Pode Solicitar o Reembolso e Quais São os Requisitos
O pedido de reembolso do Modelo 27 no âmbito do Regime dos Organismos de Investimento Coletivo (OIC) é uma ferramenta importante para investidores que desejam reaver montantes de impostos pagos em excesso sobre rendimentos de capitais provenientes de OICs. Para realizar este pedido, é fundamental que o investidor cumpra certos requisitos. Os beneficiários do reembolso podem incluir, mas não se limitam a, entidades residentes em território português e não residentes que tenham investido em OICs. No entanto, para não residentes, existem condições específicas que devem ser observadas, como a existência de convenções para evitar a dupla tributação que possam afetar as taxas de imposto aplicáveis.
Além disso, o investidor deve garantir que possui toda a documentação necessária, como comprovativos de identidades e de investimentos, que serão exigidos na fase de instrução do pedido. O Cartão de Cidadão ou a Chave Móvel Digital são métodos válidos de autenticação que facilitam a submissão do pedido através do Portal das Finanças. Os pedidos de reembolso devem ser apresentados dentro de um prazo específico, geralmente até ao final do ano civil seguinte àquele em que os rendimentos foram tributados. Portanto, é essencial que o investidor esteja atento a estas datas para não perder a oportunidade de solicitar o reembolso.
Documentação Necessária para o Pedido de Reembolso
Para proceder com o pedido de reembolso através do Modelo 27, é imprescindível reunir uma série de documentos que comprovem a relação do investidor com os OICs e a tributação a que foi sujeito. Abaixo, detalhamos a documentação essencial que deve ser apresentada:
- Comprovativo de Identidade: Os investidores devem apresentar um documento que comprove a sua identidade, que pode ser o Cartão de Cidadão ou outro documento oficial com foto.
- Declaração de IRS: Para contribuintes residentes, é necessário apresentar a última declaração de IRS, que deve refletir os rendimentos recebidos de OICs. Para os não residentes, ainda que não sejam obrigados a apresentar declaração de IRS em Portugal, devem demonstrar a origem dos rendimentos.
- Documentos de Investimento: É necessário incluir comprovativos dos investimentos realizados nos OICs, como extratos bancários ou documentos emitidos pelas entidades gestoras que indiquem os montantes investidos e os rendimentos obtidos.
- Comprovativos de Pagamento de Impostos: Os documentos que demonstrem a retenção de impostos sobre os rendimentos de OICs são fundamentais, como recibos de IRS ou outras notificações fiscais.
Além da documentação mencionada, os investidores devem estar cientes de que a apresentação de documentos incompletos ou não conforme pode resultar em atrasos ou até na rejeição do pedido de reembolso. Assim, é recomendável verificar a totalidade da documentação antes de proceder com a submissão do pedido.
Prazo de Resposta e Acompanhamento do Pedido
Após a submissão do pedido de reembolso através do Modelo 27, o investidor deve aguardar pela apreciação da Autoridade Tributária e Aduaneira (AT). O prazo legal para a resposta da administração fiscal é tipicamente de 90 dias, embora possa haver variações dependendo da complexidade do caso ou da quantidade de pedidos recebidos. Durante este período, é possível que a AT solicite informações adicionais ou esclarecimentos sobre a documentação apresentada, pelo que a pronta resposta a essas solicitações é crucial para que o processo avance sem interrupções.
Os investidores podem acompanhar o estado do seu pedido através do Portal das Finanças. É aconselhável que tenham em mãos o número de identificação do pedido quando realizarem esta consulta, pois facilitará a localização das informações pertinentes. Uma vez que o pedido é decidido, a AT emitirá uma notificação que informa ao contribuinte sobre o deferimento ou indeferimento do reembolso solicitado, podendo este ser feito por compensação de créditos fiscais em futuros impostos ou, em casos específicos, por restituição em conta bancária.
Caso o pedido de reembolso seja indeferido, o investidor tem legitimidade para apresentar uma reclamação, através do mesmo portal, expressando a sua discordância e apresentando os motivos que fundamentam o seu pedido inicial.