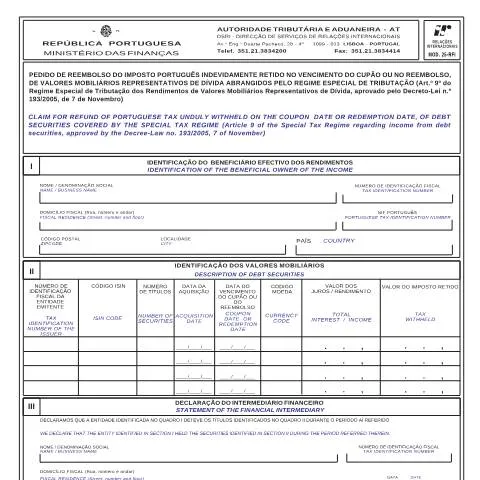
Entendendo o Mod. 25-RFI: um pedido crucial para reembolso tributário
O formulário Modelo 25-RFI, oficialmente designado como "Pedido de reembolso do imposto português indevidamente retido", é um documento essencial para todos aqueles que se viram na situação de ter imposto retido de forma indevida sobre rendimentos de valores mobiliários. Através deste formulário, os cidadãos e as entidades podem reclamar o reembolso do imposto que, por erro, foi descontado. A sua correta utilização e o conhecimento do seu funcionamento podem ser determinantes para assegurar que os direitos tributários dos contribuintes sejam respeitados.
Quem deve submeter o Modelo 25-RFI?
Este pedido pode ser apresentado por:
- Contribuintes que sejam titulares de valores mobiliários sujeitos a um regime especial de tributação.
- Entidades que atuem em nome de beneficiários efetivos, como instituições financeiras ou agentes de custódia.
É importante salientar que o pedido deve ser feito por aqueles que efetivamente suportaram o imposto, ou seja, os que são o verdadeiro beneficiário do rendimento ou, em algumas situações, os representantes legais das entidades no caso de empresas.
O calendário de submissão do pedido
A submeter o Modelo 25-RFI deve ser feita dentro de um prazo específico, geralmente após a data em que o imposto foi retido. Aqui estão os principais prazos a considerar:
- A partir da retenção do imposto: O pedido pode ser realizado logo após a retenção, mas não pode ultrapassar o prazo de três anos após a data de pagamento do imposto retido.
- Processamento do pedido: Após a entrega do pedido, a Autoridade Tributária e Aduaneira (AT) tem até 90 dias para analisar o pedido e decidir sobre o reembolso.
É aconselhável acompanhar a tramitação do pedido, para garantir que não percam oportunidades em caso de atrasos ou falta de documentação necessária.
Decifrando as rubricas do Modelo 25-RFI
O Modelo 25-RFI é dividido em várias seções que devem ser preenchidas com atenção. Vamos analisar cada uma delas:
Identificação do requerente
Na primeira parte do formulário, é necessário indicar o Número de Identificação Fiscal (NIF) do requerente, bem como a sua denominação social. Além disso, é preciso fornecer o endereço fiscal completo, que inclui rua, número, andar, código postal, cidade e país.
É vital que as informações estejam corretas, pois qualquer erro pode atrasar o processamento do pedido. Caso o requerente seja uma entidade, deve incluir a identificação do beneficiário efetivo dos rendimentos.
Identificação dos valores mobiliários
Esta secção requer a descrição detalhada dos títulos de dívida, incluindo o Código ISIN de cada um. A falta de informação precisa pode levar a complicações no reembolso. Os detalhes a incluir são:
| Número de Títulos | Data de Aquisição | Data de Vencimento do Cupão | Total de Juros/Rendimento |
|---|---|---|---|
| Ex: 100 | Ex: 01/01/2021 | Ex: 01/01/2022 | Ex: 500€ |
Os números devem corresponder ao que está registrado nos documentos financeiros e no sistema da AT, para evitar a rejeição do pedido.
Declaração do intermediário financeiro
É imprescindível que a entidade financeira que intermediou a transação preencha a declaração de forma a confirmar a propriedade dos títulos durante o período relevante. A assinatura do signatário autorizado deve ser fornecida para validar esta declaração.
Isso assegura que a AT tenha uma linha clara de responsabilização e confirma a legitimidade do pedido de reembolso.
Tratamento do pedido pela Autoridade Tributária
Após o envio do Modelo 25-RFI, a Autoridade Tributária inicia o processamento. Este procedimento envolve:
- Verificação da correção dos dados fornecidos.
- Confirmação da retenção indevida através dos documentos apresentados.
- Decisão sobre a aprovação ou rejeição do pedido.
O acompanhamento do estado do pedido pode ser feito através do portal da AT, onde o contribuinte pode verificar se o processo está em análise, se foram solicitados documentos adicionais ou se o mesmo já foi concluído.
O que fazer em caso de recusa ou erro?
Se o pedido for indeferido, o requerente tem direito a ser informado das razões desse indeferimento. É fundamental que, caso se verifique um erro no preenchimento, o mesmo seja corrigido e um novo pedido seja apresentado, respeitando os prazos estipulados.
Os passos a seguir incluem:
- Consultar o despacho de indeferimento para identificar as razões.
- Reunir a documentação e informações que possam contrabalançar os argumentos apresentados.
- Submeter um novo pedido ou, se necessário, contestar a decisão através do recurso hierárquico.
É vital agir rapidamente, uma vez que a janela de tempo para a apresentação de contestações é limitada.
Casos especiais: situações a considerar
Existem vários cenários em que o Modelo 25-RFI pode ser mais complexo:
- Estrangeiros: Para não residentes em Portugal, os requisitos podem variar. Dependendo do país de residência, poderão ser aplicáveis convenções para evitar a dupla tributação.
- Menores: Neste caso, o pedido deverá ser feito pelos responsáveis legais, com a documentação adequada que comprove a relação.
- Empresas em reestruturação: As empresas que estão em processos de insolvência ou reestruturação podem ter procedimentos especiais e devem ter atenção redobrada às datas e prazos.
- Urgências: Nos casos em que o reembolso é urgente, um pedido de manifestação de urgência pode ser enviado, mas deve estar bem fundamentado.
Conclusão: a importância da diligência na apresentação do Modelo 25-RFI
O Modelo 25-RFI é um documento que exige cuidado redobrado e atenção aos detalhes. A sua correta apresentação pode não apenas resultar no reembolso do imposto indevidamente retido, mas também assegurar o respeito pelos direitos tributários do contribuinte. O acompanhamento próximo do processo, incluindo a verificação de cada etapa e a garantia de que todas as informações estão corretas, é fundamental para um resultado positivo. Além disso, estar ciente dos prazos e das especificidades legais poderá fazer toda a diferença na experiência do requerente junto da Autoridade Tributária e Aduaneira.
Quem pode solicitar o Modelo 25-RFI?
O pedido de reembolso do imposto em relação ao Modelo 25-RFI é um processo acessível a diversos grupos de cidadãos, que podem incluir residentes, não residentes, trabalhadores temporários e outros contribuintes que tenham sido sujeitos à retenção indevida de impostos em Portugal. É importante fazer a distinção entre as diferentes categorias de contribuintes, pois cada uma pode ter direitos e deveres específicos em relação ao seu pedido.
Os residentes, por exemplo, que tenham visto uma parte do seu rendimento retida injustamente, como no caso de um erro administrativo ou uma má interpretação das leis fiscais, têm o direito de solicitar este reembolso. Da mesma forma, os não residentes que tenham recebido rendimentos em solo luso e que tenham sofrido a retenção de impostos, podendo ser por performances profissionais ou rendimentos de investimento, também estão abrangidos.
Além disso, as categorias de trabalhadores como os freelancers ou trabalhadores independentes que tenham faturado e sido alvo de retenções, mesmo que pontuais, podem solicitar igualmente o reembolso. É crucial que o contribuinte apresente toda a documentação pertinente, que comprove que a retenção foi efetivamente indevida. Os documentos a apresentar podem incluir recibos de pagamento, declarações de IRS, e outros comprovativos que justifiquem o erro.
Procedure para submeter o Modelo 25-RFI
O procedimento para submeter o Modelo 25-RFI é essencial para garantir que o contribuinte tenha sucesso na sua solicitação de reembolso. O processo é fundamentalmente digital, refletindo a postura portuguesa em relação à administração eletrónica. Para começar, o primeiro passo é a autenticação no portal das finanças, onde o contribuinte deve utilizar o seu Cartão de Cidadão ou a Chave Móvel Digital, garantindo assim que a sua identidade está validada e que possui acesso aos serviços online.
Uma vez autenticado, deve ser acedido o espaço reservado a pedidos de reembolso, onde o contribuinte encontrará o Modelo 25-RFI disponível para preenchimento. É importante notar que, ao preencher este formulário, todos os campos devem ser cuidadosamente preenchidos, incluindo a identificação do montante a ser reembolsado, o motivo da solicitação, e a referência de qualquer documentação que suporte a reivindicação.
Após o preenchimento, o formulário deve ser submetido, e uma confirmação da recepção será enviada para o endereço de e-mail associado à conta do contribuinte. Este é o momento em que o contribuinte deve estar atento, pois, caso haja alguma irregularidade ou falta de informação, será notificado pela Autoridade Tributária (AT) para que possa resolver a situação o mais rapidamente possível.
Prazo e acompanhamento do pedido de reembolso
Uma das preocupações mais comuns dos contribuintes é quanto ao prazo de resposta da Autoridade Tributária após a submissão do pedido de reembolso através do Modelo 25-RFI. A legislação portuguesa estabelece que a AT deve analisar o pedido e emitir uma resposta ao contribuinte num prazo que pode variar, mas geralmente não deve ultrapassar os 90 dias. Este tempo é contabilizado a partir da data em que o formulário foi corretamente submetido e aceito.
Durante este período, o contribuinte tem a possibilidade de acompanhar o status do seu pedido através da sua conta no portal das finanças. Esta opção de acompanhamento é uma das vantagens da digitalização da administração pública, permitindo que o contribuinte se mantenha informado sobre o progresso do seu pedido sem necessidade de deslocações ou telefonemas. A verificação da situação do pedido é feita de forma simples, acessando a área designada para consultas de pedidos.
Caso o reembolso seja aceite, o montante correspondente será transferido para a conta bancária indicada pelo contribuinte na sua solicitação. No entanto, se o pedido for indeferido, a AT deverá comunicar as razões de tal decisão, o que permitirá ao contribuinte entender a situação e, se necessário, contestar a decisão através dos meios legais adequados.