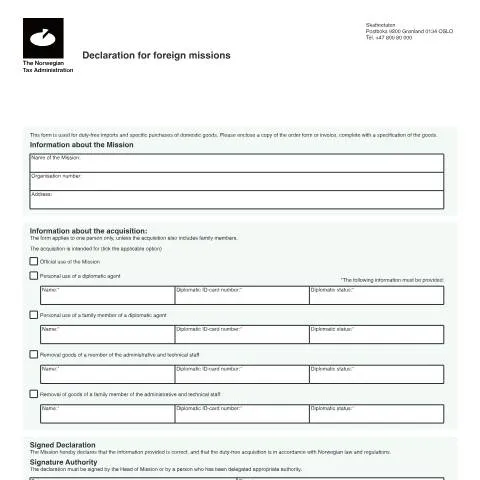
Forståelse av RF-1573: En nøkkel til tollfri handel for utenlandske oppdrag
Når man snakker om diplomatiske misjoner og deres spesielle rettigheter i Norge, er RF-1573-dokumentet essensielt. Dette skjemaet er ikke bare en formalitet. Det fungerer som en bro mellom diplomatiske rettigheter og kravene fra Skatteetaten, og gir en klar struktur for hvordan utenlandske misjoner kan gjennomføre tollfrie anskaffelser. Skjemaet er sentralt for å sikre at alle transaksjoner følger gjeldende lover og regler, samtidig som det gir misjonen mulighet til å utnytte de privilegiene som følger med deres status.
Regulatorisk rammeverk: Hvordan RF-1573 passer inn i det norske systemet
RF-1573 er utformet i tråd med de norske toll- og skattereglene som gjelder for diplomatiske oppdrag. Disse reglene er fastsatt av Skatteetaten og er regulert av Lov om offentlig forvaltning (Forvaltningsloven). Dette lovverket gir rammene for hvordan offentlige etater, inkludert Skatteetaten, skal forvalte saker og treffe beslutninger.
Utenlandske misjoner i Norge har spesifikke skatte- og tollfritak, som er nedfelt i internasjonale konvensjoner. RF-1573 er således utarbeidet for å sikre at disse rettighetene blir ivaretatt, og at prosedyrene for tollfrie anskaffelser gjøres på en korrekt og transparent måte. Misjoner må være bevisste på at feil eller unøyaktigheter i skjemaet kan føre til forsinkelser eller til og med juridiske problemer.
Tidslinje for innsending av RF-1573: Når og hvordan?
RF-1573 må fylles ut og sendes inn når en utenlandsk misjon ønsker å gjøre tollfrie anskaffelser. Det er spesielt viktig å overholde tidsfrister for innlevering, da dette kan påvirke muligheten til å gjennomføre anskaffelsene. Generelt sett bør skjemaet sendes inn i god tid før de planlagte innkjøpene, slik at det sikres at alt er i orden før varen ankommer Norge.
Viktige datoer:
- Innsending av RF-1573: Minimum 14 dager før ankomst av varer.
- Behandlingstid fra Skatteetaten: Vanligvis 5-10 virkedager.
Fra utfylling til godkjenning: En trinnvis prosess
Prosessen med RF-1573 kan deles opp i flere trinn, fra forberedelse til innlevering og til slutt godkjenning. Her er en oversikt over trinnene:
- Forberedelse: Samle nødvendig informasjon, inkludert detaljer om misjonen, samt spesifikasjonene til varene som skal kjøpes.
- Utfylling: Fyll ut RF-1573, inkludert alle relevante seksjoner om kjøpene.
- Signering: Dokumentet må signeres av oppdragsleder eller en person med delegert myndighet.
- Innsending: Send inn skjemaet via Altinn, eller lever det personlig til Skatteetaten.
- Vent på godkjenning: Skatteetaten vil behandle skjemaet og gi tilbakemelding innen gitte frister.
RF-1573 i sammenheng med annen dokumentasjon og prosedyrer
Det er viktig å merke seg at RF-1573 ofte brukes sammen med andre skjemaer og prosedyrer. For eksempel, når det gjelder kjøp av alkoholholdige drikker eller tobakk, er det spesifikke krav til dokumentasjon som må være lagt ved.
Typiske dokumenter som kan være nødvendige:
- Kopi av bestillingsbekreftelse eller faktura.
- Spesifikasjon av varene, inkludert kvitteringer og eventuelle andre relevante papirer.
Å ha disse dokumentene i orden kan fremskynde prosessen, og redusere sjansen for komplikasjoner.
Krav og forpliktelser knyttet til RF-1573: Rettigheter og ansvar
Mottakende misjoner har både rettigheter og forpliktelser når de bruker RF-1573. Det er avgjørende å være oppmerksom på hva dette innebærer, for å unngå misforståelser eller juridiske problemer.
- Rettigheter: Misjoner har rett til å gjøre tollfrie anskaffelser for offisielt bruk.
- Forpliktelser: Det kreves nøyaktighet i all informasjon som leveres, samt overholdelse av relevante lover og regler.
Unnlatelse av å følge disse kan føre til tap av rettigheter til tollfritak, og i alvorlige tilfeller kan det føre til spørsmål om den diplomatiske statusen.
Innsendingskanaler for RF-1573: Digital vs. papirbasert
RF-1573 kan sendes inn både digitalt og på papir. Valget mellom disse alternativene kan avhenge av misjonens interne praksis, men det er viktig å kjenne forskjellene mellom dem.
| Innsendingsmetode | Fordeler | Ulemper |
|---|---|---|
| Digital (Altinn) | - Raskere behandling- Umiddelbar bekreftelse | - Krever BankID- Må være registrert på Altinn |
| Papir (post) | - Ingen digital kompetanse nødvendig- Kan brukes dersom det er tekniske problemer | - Lengre behandlingstid- Ingen umiddelbar bekreftelse |
Valg av innsending avhenger av misjonens infrastruktur og behov. Digital innsending anbefales for raskere behandling og mindre papirarbeid.
Oppfølging etter innsending: Hva skjer videre?
Når RF-1573 er sendt inn, følger mye av prosessen med Skatteetaten. Det er viktig for misjoner å forstå hva som skjer etter innsending for å sikre at de er forberedt på eventuelle forespørsel om mer informasjon eller dokumentasjon.
- Bekreftelse: Skatteetaten sender en bekreftelse på mottak av skjemaet.
- Behandling: Skatteetaten vurderer informasjonen og kan be om tilleggsdokumentasjon om nødvendig.
- Beslutning: Det vil bli gitt en beslutning om godkjenning eller avslag, basert på vurderingene som er gjort.
Det er også viktig for misjoner å være klar over at de kan anke en avgjørelse fra Skatteetaten, men dette krever en grundig forståelse av de juridiske rammene og fristene som gjelder.
Praktiske tips for en vellykket innsending av RF-1573
For å sikre en smidig prosess ved innsending av RF-1573 er det flere tips som kan være nyttige:
- Dobbeltsjekk all informasjon for nøyaktighet før innsending.
- Ha oversikt over alle relevante dokumenter som må inkluderes.
- Sørg for at signaturen er korrekt, og at den er fra en autorisert person.
- Vær oppmerksom på tidsfrister for innsending.
- Bruk digital innsending via Altinn når mulig for å redusere ventetid.
Med disse retningslinjene kan diplomatiske misjoner forberede seg bedre og unngå vanlige fallgruver når de fyller ut og sender inn RF-1573.
Hvorfor er det viktig å rapportere utenlandske oppdrag?
Å rapportere utenlandske oppdrag er avgjørende av flere grunner. For det første er det en juridisk forpliktelse som er nedfelt i norsk skattelovgivning. Skatteetaten krever at alle som utfører arbeid i utlandet, enten som enkeltpersoner eller som del av en organisasjon, oppgir sin inntekt for å sikre at riktig skatt blir betalt. Dette forhindrer skatteunndragelse og sikrer at alle bidrar til velferdsstaten, slik den er ment. For det andre bidrar korrekt rapportering til en mer nøyaktig skattemessig vurdering av individer og selskaper som opererer internasjonalt.
I tillegg har rapportering av utenlandske oppdrag direkte konsekvenser for muligheten til å motta ulike ytelser fra NAV og andre offentlige instanser. For eksempel kan det påvirke retten til dagpenger eller pensjon, avhengig av hvor lenge og hvilken type arbeid som er utført i utlandet.
Vanlige feil ved rapportering av utenlandske oppdrag
Mange som rapporterer utenlandske oppdrag gjør en rekke vanlige feil, noe som kan føre til problemer med Skatteetaten. En av de vanligste feilene er manglende dokumentasjon. Det er viktig å ha all nødvendig informasjon tilgjengelig, inkludert arbeidskontrakter, betalingsbevis og eventuelle skatteavtaler mellom Norge og det aktuelle landet. Uten tilstrekkelig dokumentasjon kan det oppstå spørsmål om legitimiteten av inntekten.
En annen vanlig feil er å undervurdere inntekten eller å unngå å inkludere alle inntektskilder. Noen glemmer for eksempel å rapportere inntekter fra frilansarbeid eller andre tilleggsgoder. Dette kan føre til straffegebyr fra Skatteetaten. I tillegg er det viktig å være klar over hvordan valutakonvertering påvirker den rapporterte inntekten. Det er spesifikke regler for hvordan fremmed valuta skal omregnes til norske kroner, og det er avgjørende å følge disse for å unngå feil.
Hvordan navigere i skatteavtaler mellom Norge og andre land
Norge har inngått flere skatteavtaler med andre land for å unngå dobbelbeskatning. Dette betyr at dersom du jobber i et annet land, kan du være berettiget til å betale skatt kun i det landet hvor du utfører arbeidet, eller i Norge, avhengig av avtalene som er inngått. Å navigere i disse avtalene kan være komplisert, men det er essensielt for å forstå dine skatteforpliktelser.
For å vite hvilken avtale som gjelder for deg, må du først se på hvor lenge du skal oppholde deg i det fremmede landet og hvilken type arbeid du skal utføre. For eksempel, dersom du er utsendt for en kortere periode (typisk mindre enn 183 dager i løpet av et år), kan det hende du ikke er skattepliktig i det landet. På den annen side, for lengre opphold eller dersom du har høyere inntektsnivåer, kan du bli skattepliktig i begge land, med mindre skatteavtalen gir deg unntak.
Det er også viktig å være klar over hva som skjer med eventuell formue eller eiendom du eier i det fremmede landet, da dette også kan ha skattemessige konsekvenser. Du bør vurdere å kontakte en skatteekspert eller revisor som har erfaring med internasjonale skatterettslige spørsmål for å få mer spesifikk veiledning.