Innledende tanker om RF-1005 og dens betydning
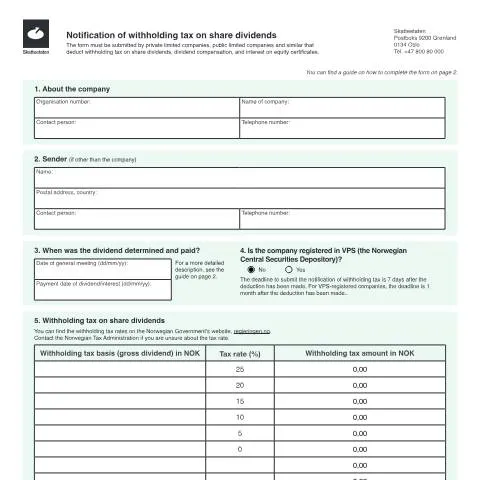
Når et selskap i Norge distribuerer aksjeutbytte til sine aksjonærer, er det et vesentlig moment å håndtere den aktuelle skattleggingen korrekt. Dokumentet RF-1005, også kjent som "Notification of withholding tax on share dividends", spiller en kritisk rolle i denne prosessen. Dette skjemaet, som rapporteres til Skatteetaten, er nødvendig for å sikre at riktig kildeskatt blir innbetalt og rapportert i tide.
Hvem må bruke RF-1005?
RF-1005 må fylles ut av aksjeselskaper og allmennaksjeselskaper som har plikt til å trekke fra kildeskatt på aksjeutbytte. Dette inkluderer også selskaper som betaler utbytte til utenlandske aksjonærer, hvor det er spesielle skatteregler å forholde seg til. De som har ansvar for å levere skjemaet, er oftest økonomiansvarlige eller personer i ledelsen med myndighet til å signere dokumenter på vegne av selskapet.
Formålet med RF-1005 i skattleggingen
Formålet med RF-1005 er å rapportere om det kildeskatten som er trukket fra aksjeutbytte er korrekt, og at beløpene er innbetalt i henhold til gjeldende skatteregler. Dette skjemaet bidrar til å opprettholde en transparent og korrekt skatteprosess og er avgjørende for å unngå straff for feilrapportering og forsinket betaling.
Viktige frister knyttet til RF-1005
Det er essensielt at fristene for innlevering og betaling følges nøye. Generelt må RF-1005 sendes inn innen 7 dager etter at kildeskatten er trukket fra, med unntak av selskaper som er registrert i Verdipapirsentralen (VPS), som har en frist på 1 måned. Denne tidsrammen er viktig for å overholde lovbestemte krav og unngå potensielle bøter.
| Type selskap | Frist for innlevering |
|---|---|
| Aksjeselskaper og allmennaksjeselskaper (ikke VPS) | 7 dager |
| Aksjeselskaper og allmennaksjeselskaper (VPS-registrert) | 1 måned |
Betalingsprosess for kildeskatt
For å betale kildeskatten må selskapet generere et KID-nummer via Skatteetatens nettsider. Dette nummeret må brukes ved betaling for å sikre at beløpet blir korrekt registrert og knyttet til den riktige skatteplikten. Det er også avgjørende at betalingen skjer samtidig med innleveringen av RF-1005 for å unngå forsinkelsesgebyr.
Analysere skjemaet: RF-1005s seksjoner i detalj
Skjemaet RF-1005 består av flere viktige seksjoner som må fylles ut med nøyaktighet for å unngå problemer. La oss ta en nærmere titt på hver seksjon:
1. Om selskapet
I denne delen må du oppgi selskapets organisasjonsnummer, navn og kontaktinformasjon. Det er viktig å dobbeltsjekke at all informasjon er korrekt, da feil kan føre til forsinkelser eller avvisning av skjemaet.
2. Avsenderinformasjon
Dersom avsender er en annen enn selskapet, må det oppgis navnet og kontaktinformasjonen til denne personen. Dette er spesielt relevant i tilfeller hvor en tredjepart håndterer selskapets skattespørsmål.
3. Dato for generalforsamling og utbetaling
Her registreres datoene for når generalforsamlingen ble avholdt og når utbyttet faktisk ble utbetalt. Det er viktig å merke seg at det ikke kan gå mer enn 6 måneder fra beslutningen om utbytte til faktisk utbetaling, i henhold til aksjelovgivningen.
4. VPS-registrering
Det må oppgis om selskapet er registrert i VPS. Denne informasjonen er avgjørende for å bestemme innleveringsfristen, da VPS-registrerte selskap har en utvidet frist.
5. Kildeskatt på aksjeutbytte
I denne seksjonen oppgis det totale brutto utbyttebeløpet samt den aktuelle kildeskatten som er trukket fra. Det finnes spesifikasjoner om skatteprosentene som gjelder for utenlandske aksjonærer, avhengig av landet de kommer fra.
6. Bekreftelse og signatur
Til slutt må den ansvarlige for skjemaet bekrefte at den oppgitte informasjonen er korrekt ved å skrive under. Hvis det er avdekket feil i tidligere rapportering, må dette rettes opp i en separate RF-1005 Korrigert varsling.
Særlige tilfeller og unntak
Det finnes også spesielle omstendigheter som kan påvirke utfylling og innlevering av RF-1005. For eksempel:
- Utenlandske aksjonærer: Selskaper må være oppmerksomme på skatteavtaler mellom Norge og aksjonærenes hjemland, da dette kan påvirke skattesatsene som brukes.
- Mindre selskaper: Det kan være spesielle unntak eller forenklinger for små selskaper, avhengig av deres årsresultater og utbyttepolitikk.
- Feilrapportering: Hvis det oppdages feil i tidligere innsendte RF-1005, er det avgjørende å rette opp i disse med en korrigering før fristen, noe som kan komplisere prosessen ytterligere.
Viktigheten av korrekt registrering i aksjeeierregisteret
Når man rapporterer via RF-1005, er det også viktig å huske at informasjon om trukket kildeskatt må registreres i aksjeeierregisteret ved hjelp av skjema RF-1086. Dette skjemaet gir en oversikt over aksjonærene og deres respektive aksjeposter, og er et krav for å sikre at alle skatteforpliktelser overholdes.
Oppsummering av skjemaets betydning
RF-1005 er mer enn bare et skjema; det er en grunnleggende del av skatterapporteringen for selskaper som betaler ut aksjeutbytte. Riktig utfylling og innlevering av dette skjemaet er avgjørende for å unngå straff og sikre et korrekt skatteforhold med Skatteetaten.
Veiledning for nye brukere av RF-1005
For de som er nye i prosessen med å fylle ut RF-1005, anbefales det å sette seg grundig inn i instruksjonene som følger med skjemaet. Dette inkluderer å besøke Skatteetatens nettsider for detaljerte guider og ressursmateriell. Det kan også være nyttig å rådføre seg med en skatterådgiver som har erfaring med internasjonal beskatning for å sikre riktig håndtering av skatteforpliktelsene.
Avsluttende tanker om RF-1005
Å navigere i det norske skattesystemet kan være en kompleks affære, særlig når det gjelder internasjonale aksjeutbytter. RF-1005 er en kritisk del av dette systemet, og riktig håndtering av skjemaet er avgjørende for selskapets juridiske og finansielle helse. Gjør deg kjent med prosessen, overhold frister, og sørg for nøyaktighet for å unngå unødvendige komplikasjoner.
Hvordan beregnes kildeskatten på aksjeutbytte?
Beregningen av kildeskatt på aksjeutbytte avhenger av flere faktorer, inkludert aksjeutbyttets størrelse, aksjonærens skattepliktige status og om det er inngått skatteavtaler mellom Norge og aksjonærens bostedsland. Generelt er kildeskatten på utbytte fra norske selskaper for residenter 25 %.
Hvis aksjonæren er bosatt i et land med skatteavtale med Norge, kan det være mulig å redusere denne satsen. For eksempel, med enkelte land kan satsen reduseres til 15 % eller til og med 0 % under bestemte betingelser. Det er viktig for aksjonærer å undersøke om de er kvalifisert for reduserte satser og hvordan de kan dokumentere dette.
For å beregne kildeskatten, må man først vite totalbeløpet av utbyttet som skal utbetales. Deretter anvendes den gjeldende kildeskattsatsen for å finne ut hvor mye skatt som skal trekkes før utbyttet blir utbetalt til aksjonæren.
Hva må aktionærer vite om rapportering av kildeskatt?
Når et norsk selskap betaler utbytte til aksjonærer, har de et ansvar for å rapportere kildeskatten til Skatteetaten. Selskapet må fylle ut skjemaet RF-1175, som er spesifikt designet for rapportering av kildeskatt på utbytte. Dette skjemaet må leveres innen fristen som gjelder for innlevering av selvangivelsen, vanligvis innen 31. mai året etter inntektsåret.
Det er også viktig for aksjonærer å være oppmerksomme på at hvis de har krav på refundering av kildeskatt, må de sende inn en egen søknad om dette til Skatteetaten. Refundering kan være aktuelt hvis utbyttet er skattlagt høyere enn det avtalte nivået, eller hvis aksjonæren er fritatt for skatt i henhold til skatteavtalen.
En detaljert oversikt over hva som skal inkluderes i rapporteringen er tilgjengelig på Skatteetatens nettsider. Aksjonærer oppfordres til å oppbevare alle relevante dokumenter som kan støtte kravene deres, inkludert bekreftelser fra utenlandske skattemyndigheter dersom det er aktuelt.
Vanlige feil og hvordan unngå dem i kildeskattsbehandling
Behandling av kildeskatt kan være komplisert, og mange aksjonærer gjør feil i prosessen. En av de vanligste feilene er å ikke rapportere alle utbytter korrekt, noe som kan føre til straff og bøter fra Skatteetaten. For å unngå dette, er det viktig å holde oversikt over alle aksjeutbytter mottatt i løpet av året, samt eventuelle skattefradrag som kan gjelde.
En annen vanlig feil er å forsinke innleveringen av nødvendige skjemaer. Det er avgjørende å sende inn skjemaene i tide for å unngå forsinkelsesgebyrer. Aksjonærer bør sette opp påminnelser for viktige datoer i kalenderen og sørge for at de har all nødvendig informasjon lett tilgjengelig.
Videre er det viktig å sørge for at all informasjon som sendes til Skatteetaten er nøyaktig. Feil i fødselsnummer, adresse eller bankkontoinformasjon kan føre til forsinkelser i behandlingstiden og muligens misbetaling av kildeskatt. Aksjonærer bør alltid dobbeltsjekke informasjonen sin før innsending.
Til slutt, det kan være nyttig å rådføre seg med en skatteekspert eller revisor for å sikre at man følger alle regler og forskrifter korrekt. Dette kan spare tid og ressurser, og bidra til å unngå kostbare feil.