Starten på prosessen: Når og hvorfor du bør vurdere RF-1549
For internasjonale organisasjoner og samarbeidprosjekter i Norge er merverdiavgift (MVA) et viktig element i budsjettering og økonomisk planlegging. Når disse organisasjonene står overfor kostnader relatert til anskaffelser som omfattes av internasjonale avtaler, kan det være aktuelt å søke om refusjon av MVA. Her kommer RF-1549 inn i bildet; et skjema som er essensielt for å navigere denne prosessen.
Det er viktig å forstå at dette skjemaet ikke bare er en formalitet, men et viktig verktøy for å sikre økonomisk støtte til prosjekter som er essensielle for internasjonale samarbeid. Uten denne refundsordningen kan mange prosjekter møte hinder på grunn av uventede kostnader.
Hvem kan sende inn RF-1549?
RF-1549 er spesielt utformet for internasjonale organisasjoner samt enheter som deltar i spesifikke samarbeidsprosjekter. Typisk kan følgende aktører sende inn dette skjemaet:
- Internasjonale organisasjoner med registrert kontor i Norge
- Prosjekter som er finansiert gjennom internasjonale avtaler
- Organisasjoner som har utgifter relatert til MVA for varer og tjenester kjøpt i Norge
Det er avgjørende at søkerne kan dokumentere at anskaffelsene er i tråd med deres mandat og formål for å være kvalifisert for refusjon.
Fyll ut RF-1549: En detaljert veiledning
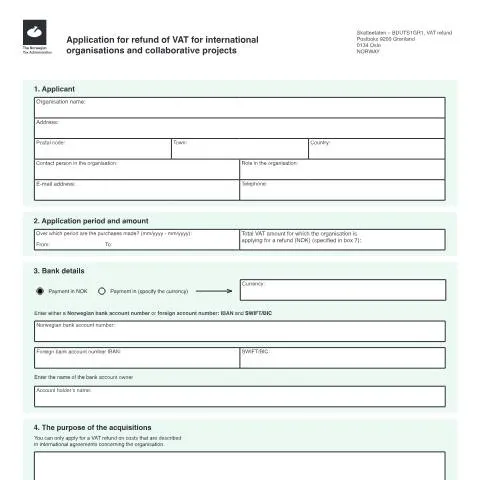
Når du fyller ut RF-1549, er det flere seksjoner som må håndteres med omhu. Hver del av skjemaet krever spesifik informasjon:
1. Søkeropplysninger
I dette seksjonen må organisasjonsnavnet, adresse, postnummer og kontaktinformasjon oppgis. Det er kritisk at dette er korrekt, da feil kan forsinke behandlingen av søknaden.
2. Søknadsperiode og beløp
Det er i denne delen du angir perioden for innkjøpene. Vær oppmerksom på at du tidligst kan søke om refusjon etter at kvartalet for innkjøpene har passert. For eksempel, innkjøp gjort i februar kan tidligst refunderes 1. april samme år. Fristen for å sende inn søknaden er 30. juni året etter.
3. Bankopplysninger
Her må du oppgi bankdetaljer, enten for en norsk bankkonto eller en internasjonal konto (IBAN og SWIFT/BIC). Feil i opplysningene kan føre til forsinkelse i utbetalingen. Husk også at kostnader knyttet til utenlandske overføringer vil bli belastet kontoinnehaver.
4. Formål med anskaffelsene
Det er nødvendig å spesifisere hva innkjøpene er til. Denne informasjonen må støtte opp under formålet med organisasjonen og de spesifikke prosjektene som siktes mot. Du kan legge ved et ekstra dokument hvis det er behov for mer plass.
5. Fullmektig (hvis aktuelt)
Dersom en utenforstående agent sender inn søknaden, må fullmakt vedlegges. Denne fullmakten må klart angi agentens rettigheter og må være signert av en person med signaturrett i organisasjonen.
6. Erklæring og signatur
Det er avgjørende at skjemaet blir datert og signert. Les erklæringen nøye før du signerer, da dette bekrefter at all informasjon er korrekt og at det ikke tidligere har blitt søkt om refusjon for samme MVA-beløp.
7. Fakturaspesifikasjon
Her må du liste opp alle fakturaer i kronologisk rekkefølge, med tilhørende MVA-beløp. Det er viktig at dette er strukturert og klart, slik at Skatteetaten enkelt kan behandle søknaden.
Forskjellen mellom RF-1549 og nærliggende skjemaer
Det finnes flere skjemaer hos Skatteetaten, men RF-1549 er spesifikt rettet mot internasjonale organisasjoner og deres unike behov. Andre skjemaer, som RF-1030 (for ordinær MVA-refusjon), er ikke tilpasset de spesifikke kravene til internasjonale aktører. Å bruke feil skjema kan lede til avslag eller forsinkelser.
Spesielle tilfeller: Utenlandske organisasjoner og komplekse situasjoner
Det er også viktig å merke seg at utenlandske organisasjoner som ikke har en fysisk tilstedeværelse i Norge kan ha spesifikke tilleggskrav. Slike organisasjoner må kunne dokumentere sitt juridiske grunnlag for å operere i Norge, samt ha gyldige avtaler som støtter deres anskaffelser. Videre kan det være behov for å involvere juridisk rådgivning for å navigere i disse prosessene.
Kongruens med internasjonale avtaler
Husk at anskaffelsene må være i samsvar med internasjonale avtaler som organisasjonen er en del av. Dette inkluderer krav til rapportering og bruk av midler. Enhver avvik fra dette kan resultere i avslag på søknaden.
Tidslinje for behandling av søknaden
Når RF-1549 er sendt inn, er det viktig å være oppmerksom på behandlingsfrister:
- Søknaden må postlegges innen 30. juni året etter innkjøpene.
- Behandlingstiden kan variere, men forvent at det tar flere uker før svar mottas.
- Om det er behov for ytterligere dokumentasjon, vil Skatteetaten ta kontakt.
Det er derfor smart å sende inn søknaden så tidlig som mulig, for å unngå unødvendige forsinkelser.
Konsekvenser av å glemme frister og feilopplysninger
Forsinkelser i innsending eller feil i skjemaet kan ha direkte økonomiske konsekvenser. Enten kan det føre til tap av refusjon, eller i verste fall føre til krav om tilbakebetaling av MVA som allerede er refundert. Det er derfor avgjørende å følge opp søknaden etter innsendelse og sørge for at all informasjon er korrekt utfylt.
Kontaktinformasjon for videre spørsmål
Ved spørsmål knyttet til RF-1549 eller prosessen rundt refusjon av MVA, kan du kontakte Skatteetaten:
- Telefon: 800 80 000 / +47 22 07 70 00 (08.00 – 15.30 GMT +1)
- E-post: [email protected]
- Adresse for innsending av skjema: Skatteetaten – BDUTS1GR1, VAT refund, Postboks 9200 Grønland, 0134 Oslo, Norge
Det er avgjørende at alle spørsmål blir adressert før du sender inn skjemaet, for å minimere risikoen for komplikasjoner senere i prosessen.
Forståelse av MVA-refusjon for Internasjonale Organisasjoner
Når det gjelder refusjon av merverdiavgift (MVA) for internasjonale organisasjoner, er det viktig å ha en klar forståelse av hva dette innebærer. Internasjonale organisasjoner, som er registrert i henhold til lovgivningene relevante for disse, kan være kvalifisert for refusjoner under spesifikke betingelser. Dette kan inkludere organisasjoner som jobber med humanitære prosjekt eller internasjonalt samarbeid som har en direkte innvirkning på det norske samfunn.
Skatteetaten har definert retningslinjer for hvordan disse organisasjonene kan søke om refusjon via skjemaet RF-1549. Det er også viktig å merke seg at refusjonen gjelder kun for MVA som er påløpt i forbindelse med erverv av varer og tjenester som er nødvendige for organisasjonens ikke-avgiftspliktige virksomhet.
Søknadsprosessen for RF-1549 kan virke overveldende, men å bryte den ned i trinn kan gjøre prosessen mer oversiktlig. Før du begynner, er det viktig å bekrefte at organisasjonen din er registrert som en internasjonal organisasjon i Norge. Deretter må du samle alle nødvendige dokumenter som vil bli brukt til å støtte søknaden, inkludert fakturaer som viser betalt MVA.
Dokumentasjonen som Kreves for RF-1549
En av de mest kritiske aspektene ved å søke om MVA-refusjon er å presentere korrekt og fullstendig dokumentasjon. For skjema RF-1549 kreves spesifikke dokumenter som må følge med søknaden for å sikre at den blir behandlet effektivt. Dette inkluderer:
- Fakturaer: Alle fakturaer som viser MVA må være inkludert. Dette er avgjørende for å bevise at MVA har blitt betalt.
- Bevis på organisasjonens status: Dette kan være et registreringsbevis eller et dokument som viser at organisasjonen er anerkjent som internasjonal av norske myndigheter.
- Budsjettdokumentasjon: Det kan være fordelaktig å inkludere dokumentasjon som viser hvordan MVA-refusjonen vil bli brukt i forhold til organisasjonens prosjekter.
Det er viktig å sørge for at alle dokumentene er klare og lett forståelige. Eventuelle mangler i dokumentasjonen kan føre til forsinkelser i behandlingen av søknaden, eller i verste fall, avslag. Husk at det også er en frist for innsendelse av RF-1549, typisk knyttet til kalenderåret, så det er avgjørende å være tidlig ute med søknaden.
Vanlige Feil og Hvordan Unngå Dem
Søknadsprosessen kan være kompleks, og det er flere vanlige feil som søkere gjør. Å kjenne til disse kan spare deg for tid og ressurser. Her er noen av de vanligste problemene og tips til hvordan du kan unngå dem:
- Utilstrekkelig dokumentasjon: Som nevnt tidligere, er det avgjørende å inkludere all nødvendig dokumentasjon. Sørg for at alle fakturaer er korrekte og fullstendige.
- Feil på skjemaet: Kontroller at all informasjon på RF-1549 er korrekt, inkludert organisasjonsnummeret og kontaktinformasjonen. Feil kan føre til forsinkelser.
- Ignorere frister: Vær oppmerksom på fristene for innsending av søknaden. Det er lurt å sette påminnelser for å sikre at du leverer søknaden i tide.
- Ikke følge opp: Etter innsending av søknaden, kan det være lurt å følge opp med Skatteetaten for å sikre at alt er i orden. Dette kan også gi deg muligheten til å klargjøre eventuelle spørsmål de måtte ha.
Ved å være oppmerksom på disse fallgruvene kan organisasjonen din øke sjansene for en vellykket refusjon av MVA. Det kan være nyttig å involvere personer med erfaring innenfor MVA og administrasjon for å hjelpe til med søknadsprosessen.