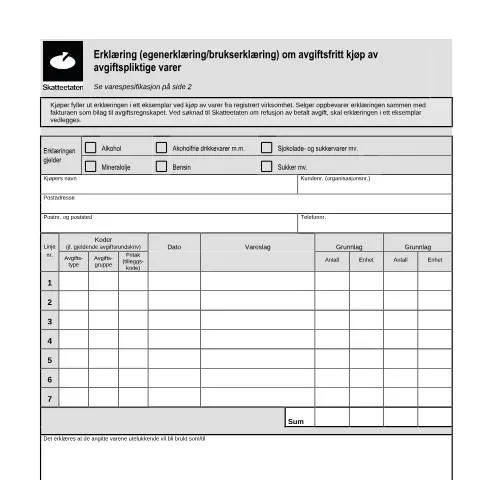
Forståelse av RF-1327: En viktig erklæring for avgiftsfrie kjøp
Når man handler varer som er underlagt avgift i Norge, kan det oppstå situasjoner der kjøperen ønsker å kjøpe disse varene uten å betale den vanlige avgiften. Her kommer RF-1327 inn i bildet. Denne erklæringen, kjent som Erklæring om avgiftsfritt kjøp av avgiftspliktige varer, er et dokument som benyttes for å bekrefte at varene vil bli brukt i en sammenheng som gir rett til avgiftsfritak.
Hvem fyller ut RF-1327?
RF-1327 må fylles ut av kjøpere som er registrert i en virksomhet, og som kjøper varer som omfattes av særavgifter. Dette kan inkludere varer som alkohol, mineralolje, sukker, og sjokolade- og sukkervarer. Kjøpere som er registrert i Skatteetaten og har et organisasjonsnummer kan utføre dette. Formålet med erklæringen er å dokumentere at varene vil bli brukt i henhold til reglene for avgiftsfritak.
Eksempler på kjøpere som kan bruke RF-1327
- Virksomheter som skal bruke alkohol i produksjon av matvarer.
- Restauranter som kjøper alkohol for servering til kunder.
- Industribedrifter som bruker mineralolje i produksjonsprosesser.
Regelverket rundt avgiftsfritak
Det er viktig å forstå regelverket som regulerer bruk av RF-1327. Erklæringen er basert på bestemmelser i Lov om merverdiavgift og Forskrift om særavgifter. Disse lovene spesifiserer hvilke kjøp som kan være avgiftsfrie og under hvilke omstendigheter. Kjøper må alltid referere til gjeldende avgiftsrundskriv for å sikre at de oppfyller kravene til fritak.
Typer varer som omfattes av RF-1327
| Varer | Avgiftskode | Fritaksgrunnlag |
|---|---|---|
| Alkohol | 1 | Bruk i produksjon |
| Mineralolje | 2 | Industriell bruk |
| Sukker | 3 | Matproduksjon |
| Sjokoladevarer | 4 | Utsalg |
Steg for å fylle ut RF-1327
Det er flere trinn involvert i å fylle ut RF-1327 korrekt. Her er en detaljert oversikt:
- Identifisere varene: Kjøper må først identifisere hvilke varer som skal kjøpes uten avgift.
- Fylle ut kjøperinformasjon: Dette inkluderer navn, organisasjonsnummer, adresse og telefonnummer.
- Oppgi detaljer om varene: Her må man spesifisere mengde, enhet, og avgiftsgruppe for hver vare.
- Beskrive bruken: Detaljer om hvordan varene vil bli brukt må oppgis for å berettige fritak.
- Signere erklæringen: Både kjøper og selger må underskrive erklæringen for at den skal være gyldig.
Tips for utfylling
For å unngå feil, vær oppmerksom på følgende:
- Bruk korrekt organisasjonsnummer og dobbeltsjekk informasjonen for nøyaktighet.
- Vær spesifikk når du beskriver bruken av varene; vag beskrivelse kan føre til avslag.
- Oppbevar en kopi av RF-1327 for dine egne opptegnelser.
Levering av RF-1327 til Skatteetaten
Etter at RF-1327 er fylt ut og signert, må den leveres til selgeren, som deretter oppbevarer den sammen med fakturaen. Det er selgerens ansvar å inkludere erklæringen i sitt avgiftsregnskap, og den skal vedlegges ved eventuelle refusjonskrav til Skatteetaten.
Behandling av dokumentet
Skatteetaten vil normalt ikke behandle RF-1327 direkte med mindre det er inngitt en forespørsel om refusjon av betalt avgift. I slike tilfeller må kjøper vedlegge RF-1327 som bevis på at varene er kjøpt avgiftsfritt. Det er også viktig å holde oversikt over eventuelle frister knyttet til refusjonsprosessen.
Komplicerede situasjoner: Unntak og spesielle forhold
I noen situasjoner kan det oppstå unntak fra de vanlige regelverkene rundt RF-1327. For eksempel, hvis en kjøper er en utenlandsk virksomhet som handler varer i Norge, kan de ha spesifikke krav for å dokumentere avgiftsfritak. I slike tilfeller er det anbefalt å konsultere med Skatteetaten for klarhet omkring de nødvendige dokumentene.
Mine egne erfaringer med RF-1327
Som en som har fylt ut RF-1327 flere ganger, har jeg lært at det alltid er lurt å ha all nødvendig informasjon tilgjengelig før man begynner. Det kan også være nyttig å ha en rådgiver eller regnskapsfører til rådighet for å bistå i prosessen, spesielt når man håndterer mer kompliserte transaksjoner.
Det videre forløpet etter innsending av RF-1327
Etter at RF-1327 er levert til selgeren, vil det ikke skje noen ytterligere behandling fra Skatteetaten med mindre det foreligger en forespørsel om refusjon. I slike tilfeller er det viktig å følge opp med eventuelle dokumenter som kan være nødvendige for behandlingen av forespørselen. Kjøper skal være oppmerksom på at det kan ta tid å motta refusjon, avhengig av hvor omfattende forespørselen er.
Tidslinje for refusjonsprosess
Her er en generell tidslinje for hva som kan forventes etter innsending av refusjonsforespørsel:
- Innlevering av forespørsel: Kjøper sender inn forespørselen sammen med RF-1327.
- Behandlingstid: Vanligvis kan behandling ta flere uker, avhengig av kompleksiteten i forespørselen og Skatteetatens arbeidsmengde.
- Avgjørelse fra Skatteetaten: Kjøper vil motta en skriftlig bekreftelse på avgjørelsen, som kan være godkjenning eller avslag.
Avsluttende tanker om RF-1327 og avgiftsfritak
RF-1327 er en kritisk del av prosessen for kjøpere som ønsker å benytte seg av avgiftsfritak i Norge. Korrekt utfylling og forståelse av reglene rundt erklæringen kan spare betydelige kostnader for virksomheter som håndterer varer underlagt særavgifter. Det er avgjørende for alle involverte parter å være informert og forberedt for å unngå fremtidige problemer med Skatteetaten.
Hva er en erklæring om avgiftsfritt kjøp?
En erklæring om avgiftsfritt kjøp, ofte referert til som "avgiftsfritakserklæring", er et dokument som bekrefter at en person eller virksomhet har rett til å kjøpe varer uten å betale merverdiavgift (MVA). I Norge er dette spesielt relevant for virksomheter som kjøper varer som skal brukes i avgiftspliktige aktiviteter, og hvor MVA kan bli krevd tilbake senere. Erklæringen skal være fylt ut korrekt for å unngå problemer med Skatteetaten, som er den ansvarlige myndigheten for innkreving av MVA.
Erklæringen må inneholde nødvendige opplysninger som kjøpers navn og adresse, foretaksnummer (hvis aktuelt), samt en spesifikasjon av varene som kjøpes avgiftsfritt. Det er også viktig å inkludere detaljene om leverandøren, samt en bekreftelse på at kjøpet er i samsvar med gjeldende regler for avgiftsfritak.
Prosessen for å levere en erklæring om avgiftsfritt kjøp
For å levere en erklæring om avgiftsfritt kjøp må du navigere gjennom flere trinn. Først må du logge inn på Altinn-portalen med BankID. Når du er logget inn, kan du søke etter det aktuelle skjemaet, som kan variere avhengig av type varer og selskapets status.
Det er viktig å sørge for at all informasjon er oppdatert og korrekt. Feil eller mangler kan føre til avslag fra Skatteetaten. Dersom du er usikker på hvordan du fyller ut erklæringen, kan det være nyttig å konsultere med en regnskapsfører eller en annen fagperson som har erfaring med MVA-regelverket. Etter at skjemaet er fylt ut og sendt inn, vil du motta en bekreftelse på at det er mottatt, og du må oppbevare denne for eventuell fremtidig dokumentasjon.
Unntak fra avgiftsfritak
Det finnes spesifikke unntak fra reglene for avgiftsfritt kjøp som er viktig å være klar over. For eksempel, ikke alle varer som kjøpes av en bedrift gir rett til fritak for MVA. Varer som selges til privatpersoner vil alltid medføre MVA, uavhengig av om det er en erklæring om avgiftsfritt kjøp. Videre er det begrensninger på typer varer og tjenester som er kvalifisert for avgiftsfritak, så det er essensielt å sette seg inn i disse reglene før man sender inn en erklæring.
En annen viktig faktor å vurdere er at selv om en virksomhet har fått godkjent en avgiftsfritakserklæring, kan dette revurderes av Skatteetaten hvis det oppdages uregelmessigheter. Det er derfor avgjørende å opprettholde god oversikt over innkjøpene og kunne dokumentere at varene virkelig er brukt i avgiftspliktige aktiviteter. Manglende overholdelse kan føre til tilleggsavgifter og bøter, i tillegg til at skattefritaket kan tilbakekalles.