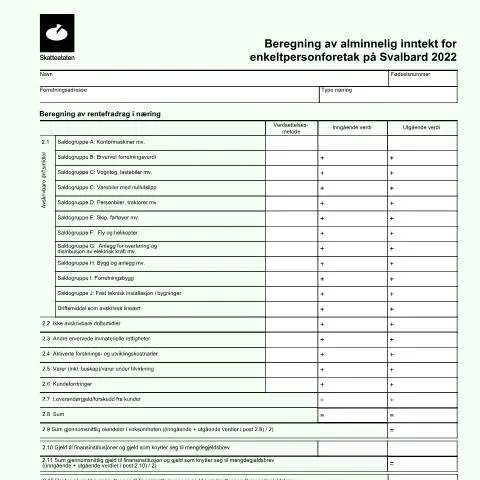
Innledende betraktninger om RF-1341
Når man driver en enkeltpersonforetak på Svalbard, er det avgjørende å ha en klar forståelse av inntektsberegning og de spesifikke kravene som gjelder for dette området. Skatteetaten har utarbeidet skjema RF-1341, en viktig del av prosessen for å beregne alminnelig inntekt for enkeltpersonforetak. Dette skjemaet har en spesiell plass i den administrative prosessen og er spesielt tilpasset de unike forholdene som gjelder i Svalbard.
Hvem skal fylle ut RF-1341?
Skjemaet RF-1341 må fylles ut av alle enkeltpersonforetak som er registrert på Svalbard. Dette inkluderer både etablerte virksomheter og nyetableringer. Det er viktig å merke seg at alle som driver næringsvirksomhet må rapportere om inntektene sine, selv om de ikke nødvendigvis har hatt inntekter i løpet av året. Dette skjemaet er nødvendig for å sikre at korrekt skatt blir beregnet.
- Nyetablerte enkeltpersonforetak
- Eksisterende virksomheter med endringer i inntektsgrunnlaget
- Virksomheter med midlertidig opphold eller lav inntekt
Skjemaets plass i den administrative prosessen
RF-1341 fungerer som en del av en større kjede av administrative prosesser, som inkluderer registrering av virksomhet, rapportering av inntekt, og betaling av skatt. Utfylling av skjemaet er et skritt i retning av å oppfylle lovpålagte krav, og det kan ha betydelig innvirkning på den enkelte næringsdrivendes økonomiske situasjon.
Fremgangsmåte for utfylling
Det er avgjørende at skjemaet fylles ut korrekt for å unngå problemer senere i prosessen. Her er en trinnvis guide til fylle ut RF-1341:
- Begynn med å samle all nødvendig informasjon, inkludert inntektsopplysninger, kostnader og eventuelle fradrag.
- Fyll ut feltene med dato, navn og adresse på virksomheten.
- Beregn inntektene for året basert på regnskapet ditt.
- Fyll ut fradragselementene som er relevante for din virksomhet.
- Kontroller at alle tall er korrekte og at skjemaet er signert før innsending.
Detaljert gjennomgang av skjemaet
Skjemaet RF-1341 består av flere seksjoner, hver med spesifikke rubrikker som må fylles ut. Her er en detaljert oversikt over de viktigste delene av skjemaet:
| Rubrikk | Beskrivelse | Viktige punkter |
|---|---|---|
| Navn og adresse | Generell informasjon om den registrerte virksomheten. | Kontroller at informasjonen stemmer med det som er registrert hos Brønnøysundregistrene. |
| Inngående verdi | Verdien av eiendeler som er tilgjengelige før inntektsperioden begynner. | Vær oppmerksom på at bare relevante eiendeler skal inkluderes. |
| Utgående verdi | Verdien av eiendeler ved slutten av inntektsperioden. | Bruk korrekt vurderingsmetode for fastsettelse av verdi. |
| Kostnader | Kostnader knyttet til driften av virksomheten. | Husk å inkludere alle relevante driftskostnader for å redusere skattepliktig inntekt. |
Innsending av RF-1341
Innsendingen av RF-1341 kan skje på ulike måter, avhengig av hva som er mest hensiktsmessig for den enkelte næringsdrivende.
Kanalene for innsending
- Digitalt via Altinn: Den mest effektive måten å sende inn skjemaet på, hvor du kan bruke BankID for sikker identifikasjon.
- Papirinnsending: For de som ikke har mulighet til å sende inn digitalt, kan skjemaet skrives ut og sendes per post til Skatteetaten.
- Personlig innlevering: Det er også mulig å levere skjemaet personlig ved lokale kontorer dersom det er behov for veiledning.
Oppfølging av innsendingen
Etter innsendelse av RF-1341 er det viktig å følge med på statusen for saken. Skatteetaten behandler skjemaene i henhold til gjeldende lovverk og frister. Her er hva du kan forvente:
Behandlingstid og svar
Generelt sett kan behandlingstiden variere, men det anbefales å vente minst tre uker før man følger opp med Skatteetaten. Man kan kontakte dem via deres offisielle kanaler for å få oppdatert informasjon om saken sin.
Reaksjoner på avslag eller mangler
Dersom Skatteetaten gir avslag eller ber om ytterligere informasjon, er det viktig å handle raskt. Her er noen skritt du kan ta:
- Les gjennom tilbakemeldingen fra Skatteetaten nøye for å forstå hva som mangler eller er feil.
- Forbered nødvendige dokumenter eller informasjon som kreves for å rette opp i saken.
- Kontakt Skatteetaten for klarhet hvis noe er uklart før du sender inn ny informasjon.
Ved å følge disse retningslinjene, kan du navigere gjennom prosessen med RF-1341 med større selvtillit, og sikre at dine forpliktelser overfor Skatteetaten blir oppfylt på en korrekt og effektiv måte.
Forståelse av inntektsberegning for enkeltpersonforetak i Svalbard
Innledningsvis er det viktig å forstå at Svalbard har spesifikke skatteregler og inntektsberegningstyper som skiller seg fra fastlands-Norge. Enkeltpersonforetak (ENK) i Svalbard har unike vilkår når det gjelder inntektsbeskatning, ettersom skattelovgivningen der er tilpasset de spesifikke forholdene på øygruppen.
For enkeltpersonforetak er hovedregelen at inntekten beregnes som differansen mellom inntektene fra virksomheten og de nødvendige kostnadene. Det er viktig å dokumentere alle inntekts- og kostnadsoppføringer, og det anbefales å benytte seg av regnskapssystemer som er tilpasset lokale regler. Svalbard har også ingen merverdiavgift (MVA), noe som påvirker både inntektsberegningen og prisingen av varer og tjenester.
Skatteplikt og spesielle unntak for Svalbard
Svalbard har en særskilt skatteregime som innebærer at inntektene fra enkeltpersonforetak kan være underlagt lavere skatteprosent sammenlignet med fastlandet. Skattesatsen for enkeltpersonforetak er generelt 16 % på inntekt, men dette kan variere avhengig av spesifikke faktorer som inntektsnivå og type virksomhet.
Det er viktig å merke seg at selv om det ikke pålegges skatt på formue i Svalbard, kan enkeltpersonforetak likevel være skattepliktige for inntekt oppnådd gjennom handel og tjenesteyting. Foretaket må selv sørge for å rapportere inntekten korrekt til Skatteetaten, selv om det er lavere krav til rapportering enn på fastlandet.
Kostnadsfradrag og fradragsberettigede utgifter
For enkeltpersonforetak i Svalbard er det flere typer kostnader som kan trekkes fra inntekten før beskatning. Dette inkluderer driftskostnader som leie av lokaler, materialkostnader, lønn til ansatte, og diverse driftsutgifter. Det er avgjørende å ha god dokumentasjon på alle fradragsberettigede utgifter for å unngå komplikasjoner ved eventuell kontroll fra skattemyndighetene.
Spesielt for næringsdrivende i Svalbard, kan det være fradrag for reiseutgifter og kostnader knyttet til markedsføring og annonsering av produkter eller tjenester, som kan være nødvendig for å tiltrekke seg kunder i det avgrensede markedet på øygruppen. En nøye vurdering av hvilke kostnader som er nødvendige for å opprettholde og utvikle virksomheten er essensielt for å optimalisere skattebelastningen.