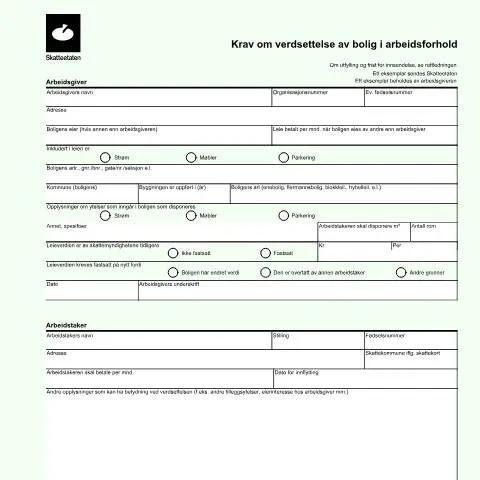
Formålet med RF-1158: Verdsettelse av bolig i arbeidsforhold
Når en arbeidstaker får stillet bolig til disposisjon av arbeidsgiver, er det viktig å fastsette verdien av denne fordelen. Dokumentet RF-1158, med tittelen "Krav om verdsettelse av bolig i arbeidsforhold", har som hovedmål å regulere og formalisere denne prosessen. Det gir klare retningslinjer for både arbeidsgiver og arbeidstaker, og sikrer at verdien blir korrekt rapportert til skattemyndighetene.
Hvem er involvert?
Alle arbeidsgivere som stiller bolig til disposisjon for sine ansatte, enten gratis eller mot vederlag, er pålagt å bruke dette skjemaet. Det er derfor relevant for en rekke bransjer, fra helsesektoren til bygg og anlegg, hvor ansatte ofte blir tilbudt bolig som en del av ansettelsespakken. Arbeidstakere i slike situasjoner må også være oppmerksomme på prosessen, da de kan være direkte berørt av verdsettelsen.
Hvordan fullføre RF-1158
Prosessen med å fylle ut RF-1158 involverer flere trinn. Her er en detaljert gjennomgang av de nødvendige feltene i skjemaet:
- Arbeidsgiverens detaljer:
- Navn, organisasjonsnummer og adresse må fylles ut korrekt.
- Hvis boligen eies av arbeidsgiveren, angis dette i skjemaet.
- Boligens informasjon:
- Adresse og type bolig må beskrives nøyaktig; dette inkluderer om det er en enebolig, leilighet eller lignende.
- Opplysninger om hva som er inkludert i leien, som strøm, møbler og parkering, må spesifiseres.
- Arbeidstakers informasjon:
- Navn, stilling og fødselsnummer til arbeidstakeren må fylles ut.
- Opplysninger om leiebeløpet og dato for innflytting skal også oppgis.
- Verdi av boligen:
- Leieverdi må fastsettes og rapporteres til skattemyndighetene.
- Hvis det er endringer i leieverdien, skal dette dokumenteres.
- Underskrifter:
- Både arbeidsgiver og arbeidstaker må signere skjemaet for at det skal være gyldig.
Kanaler for innlevering av RF-1158
Når skjemaet er fylt ut, må det sendes inn til Skatteetaten. Det er flere måter å gjøre dette på:
Digitale alternativer
- Altinn: Den mest anbefalte metoden er å sende skjemaet elektronisk via Altinn. Dette gjør prosessen raskere og sikrere.
- BankID: Innlogging med BankID er nødvendig for å sende inn skjemaet elektronisk, noe som gir ekstra sikkerhet.
Papirinnsending
Dersom det ikke er mulig å bruke Altinn, kan skjemaet printes og sendes med post til Skatteetaten. Det er viktig å sikre at alle nødvendige vedlegg er inkludert for å unngå forsinkelser.
Innlevering ved personlig oppmøte
Det er også mulig å levere skjemaet personlig ved et av Skatteetatens kontorer. Dette kan være en fordel dersom det er behov for å klargjøre spørsmål eller motta umiddelbar bekreftelse på innlevering.
Feil og mangler: Hva nå?
Det kan oppstå situasjoner der dokumentasjonen er feil eller mangelfull. I slike tilfeller er det viktig å være oppmerksom på hva som skjer videre:
- Feil i utfylling: Hvis det er feil i skjemaet, kan Skatteetaten be om tilleggsopplysninger eller korrigeringer. Det er derfor lurt å kontrollere at all informasjon er nøyaktig før innlevering.
- Manglende dokumentasjon: Skatteetaten kan også kreve ytterligere dokumentasjon. Det er viktig å respondere raskt for å unngå forsinkelser i behandlingen.
- Avslag: Skulle det bli gitt avslag på verdsettelsen, kan både arbeidsgiver og arbeidstaker be om en ny vurdering. Det kan også være mulig å anke avgjørelsen dersom man mener den er urimelig.
Profilerte brukere: Hvem må være oppmerksom?
Ikke alle arbeidstakere er i samme situasjon når det gjelder boligfordeler. Her er noen spesifikke profiler som bør være ekstra oppmerksomme:
Internasjonale ansatte
Utenlandske arbeidere kan ha spesielle forhold knyttet til boligfordeler. Det er viktig å undersøke hvordan verdsettelsen av boligen påvirker skattenivået.
Studenter og midlertidig ansatte
For studenter eller ansatte med midlertidige kontrakter kan det være spesielle regler for verdsettelse av bolig. Det er anbefalt å rådføre seg med Skatteetaten for å få klarhet i hva som gjelder for deres situasjon.
Hjemmearbeidende
Personer som jobber hjemmefra kan også ha spørsmål rundt verdsettelsen av bolig, spesielt hvis de har et dedikert arbeidsrom. Det kan være relevant å diskutere dette med arbeidsgiver før skjemaet fylles ut.
Regelverk og historikk
Verdsettelse av boliger i arbeidsforhold er regulert av skattebetalingsforskriften, som beskriver hvordan arbeidsgivere skal forholde seg til boligfordeler. Dette regelverket har utviklet seg over tid for å tilpasse seg endringer i arbeidsmarkedet og skattemyndighetenes behov.
Skatteetaten gir veiledning om dette temaet, og det anbefales å følge med på eventuelle endringer i lovverket. Det er også lurt å holde seg oppdatert på endringer i forskrifter som kan påvirke verdsettelsen.
Spesifikke rubrikker i RF-1158
Skjemaet inneholder flere spesifikke rubrikker som kan være utfordrende å fylle ut. Her er en detaljert gjennomgang:
| Rubrikk | Beskrevet innhold | Vanlige feil |
|---|---|---|
| Boligens adresse | Fullstendig adresse må angis | Manglende postnummer eller feil gateadresse |
| Leieverdi | Fastsettelse av månedlig leie | Feil beløp rapportert til skattemyndighetene |
| Inkluderte tjenester | Oppgi hva som er inkludert i leien | Utelatelser av viktige tjenester som strøm |
Det er derfor helt avgjørende å følge instruksjonene nøye og dobbeltsjekke informasjonen før innlevering for å sikre at alt er korrekt.
Avsluttende tips
Å navigere i prosessen rundt RF-1158 kan virke overveldende, men med riktig informasjon og forberedelse kan det gjøres effektivt. Her er noen nyttige tips:
- Sjekk frister: Vær oppmerksom på fristene for innsending, som vanligvis knyttes til kalenderåret.
- Rådfør deg med eksperter: Ved usikkerhet, kontakt en skatterådgiver eller Skatteetaten direkte for hjelp.
- Hold deg informert: Følg med på endringer i regelverket som kan påvirke din situasjon.
Verdsettelse av bolig for ansatte
I arbeidsforhold kan det være situasjoner der en ansatt får dekket bolig som en del av kompensasjonspakken. Dette kan skje i form av at arbeidsgiver leier bolig for arbeidstakeren eller tilbyr et boliglån med gunstige vilkår. Verdsettelsen av boligen i slike tilfeller er viktig da den vil påvirke både skatt og ytelser som arbeidstakeren mottar. Husleie, boliglån, og eventuell rente kan alle ha skattemessige konsekvenser.
Når det gjelder leide boliger, er det viktig å forstå at den skattepliktige fordelen av leieutgiften vurderes ut fra markedsleie. Skatteetaten har retningslinjer for hva som regnes som markedsleie i de ulike geografiske områdene i Norge. Hvis arbeidsgiver betaler mer enn markedsleien, kan den ansatte bli pålagt å betale skatt av differansen. Dette er en viktig faktor å ha i mente ved forhandlinger om kompensasjonspakker.
Dersom boligen er eid av arbeidsgiver og leies ut til den ansatte, kan det være aktuelt å vurdere verdien av boligen i skattemessig sammenheng. Her vil man også måtte se på verdien av boligen, inkludert hva som er rimelig å anta som bruksverdi for den ansatte. Dette vil igjen påvirke skattlegging av verdien, og potensielt på rettighetene til sosialytelser og pensjonsordninger.
Skattefradrag og fradragsberettigede kostnader
Når det gjelder verdsettelse av bolig i arbeidsforhold, kan det også være aktuelt å se på hvilke fradrag som kan være tilgjengelige for både arbeidsgiver og arbeidstaker. For arbeidsgiver kan det være mulig å få fradrag for leiekostnader, dersom disse er nødvendige for å tiltrekke seg eller beholde ansatte. Dette er særlig relevant i bransjer der det er vanskelig å skaffe kvalifisert arbeidskraft.
For ansatte som bor i leide boliger, kan fradragsmuligheter også være tilgjengelige, spesielt dersom boligen er en del av en midlertidig arbeidskontrakt. Det er viktig at den ansatte dokumenterer alle kostnader knyttet til bolig og leie, da Skatteetaten krever detaljert informasjon for å godkjenne fradrag. Dette inkluderer leiekontrakter, kvitteringer for betalt husleie og eventuelle andre kostnader som kan knyttes til boligen.
For å kunne gjøre fradrag for utgifter til bolig, må man også være oppmerksom på hvilke kriterier som må være oppfylt. Dette inkluderer at den ansatte må ha en reell arbeidsrelasjon til arbeidsgiver og at boligen må være nødvendig for å kunne utføre jobben. For eksempel, hvis en ansatt må flytte til en annen by for å ta en stilling, kan det være mulig å få fradrag for både flyttekostnader og boligkostnader, forutsatt at man oppfyller de nødvendige kravene.
Konsekvenser av feilaktig verdsettelse
Feilaktig verdsettelse av bolig kan ha alvorlige konsekvenser både for arbeidsgiver og ansatte. For arbeidsgiver kan det føre til bøter fra Skatteetaten hvis det blir avdekket at de ikke har rapportert korrekt informasjon om verdien av boligfordelene. Dette kan også skade arbeidsgivers omdømme, spesielt hvis ansatte føler at de ikke får dekket rettmessige kostnader.
For ansatte kan feilaktig verdsettelse føre til at de betaler mer skatt enn nødvendig. Det kan også påvirke muligheten til å motta visse ytelser, dersom det blir ansett at de har en høyere inntekt enn de faktisk har. I noen tilfeller kan dette også føre til tilbakebetaling av skatt, noe som kan være økonomisk belastende for den ansatte.
Det er derfor viktig at både arbeidsgiver og ansatte er godt informert om verdsettelsesprosedyrer og krav. Dette inkluderer å holde seg oppdatert på endringer i skatteregler og forskrifter fra Skatteetaten, samt å søke råd fra eksperter innen skatt og eiendom når det er nødvendig.
For å unngå problemer relatert til verdsettelse av bolig og beskatning, bør arbeidsgiver og ansatte ha klare og åpne kommunikasjoner om boligfordeler. Dette kan bidra til å sikre at alle parter er enige om hva som er rimelig og akseptabelt når det gjelder kostnader og verdsettelse.