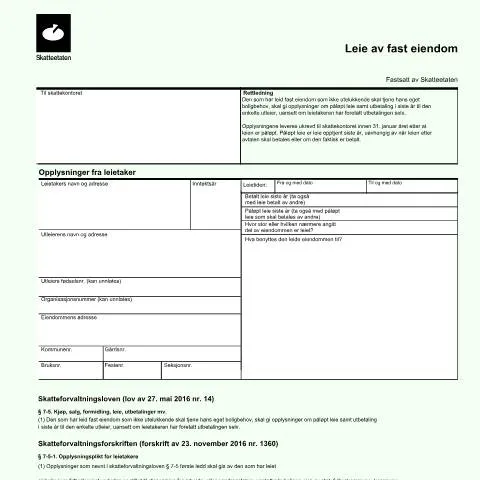
Forståelsen av RF-1075: Leie av fast eiendom
Når man leier ut eller leier en bolig i Norge, er det essensielt å ha oversikt over de administrativt nødvendige formularene og prosedyrene. RF-1075, et skjema utstedt av Skatteetaten, er et sentralt dokument som leietakere og leieformidlere må levere innen 31. januar hvert år. Dette skjemaet er en del av den norske skatteadministrasjonen og er avgjørende for korrekt rapportering av leieinntekter og -utgifter.
Hvem er involvert i prosessen?
De som må fylle ut RF-1075 inkluderer:
- Leietakere som leier fra en utleier.
- Leieformidlere som håndterer utleie av eiendommer på vegne av eierne.
- Utleiere som ikke bruker eiendommen til eget boligbehov.
Det er viktig at både leietaker og utleier har en klar forståelse av sine rettigheter og plikter ved bruk av dette skjemaet.
Skjemaets betydning i skatteprosessen
RF-1075 er ikke bare et dokument, men en viktig del av skatteprosessen for alle involverte parter. Dette skjemaet registrerer leieforhold og sikrer at skattepliktige inntekter blir rapportert til myndighetene.
Ved korrekt utfylling av RF-1075, kan leietakere og utleiere unngå potensielle problemer med Skatteetaten, inkludert bøter eller krav om tilleggsskatt.
Hvordan går man frem for å fylle ut skjemaet?
Å fylle ut RF-1075 krever oppmerksomhet på detaljer. Her er en trinnvis veiledning:
- Identifikasjonsinformasjon: Begynn med å fylle ut leietakers navn og adresse, samt inntektsåret skjemaet gjelder for.
- Leieperiode: Noter den nøyaktige perioden for leieforholdet. Det er viktig å være spesifikk, da dette påvirker rapporteringen.
- Betalingsinformasjon: Angi om leie har blitt betalt, inkludert detaljer om tidligere betalinger og hvordan leien blir håndtert i fremtiden.
- Utleierens detaljer: Inkluder relevant informasjon om utleieren, samt eiendommens adresse og eiendommens gardsnummer.
Ulike situasjoner som kan oppstå
Det finnes flere scenarioer der det kan være spesielle hensyn å ta når man fyller ut RF-1075:
For internasjonale leietakere
Internasjonale leietakere kan ha ytterligere krav, spesielt knyttet til oppholdstillatelse og skattemessige forpliktelser i Norge. Det er viktig å ha all nødvendig dokumentasjon i orden for å unngå komplikasjoner.
Minors and guardians
For leietakere som er mindreårige, må foresatte eller verger fyll ut skjemaet, og det kan være spesielle prosedyrer for å bekrefte og godkjenne leieforholdet.
Behandling av skjemaet av Skatteetaten
Når RF-1075 er sendt inn, vil Skatteetaten begynne sin behandling. Dette kan omfatte:
- Verifisering av innsendte opplysninger.
- Mulige forespørsel om tilleggsdokumentasjon.
- Evaluering av leieinntekter i forhold til skatteplikt.
Det er viktig å følge med på eventuelle tilbakemeldinger fra Skatteetaten for å sikre at skjemaet er korrekt behandlet.
Hvordan følge opp saken?
Du kan følge opp saken din ved å logge inn på Altinn med din BankID. Dette gir deg tilgang til all informasjon om innsendte skjemaer og eventuell kommunikasjon fra Skatteetaten.
Forberedelse av dokumentasjon
Før du sender inn RF-1075, bør du samle all nødvendig dokumentasjon som kan støtte opplysningene i skjemaet:
- Kopi av leiekontrakt.
- Kvitteringer for leiebetalinger.
- Eventuelle kommunikasjoner mellom leietaker og utleier.
Typer dokumenter avhengig av situasjon
| Situasjon | Nødvendige dokumenter |
|---|---|
| Standard leieforhold | Leiekontrakt, betalingsbevis |
| Leie med flere parter involvert | Samtykkeskriver fra alle leietakere |
| Internasjonale leietakere | Oppholdstillatelse, skattedokumenter fra hjemlandet |
Rettigheter og plikter
Det er avgjørende å forstå hvilke rettigheter og plikter som er involvert i leieforholdet. Når RF-1075 er fylt ut korrekt, åpner det for ulike rettigheter for både leietakere og utleiere, inkludert:
- Rett til å kreve skattefradrag for leiekostnader.
- Plikt til å rapportere nøyaktig inntekt til Skatteetaten.
Konssekvenser av manglende innlevering
Manglende innlevering av RF-1075 innen fristen kan føre til:
- Bøter fra Skatteetaten.
- Mulig revisjon av tidligere skatteoppgaver.
- Tap av skattefordeler relatert til leieforholdet.
Hva gjør man ved avslag eller feil?
Skulle Skatteetaten avvise RF-1075 eller be om ytterligere opplysninger, er det viktig å handle raskt:
- Gjennomgå tilbakemeldingen fra Skatteetaten nøye.
- Samle nødvendig dokumentasjon som mangler.
- Send inn en fullstendig og korrekt søknad så snart som mulig.
Det er også mulig å klage på avgjørelsen dersom det er uenighet om behandlingen av skjemaet.
Ressurser for hjelp
For ytterligere hjelp kan du kontakte Skatteetaten direkte eller benytte deg av ressurser tilgjengelig på Altinn, hvor det finnes veiledninger og informasjon relatert til RF-1075.
Avslutning: Vær forberedt for fremtiden
I et stadig skiftende landskap av leieforhold og skatteregler i Norge, er det avgjørende å holde seg oppdatert. Å ha en solid forståelse av RF-1075 og relaterte prosesser kan spare både tid og penger. Enten du er leietaker, utleier eller leieformidler, er det viktig å prioritere nøyaktighet og compliance for å sikre et problemfritt forhold til Skatteetaten.
Skatteforhold ved leie av fast eiendom
Når man leier ut fast eiendom i Norge, må man være oppmerksom på de skattemessige konsekvensene. Utleieinntekter er skattepliktige og må rapporteres til Skatteetaten. Ifølge skatteloven § 5-1 er inntektene fra utleie av fast eiendom skattepliktige, men det finnes flere fradragsmuligheter som kan redusere den skattepliktige inntekten. For eksempel kan man trekke fra kostnader knyttet til vedlikehold, eiendomsskatt og forsikringer.
Dersom leieinntektene overstiger 10 000 kroner i løpet av et kalenderår, er man også forpliktet til å levere skattemelding (RF-1030) med informasjon om leieinntektene. Det er viktig å føre nøyaktige regnskap over inntektene og kostnadene knyttet til utleien.
I tillegg er det viktig å være klar over at mva kan komme til anvendelse i visse tilfeller, spesielt ved utleie av næringseiendom. Utleiere som leier ut næringslokaler, må vurdere om de skal registrere seg for merverdiavgift, noe som kan ha betydning for både inntektene og fradragsmulighetene.
Rettigheter og plikter for utleier og leietaker
Forholdet mellom utleier og leietaker reguleres av husleieloven (lov om husleieavtaler). Denne loven gir en klar struktur for rettigheter og plikter til begge parter. Utleier har plikt til å sørge for at eiendommen er i god stand ved leieforholdets start, og må også følge opp eventuelle vedlikeholdsbehov i leieperioden.
Leietaker har rett til å bruke eiendommen som avtalt i leieavtalen, og kan ikke uten videre bli kastet ut av eiendommen. Utleier må følge de prosedyrene som er fastsatt i husleieloven hvis det oppstår problemer, som for eksempel manglende betaling av husleie.
Det er også viktig å ha en skriftlig leieavtale, som klart spesifiserer vilkårene for leieforholdet, inkludert husleiebeløp, betalingsfrister og oppsigelsestid. En godt utarbeidet avtale kan bidra til å unngå konflikter mellom utleier og leietaker.
Forsikring ved utleie av fast eiendom
Når man leier ut fast eiendom, er det viktig å vurdere forsikringsbehovene. Utleie kan medføre en rekke risikoer, og det er derfor anbefalt å ha en god forsikring som dekker både eiendommen og eventuell ansvarsforsikring for utleier. En standard boligforsikring dekker ofte ikke utleievirksomhet, så man må sjekke med forsikringsselskapet hva som gjelder i slik situasjon.
Det anbefales å ha en utleieforsikring som spesifikt dekker tap av leieinntekter, skader forårsaket av leietaker, og juridiske kostnader knyttet til eventuelle tvister. Dette kan gi en ekstra trygghet dersom det oppstår problemer i leieforholdet.
Det kan også være nyttig å oppdatere forsikringspolicyen jevnlig for å sikre at den er i tråd med gjeldende lover og markedets krav. Det kan være lurt å konsultere med en forsikringsagent for å få råd om den beste løsningen for din spesifikke situasjon.