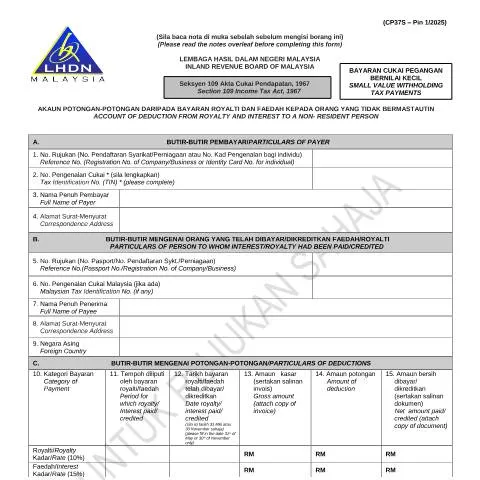
Memahami Peranan Form CP37S dalam Pengurusan Cukai Pegangan
Dalam dunia perniagaan, pengurusan cukai adalah satu aspek yang tidak boleh diabaikan. Salah satu dokumen penting dalam proses ini adalah Form CP37S 1/2025 yang dikendalikan oleh Lembaga Hasil Dalam Negeri Malaysia (LHDN). Form ini dikhususkan untuk pengiraan cukai pegangan ke atas bayaran royalti dan faedah yang dibayar kepada individu atau entiti bukan pemastautin. Memahami fungsi dan cara pengisian borang ini adalah kritikal, terutama bagi syarikat yang terlibat dengan transaksi lintas sempadan.
Siapa yang Wajib Mengemukakan Form CP37S?
Bagi syarikat atau individu yang terlibat dalam pembuatan potongan cukai pegangan, pengisian Form CP37S adalah suatu kewajipan. Hal ini khususnya melibatkan:
- Pembayar yang membuat pembayaran faedah atau royalti kepada penerima yang bukan pemastautin.
- Individu atau syarikat yang menerima pembayaran tersebut yang tidak mempunyai nombor pengenalan cukai Malaysia.
Adalah penting untuk memastikan bahawa dokumen ini diisi dan dihantar tepat pada masanya bagi mengelakkan sebarang penalti atau isu lain yang mungkin timbul di kemudian hari.
Langkah-Langkah Pengisian Form CP37S
Setelah memahami siapa yang terlibat, langkah seterusnya adalah mengisi Form CP37S. Ikuti langkah-langkah berikut untuk memastikan pengisian dilakukan dengan betul:
- Bahagian A: Butiran Pembayar
- Isi nombor pendaftaran syarikat atau kad pengenalan pemohon.
- Sertakan nombor pengenalan cukai jika ada.
- Nyatakan nama penuh dan alamat surat-menyurat pembayar.
- Bahagian B: Butiran Penerima
- Isi nombor rujukan yang berkaitan, seperti nombor pasport atau nombor pendaftaran syarikat.
- Sertakan nama penuh penerima serta alamat surat-menyurat mereka.
- Nyatakan negara asal penerima jika mereka adalah individu bukan pemastautin.
- Bahagian C: Butiran Potongan
- Isi kategori bayaran royalti atau faedah.
- Tentukan tempoh bayaran yang terlibat.
- Pilih tarikh bayaran yang relevan dan nyatakan amaun kasar serta amaun potongan.
Pastikan setiap ruangan diisi dengan tepat dan lengkap untuk mengelakkan sebarang kesulitan di masa hadapan.
Penghantaran dan Tempoh Pemprosesan Form CP37S
Setelah pengisian, form CP37S perlu dihantar kepada LHDN sebelum tarikh akhir yang ditetapkan. Tarikh akhir untuk menghantar borang ini bergantung kepada tempoh transaksi. Untuk pembayaran yang dilakukan antara 1 Disember hingga 31 Mei, borang harus dihantar sebelum atau pada 30 Jun. Sementara itu, untuk pembayaran antara 1 Jun hingga 30 November, tarikh akhir adalah pada 31 Disember.
Proses pemprosesan oleh LHDN biasanya mengambil masa tertentu. Anda boleh mengikuti status permohonan dengan menghubungi pejabat LHDN yang berkaitan atau melalui portal rasmi mereka.
Implikasi Kegagalan Menghantar Form CP37S
Kegagalan untuk mengemukakan Form CP37S boleh memberikan kesan yang serius. Antara kesan yang mungkin berlaku adalah:
- Pengenaan penalti kerana kelewatan atau tidak mematuhi peraturan.
- Risiko audit oleh LHDN sekiranya terdapat ketidakpatuhan dalam pengurusan cukai.
- Kesulitan dalam mendapatkan dokumen lain yang berkaitan dengan status cukai syarikat.
Penting untuk sentiasa mematuhi garis panduan yang ditetapkan demi mengelakkan situasi yang tidak diingini.
Kes Khusus yang Memerlukan Perhatian
Ada kes-kes tertentu yang memerlukan perhatian lebih ketika mengisi Form CP37S. Ini termasuk:
- Individu atau syarikat yang baru sahaja memulakan operasi - mereka mungkin tidak mempunyai semua dokumen yang diperlukan, tetapi harus berusaha untuk melengkapkannya secepat mungkin.
- Pembayaran yang melibatkan jumlah besar - untuk sebarang transaksi yang tinggi, disarankan untuk mendapatkan nasihat daripada penasihat cukai untuk memastikan semuanya teratur.
- Pembayar dan penerima yang beroperasi di negara yang mempunyai perjanjian pemindahan cukai - situasi ini memerlukan pemahaman lebih mendalam tentang perjanjian yang ada dan bagaimana ia mempengaruhi pengeluaran borang.
Penjelasan tentang Seksyen 109 Akta Cukai Pendapatan 1967
Form CP37S berfungsi berasaskan Seksi 109 Akta Cukai Pendapatan 1967, yang menjelaskan keperluan bagi potongan cukai pegangan untuk pembayaran royalti dan faedah yang dilakukan kepada individu bukan pemastautin. Seksyen ini bertujuan untuk memastikan bahawa semua transaksi yang melibatkan pembayaran kepada pihak asing dianggap dan dikenakan cukai dengan cara yang betul.
Keberadaan form ini juga mencerminkan usaha kerajaan dalam mengawal selia aliran keluar dana dari negara dan memastikan bahawa semua pembayaran dikenakan cukai dengan berkesan.
Menangani Kesalahan dan Ketidaklengkapan dalam Permohonan
Sekiranya terdapat kesalahan atau ketidaklengkapan dalam pengisian Form CP37S, langkah-langkah berikut perlu diambil:
- Pengesahan dan koreksi segera sebarang maklumat yang salah sebelum penghantaran.
- Jika form telah dihantar, hubungi LHDN untuk membetulkan maklumat berkenaan atau mengemukakan dokumen yang diperlukan.
- Pastikan untuk menyimpan salinan semua dokumen dan komunikasi dengan LHDN bagi rekod dan rujukan masa hadapan.
Pengurusan kesalahan dengan cepat dapat membantu mengelakkan sebarang isu lebih lanjut berkaitan dengan pengisian dan permohonan.
Panduan untuk Penerima Pembayaran Bukan Pemastautin
Bagi penerima pembayaran yang bukan pemastautin, terdapat beberapa hal yang perlu diambil kira ketika berurusan dengan Form CP37S:
- Keperluan dokumen - penerima perlu memastikan bahawa mereka mempunyai semua dokumen sokongan yang diperlukan untuk mengesahkan identiti dan status cukai mereka.
- Maklumat dari pembayar - penting untuk berkomunikasi dengan pembayar untuk memahami bagaimana pembayaran akan dikenakan cukai dan apakah potongan yang mungkin dilakukan.
- Penggunaan perjanjian pemindahan cukai - jika terdapat perjanjian antara Malaysia dan negara penerima, penerima mungkin layak untuk potongan cukai yang lebih rendah atau pengecualian.
Kepatuhan terhadap semua keperluan ini dapat membantu dalam mengelakkan masalah berkaitan dengan pembayaran dan potongan cukai.
Prosedur Pemohonan Borang CP37S 1/2025
Pemohonan untuk Borang CP37S 1/2025 adalah langkah penting bagi individu dan entiti yang ingin menuntut pengecualian cukai bagi bayaran yang dibuat kepada pekerja yang terlibat dalam program latihan. Untuk memastikan pemohonan anda diproses dengan lancar, berikut adalah langkah-langkah terperinci yang perlu anda ikuti:
- Pastikan anda memenuhi syarat yang ditetapkan. Menurut Lembaga Hasil Dalam Negeri (LHDN), hanya majikan yang mendaftar di bawah Seksyen 142A Akta Cukai Pendapatan 1967 dan yang memberikan latihan kepada pelatih layak untuk memohon Borang CP37S.
- Sediakan dokumen sokongan yang diperlukan, termasuk:
- Salinan pendaftaran majikan.
- Senarai pelatih dan butiran mereka, termasuk nama, nombor MyKad, dan tempoh latihan.
- Bukti pembayaran gaji yang telah dibayar kepada pelatih.
- Surat rasmi yang menyatakan tujuan dan objektif program latihan.
- Isi Borang CP37S 1/2025 dengan maklumat yang tepat dan lengkap. Pastikan semua data termasuk nombor pendaftaran dan maklumat kontak anda adalah betul.
- Serahkan borang yang telah dilengkapkan dan dokumen sokongan kepada LHDN melalui saluran yang ditetapkan, iaitu:
- Secara dalam talian melalui portal MyTax
- Melalui pos kepada alamat pejabat LHDN yang sesuai
- Amati tarikh akhir pemohonan, yang biasanya ditetapkan oleh LHDN. Pastikan anda menghantar borang dan dokumen sokongan anda seawal mungkin untuk mengelakkan sebarang kelewatan.
Setelah pemohonan anda diterima, LHDN akan memproses permohonan dan akan menghubungi anda untuk sebarang pertanyaan lanjut jika diperlukan. Pemohon juga disarankan untuk menyimpan salinan semua dokumen yang dihantar untuk rujukan masa depan.
Implikasi Kewangan bagi Majikan Menggunakan Borang CP37S 1/2025
Bagi majikan, penggunaan Borang CP37S 1/2025 membawa beberapa implikasi kewangan yang penting. Pengecualian cukai yang diperoleh melalui borang ini tidak hanya membantu mengurangkan beban cukai tahunan tetapi juga memberikan insentif bagi majikan untuk melabur dalam tenaga kerja mereka. Berikut adalah beberapa aspek kewangan yang perlu dipertimbangkan:
- Pengurangan Cukai: Dengan menggunakan Borang CP37S, majikan dapat menuntut pengurangan cukai untuk bayaran yang dibuat kepada pelatih. Ini boleh memberikan penjimatan cukai yang signifikan, terutama bagi syarikat yang mempunyai banyak pelatih.
- Perancangan Kewangan: Memahami kesan kewangan dari pengecualian ini membolehkan majikan untuk merancang bajet dengan lebih berkesan. Dengan mengetahui potensi penjimatan cukai, majikan dapat mengalokasikan dana untuk perkara lain, seperti peningkatan kemudahan latihan.
- Risiko dan Tanggungjawab: Walaupun terdapat manfaat kewangan, majikan juga perlu mempertimbangkan risiko yang terlibat, seperti keperluan untuk mematuhi syarat yang ditetapkan oleh LHDN. Kegagalan untuk mematuhi semua peraturan boleh menyebabkan penalti cukai yang membebankan.
Oleh itu, adalah penting bagi majikan untuk bekerja rapat dengan penasihat kewangan dan pakar cukai untuk memastikan mereka memanfaatkan sepenuhnya Borang CP37S 1/2025 tanpa menghadapi risiko kewangan yang tidak perlu.
Contoh Kes dan Situasi Khusus Berkaitan Borang CP37S 1/2025
Sekiranya anda bercadang untuk memohon Borang CP37S 1/2025, terdapat beberapa situasi khusus yang perlu dipertimbangkan. Berikut adalah beberapa contoh kes yang dapat memberikan gambaran yang lebih jelas tentang bagaimana borang ini berfungsi dalam praktik:
- Syarikat Pendidikan: Sebuah institusi pendidikan yang menawarkan program internship kepada pelajar mungkin layak memohon Borang CP37S. Dengan menjalankan program latihan yang diakui, mereka dapat menuntut pengecualian cukai bagi semua gaji yang dibayar kepada pelajar praktikal.
- Program Latihan Bersepadu: Sebuah syarikat yang menjalankan program latihan bersepadu dengan institusi pendidikan tinggi mungkin layak untuk memohon Borang CP37S untuk semua pelatih yang menyertai program tersebut. Dalam hal ini, syarikat harus memastikan bahawa program latihan tersebut memenuhi kriteria yang ditetapkan oleh LHDN.
- Bilangan Pelatih: Syarikat yang mengambil lebih dari satu pelatih mungkin ingin memaksimumkan manfaat pengecualian cukai. Dalam situasi ini, mereka perlu memastikan bahawa semua pelatih memenuhi syarat kelayakan dan bahawa dokumen sokongan disediakan untuk setiap pelatih.
Dengan memahami pelbagai situasi dan kes yang mungkin berlaku, majikan dapat membuat keputusan yang lebih berinformasi mengenai permohonan Borang CP37S 1/2025 dan bagaimana untuk menguruskan proses permohonan dengan lebih berkesan.