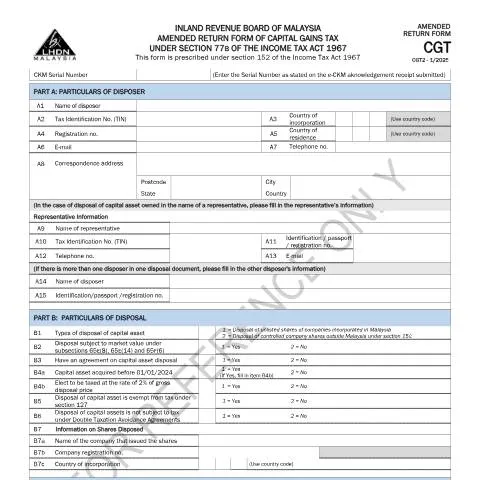
Pentingnya Borang CGT 3 dalam Proses Cukai Keuntungan Modal
Setiap transaksi yang melibatkan pemindahan aset modal yang menguntungkan memerlukan perhatian yang serius, terutamanya dari sudut pandang pematuhan cukai. Dalam konteks ini, Borang CGT 3, yang dikeluarkan oleh Lembaga Hasil Dalam Negeri Malaysia (LHDN), memainkan peranan penting dalam memastikan bahawa proses pengisytiharan dan pembayaran Cukai Keuntungan Modal (CGT) dilakukan dengan betul. Tanpa borang ini, risiko menghadapi denda atau taksiran cukai yang tidak tepat mungkin mengancam pemilik aset.
Siapa yang Perlu Mengisi Borang CGT 3?
Borang ini perlu diisi oleh setiap individu atau entiti yang terlibat dalam pemindahan aset modal yang dikenakan cukai. Ini termasuk:
- Individu yang menjual saham syarikat tidak tersenarai di Malaysia.
- Entiti yang menjual saham syarikat yang dikawal di luar Malaysia di bawah seksyen 15C.
- Wakil yang mengurus pemindahan bagi pihak orang lain.
Setiap disposer, sama ada individu atau entiti, perlu mengisi butiran yang tepat dalam borang ini untuk memastikan pematuhan cukai serta mengelakkan sebarang komplikasi di masa hadapan.
Struktur dan Fungsi Borang CGT 3
Borang CGT 3 terdiri daripada beberapa bahagian yang penting, setiap satu mempunyai tujuan tertentu dalam proses pengisytiharan cukai. Bahagian-bahagian ini termasuk:
- Butiran Disposer: Mengandungi maklumat peribadi atau korporat tentang pihak yang menjual aset.
- Butiran Pemindahan: Memberi maklumat mengenai jenis pemindahan yang dilakukan, sama ada berkaitan dengan saham atau aset lain.
- Maklumat Tarikh Pemindahan dan Tahun Penilaian: Menentukan bila pemindahan berlaku dan mengaitkannya dengan tahun kewangan yang sesuai.
- Butiran Pembeli: Mencatatkan maklumat tentang individu atau entiti yang membeli aset tersebut.
- Pengiraan Cukai Keuntungan Modal: Bahagian ini adalah kunci dalam menentukan jumlah cukai yang perlu dibayar berdasarkan keuntungan yang diperolehi daripada pemindahan tersebut.
Setiap bahagian mesti diisi dengan teliti untuk memastikan bahawa semua maklumat yang diperlukan disertakan dan bahawa nilai pemindahan adalah tepat.
Proses Pengisian Borang CGT 3
Pengisian Borang CGT 3 memerlukan beberapa langkah yang teratur. Berikut adalah langkah-langkah yang perlu diambil:
- Kumpulkan semua dokumen sokongan yang berkaitan dengan pemindahan aset, termasuk penyata penyelesaian dan bukti pemilikan.
- Isi setiap bahagian borang dengan maklumat yang tepat dan lengkap. Pastikan semua nama, nombor pengenalan, dan maklumat lain ditulis dengan jelas.
- Semak semula borang untuk mengesahkan bahawa tiada ruangan yang tertinggal dan semua maklumat adalah betul.
- Serahkan borang melalui saluran yang sesuai, sama ada secara dalam talian melalui portal LHDN atau secara manual di pejabat LHDN yang berdekatan.
Dengan mengikuti langkah-langkah ini, anda dapat memastikan bahawa pengisian Borang CGT 3 dilakukan dengan betul dan tepat.
Saluran Penghantaran: Dalam Talian vs. Manual
Terdapat dua saluran utama untuk menghantar Borang CGT 3. Setiap saluran mempunyai kelebihan dan kekurangan tersendiri yang perlu dipertimbangkan:
| Saluran | Kelebihan | Kekurangan |
|---|---|---|
| Dalam Talian | Memudahkan pengisian dan penghantaran; cepat dan efisien. | Bergantung kepada kestabilan internet; perlu mendaftar untuk akses dalam talian. |
| Manual | Boleh berinteraksi secara langsung dengan pegawai LHDN; membantu menjelaskan sebarang keraguan. | Proses mungkin lebih lambat; menunggu dalam barisan untuk menghantar borang. |
Pemilihan saluran penghantaran bergantung kepada pilihan peribadi masing-masing dan keselesaan dalam menggunakan teknologi.
Tindakan Selanjutnya Pasca Penghantaran
Setelah Borang CGT 3 dihantar, anda mungkin tertanya-tanya tentang langkah-langkah seterusnya yang perlu diambil. Proses ini melibatkan:
- Menunggu pengesahan daripada LHDN mengenai penerimaan borang.
- Memantau status pemprosesan melalui portal LHDN jika dihantar secara dalam talian.
- Menunggu keputusan daripada LHDN mengenai jumlah cukai yang perlu dibayar.
Adalah penting untuk menyimpan salinan borang yang dihantar dan sebarang dokumen tambahan bagi rujukan masa hadapan.
Menangani Masalah: Penolakan dan Kesilapan
Dalam kalangan pelaksanaan pengisytiharan cukai, terdapat kemungkinan menghadapi penolakan atau kesilapan. Jika ini berlaku, langkah-langkah berikut perlu diambil:
- Semak semula borang dan maklumat yang dihantar. Kenal pasti sebarang kesilapan atau maklumat yang kurang.
- Bersedia untuk berkomunikasi dengan LHDN. Mereka mungkin memerlukan penjelasan atau dokumen sokongan tambahan.
- Jika borang ditolak, ketahui sebab penolakan dan berusaha untuk memperbaiki isu tersebut sebelum menghantarnya semula.
Pemahaman mengenai proses ini dapat membantu mengurangkan tekanan dan memastikan bahawa permasalahan dapat diselesaikan dengan cepat.
Pemantauan Dossier dan Respon terhadap Keputusan LHDN
Setelah menghantar Borang CGT 3, penting untuk tetap memantau status pemohonan anda. Pengawasan ini melibatkan:
- Memeriksa e-Kerajaan untuk sebarang kemas kini mengenai pemohonan.
- Membuat panggilan kepada LHDN jika terdapat kelewatan yang luar biasa.
- Menjaga komunikasi terbuka dengan pegawai LHDN jika terdapat sebarang isu berkaitan dengan pemprosesan.
Dengan mengambil langkah proaktif ini, anda dapat memastikan bahawa segala isu dapat ditangani dengan segera.
Kesimpulan: Keperluan untuk Pemahaman dan Ketelitian
Mengisi dan menghantar Borang CGT 3 bukanlah tugas yang boleh diambil ringan. Ia memerlukan pemahaman yang mendalam mengenai undang-undang cukai yang berkaitan dan ketelitian dalam mencatat maklumat. Oleh itu, setiap individu dan entiti yang terlibat dalam pemindahan aset perlu memberi perhatian serius terhadap proses ini untuk memastikan kepatuhan yang sepenuhnya kepada LHDN dan mengelakkan sebarang bentuk penalti atau masalah di masa depan.
Pemahaman Cukai Keuntungan Modal di Malaysia
Cukai Keuntungan Modal (CGT) di Malaysia merujuk kepada cukai yang dikenakan ke atas keuntungan yang diperoleh daripada penjualan aset atau pemilikan harta tertentu. Dalam konteks ini, adalah penting untuk memahami apa itu CGT, bagaimana ia berfungsi, dan siapa yang terlibat dalam pembayaran cukai ini. CGT di Malaysia tidak diatur secara langsung dalam sistem percukaian semasa, tetapi konsep ini diambil dari hasil pendaftaran harta tanah dan pelaburan. Seseorang yang menjual aset seperti hartanah, saham, atau pelaburan lain yang menjana keuntungan mungkin tertakluk kepada cukai ini bergantung kepada beberapa faktor.
Contohnya, jika anda menjual sebuah rumah yang anda miliki selama lebih dari lima tahun, anda mungkin tidak perlu membayar CGT kerana terdapat pengecualian yang dikenakan untuk rumah kediaman utama. Namun, jika aset tersebut dijual dalam jangka masa yang lebih pendek, keuntungan yang diperoleh boleh dikenakan CGT. Terdapat juga peraturan tertentu mengenai cara pengiraan keuntungan, termasuk kos pembelian, perbelanjaan yang berkaitan dengan peningkatan nilai aset, dan kos jualan. Oleh itu, pemahaman yang mendalam tentang CGT adalah penting bagi individu dan syarikat yang terlibat dalam transaksi harta.
Proses Pendaftaran dan Pengisytiharan Cukai Keuntungan Modal
Untuk mematuhi undang-undang cukai di Malaysia, anda perlu memahami proses pendaftaran dan pengisytiharan Cukai Keuntungan Modal. Walaupun CGT tidak ditetapkan secara khusus dalam undang-undang percukaian, tetapi jika anda terlibat dalam penjualan aset, anda perlu melaporkannya kepada Lembaga Hasil Dalam Negeri (LHDN). Proses ini melibatkan beberapa langkah yang perlu diikuti.
Langkah pertama adalah mengumpulkan semua dokumen berkaitan dengan transaksi jualan. Ini termasuk kontrak jual beli, resit pembelian awal, dan sebarang dokumen lain yang menunjukkan kos pemilikan serta sebarang peningkatan yang telah dilakukan ke atas aset tersebut. Selepas itu, anda perlu mengira keuntungan yang diperoleh daripada penjualan tersebut. Ini dilakukan dengan mengurangkan kos pembelian dan sebarang kos lain daripada harga jualan.
Setelah pengiraan dijalankan, anda perlu melengkapkan borang pengisytiharan cukai yang sesuai. Untuk CGT, walaupun tiada borang khusus yang dinamakan, anda harus melaporkan keuntungan dalam Borang BE atau Borang B bagi individu dan syarikat, masing-masing. Pengisytiharan ini harus dilakukan dalam tempoh yang ditetapkan, biasanya pada bulan April hingga Jun setiap tahun cukai. Seterusnya, anda perlu membuat pembayaran cukai jika terdapat sebarang jumlah yang perlu dibayar. LHDN menyediakan platform e-filing yang memudahkan pemprosesan pengisytiharan dan pembayaran cukai.
Pengecualian dan Potongan Cukai untuk Cukai Keuntungan Modal
Salah satu aspek penting dalam Cukai Keuntungan Modal adalah pemahaman mengenai pengecualian dan potongan cukai yang tersedia. Dalam sistem percukaian Malaysia, terdapat beberapa jenis pengecualian yang boleh digunapakai untuk mengurangkan beban cukai anda. Sebagai contoh, pengecualian cukai untuk rumah kediaman utama adalah salah satu aspek yang sering dimanfaatkan oleh pemilik rumah. Jika anda menjual rumah pertama anda, ia mungkin tidak dikenakan CGT, asalkan anda memenuhi syarat tertentu seperti tempoh pemilikan dan jenis harta.
Selain itu, terdapat juga potongan cukai yang boleh mempengaruhi jumlah keuntungan yang dikenakan cukai. Contohnya, kos yang berkaitan dengan pengubahsuaian harta boleh dikira sebagai potongan dan perlu diambil kira dalam pengiraan keuntungan. Ini termasuk kos membaiki atau meningkatkan harta sebelum dijual. Begitu juga, sebarang kos yang ditanggung semasa proses jualan seperti yuran guaman atau komisen kepada ejen hartanah juga boleh dikira dalam mengurangkan jumlah yang dikenakan cukai.
Namun, setiap pengecualian dan potongan mempunyai syarat dan prosedur tertentu yang mesti dipatuhi. Oleh itu, adalah bijak untuk mendapatkan nasihat daripada pakar percukaian atau merujuk kepada LHDN untuk memastikan anda memanfaatkan sepenuhnya semua pengecualian yang mungkin layak. Pengetahuan yang mendalam mengenai aspek ini dapat membantu anda menguruskan tanggungjawab percukaian dengan lebih efisien dan mengurangkan beban kewangan anda.