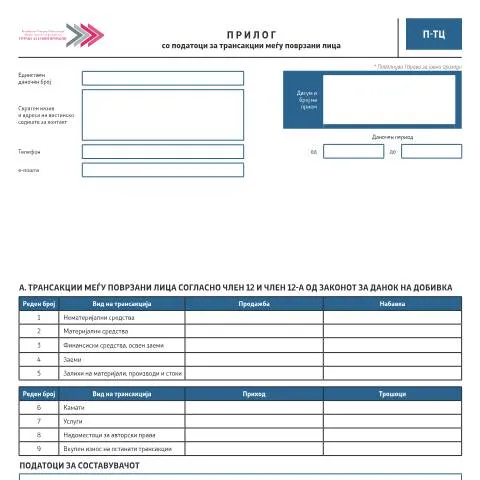
Суштината на Прилогот со податоци за трансакции меѓу поврзани лица
Во светот на даночната регулатива, Прилогот со податоци за трансакции меѓу поврзани лица (код П-ТЦ) е клучен документ за правните и физичките лица кои учествуваат во трансакции со поврзани субјекти. Овој прилог се поврзува со Законот за данок на добивка и е од суштинско значење за правилното определување на даночната основица и обврските на даночните обврзници.
Која е улогата на документот?
Прилогот П-ТЦ е присутен во контекст на даночниот биланс, кој е задолжителен за секој даночен обврзник кој реализира трансакции со поврзани лица. Овие трансакции можат да вклучуваат различни типови на активности, како што се продажба на имот, услуги, позајмување на средства и слично. Заради благосостојбата на даночниот систем, евидентирањето и пријавувањето на ваквите трансакции е од клучно значење.
Обврските на даночните обврзници
Според член 39 став (5) од Законот за данок на добивка, даночните обврзници имаат обврска да достават Прилог П-ТЦ, ако имаат поврзани трансакции согласно член 12 и член 12-а. Овде, важно е да се забележи дека недоставувањето на овој прилог може да предизвика сериозни последици, вклучувајќи глоба или зголемени даночни обврски.
Како да го пополните Прилогот П-ТЦ?
Пополнувањето на Прилогот П-ТЦ вклучува внесување на специфични податоци, меѓу кои:
- Единствен даночен број (ЕДБ) на правното лице или физичко лице.
- Скратен назив и адреса на вистинското седиште за контакт.
- Даночен период за кој се поднесува прилогот.
Во однос на конкретните трансакции, потребно е да се внесат податоци за различните типови на трансакции, како што се:
- Нематеријални средства
- Материјални средства
- Финансиски средства
- Заеми
- Залихи на материјали, производи и стоки
- Камати
- Услуги
- Надоместоци за авторски права
Што да се обрне внимание при пополнувањето?
При пополнувањето на Прилогот, клучно е да се внимава на точното внесување на податоците. Секој тип на трансакција има свој реден број и поврзани колони за приход и трошоци. Неправилно пополнување може да доведе до неправилно оданочување, што може да резултира со казни. На пример, ако не се внесат сите трансакции кои влијаат на добивката, тоа може да предизвика зголемена даночна основица или неосновани обврски.
Кои се последиците од заборав или неправилно пополнување?
Непостапување со правилата за пополнување на Прилогот П-ТЦ може да резултира со:
- Казни од Управата за јавни приходи.
- Зголемени даночни обврски.
- Проверки и дополнителни финансиски санкции.
Затоа, внимателноста и прецизноста при пополнувањето е од суштинска важност.
Историјата и правната основа на Прилогот П-ТЦ
Прилогот П-ТЦ е воведен во склад со потребата за подобра регулација на трансакциите меѓу поврзани лица, кои често можат да предизвикаат проблеми во одредувањето на правилната даночна основица. За да се намали можноста за даночна избегавање, законодавецот ја воведе обврската за евиденција и пријавување на ваквите трансакции.
Значајни измени и дополнувања
Во текот на годините, законодавството се менувало, како би се адаптирало на промените во економските услови. На пример, измените на Законот за данок на добивка дополнително ја дефинирале областа на поврзани лица и конкретизирале критериумите за идентификација на таквите трансакции. Овие промени имале за цел јасно да ги утврдат правата и обврските на даночните обврзници и да ја зголемат транспарентноста во даночниот систем.
Што го издвојува Прилогот П-ТЦ од слични документи?
Иако постојат и други формуляри поврзани со данокот на добивка, Прилогот П-ТЦ е уникатен по својата спецификација за трансакции со поврзани лица. На пример, додека други документи можат да се фокусираат на општи финансиски извештаи, П-ТЦ специфично се занимава со индивидуализирани трансакции што влијаат на даночната основица.
Паралели со други формуляри
| Формулар | Цел | Кој го поднесува? |
|---|---|---|
| ДБ | Даночен биланс за оданочување на добивка | Сите даночни обврзници |
| П-ТЦ | Прилог за трансакции меѓу поврзани лица | Оние со поврзани трансакции |
Практични аспекти на поднесувањето на Прилогот
Поднесувањето на Прилогот П-ТЦ е формалност која не треба да се занемарува. За да се избегнат нејаснотии, важно е да се следат инструкциите на Управата за јавни приходи. По пополнувањето, документот треба да се достави во предвидениот рок, кој е обично во текот на даночната година, согласно со календарската фискална година.
Кога и како да се поднесе?
Прилогот П-ТЦ мора да се поднесе за секој даночен период во кој се одвивале трансакции со поврзани лица. Роковите за поднесување на документи често се утврдуваат од страна на Управата за јавни приходи, и обично се чекори за пријавување на годишно ниво. Правилното навремено поднесување е клучно за избегнување на пенали и санкции.
Достапност на образецот и дополнителни информации
Образецот П-ТЦ е достапен на веб-страницата на Управата за јавни приходи и е важен документ кој стапува на сила од 01.01.2024 година. За дополнителни информации и објаснувања поврзани со пополнувањето на овој прилог, даночните обврзници можат да се обратат директно на УЈП.
Образложение на обврските за пријавување на трансакции меѓу поврзани лица
Во согласност со Законот за данок на добивка, во Македонија, физичките и правните лица кои извршуваат трансакции со поврзани лица имаат специфични обврски за пријавување на овие трансакции. Трансакциите меѓу поврзани лица вклучуваат продажба на добра, услуги, изнајмување на имот и други форми на економски односи. Обврската за пријавување на овие трансакции е важна за спречување на избегнување на данок и за обезбедување на правични услови на пазарот.
Пријавувањето на трансакциите меѓу поврзани лица треба да се врши со користење на образецот Образец Б/УОД, кој е специјално дизајниран за овој вид на податоци. Образецот подразбира детално опишување на природата на трансакцијата, учесниците во истата, и условите под кои е извршена трансакцијата. Важно е да се забележи дека доколку трансакцијата не биде пријавена или не се прикаже точната вредност, Директорот на УЈ П може да спроведе постапка за утврдување на даночната основа и да изрече соодветни санкции.
Санкции и последици од непочитување на правилата за пријавување
Непочитувањето на обврските за пријавување на трансакции меѓу поврзани лица може да доведе до сериозни последици и санкции од страна на УЈ П. Доколку се утврди дека некоја трансакција не е пријавена или е пријавена со неточни податоци, даночниот орган има право да спроведе постапка за утврдување на даночната основа, со што се утврдува и рачун на данокот кој треба да се плати.
Санкциите можат да вклучуваат парични казни, како и додатни камати на неплатениот данок. Во некои случаи, поврзаните лица можат да се соочат и со кривични санкции, особено ако се утврди дека имало намерно избегнување на данок. Поради ова, е важно да се осигурите дека сите трансакции се точно документирани и пријавени во согласност со законските прописи.
Податоци кои треба да се содржат во пријавите за трансакции меѓу поврзани лица
Кога поднесувате пријава за трансакции меѓу поврзани лица, важно е да се опфатат сите релевантни информации. Овие вклучуваат:
- Идентификација на учесниците: Име, адреса и даночен идентификациски број на двете поврзани лица.
- Опис на трансакцијата: Подробен опис на добрата или услугите кои се предадени, вклучително и количество и квалитет.
- Вредност на трансакцијата: Указување на цена, вклучувајќи ги сите дополнителни трошоци или попусти.
- Услови на трансакцијата: Датуми на спроведување на трансакцијата, начин на плаќање и договорни услови.
- Критериуми за утврдување на цена: Методологијата која е користена за утврдување на цената на трансакцијата, како што се методите на споредба со пазарните цени.
Овие информации не само што помагаат во усогласувањето со законските регулативи, туку и обезбедуваат јасност и транспарентност во економските односи помеѓу поврзаните лица.