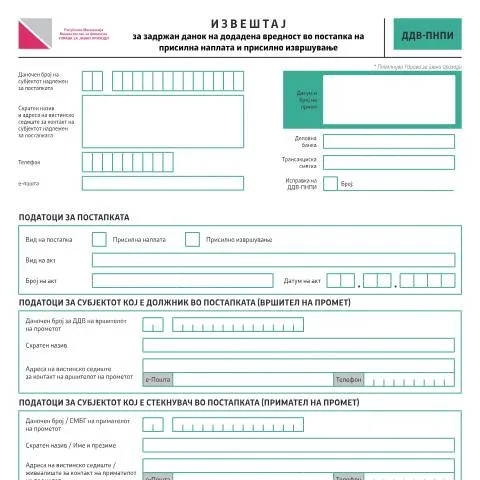
Суштина на извештајот за задржан данок на додадена вредност
Извештајот за задржан данок на додадена вредност во постапка на присилна наплата и присилно извршување (код: ДДВ-ПНПИ) е клучен документ во системот на јавни приходи на Македонија. Неговата улога се изразува во запишувањето на задржаните даночни обврски кои произлегуваат од присилниот процес на наплата или извршување, каде што даночниот обврзник не е во можност да изврши уплата самостојно.
На овој извештај му претходи детализирана постапка, која е регулирана со Законот за даночната постапка, што ја определува необходимоста за поднесување на извештајот во конкретни ситуации. Овој документ не само што служи како доказ за извршен данок, туку и како основа за натамошни правни постапки во однос на присилната наплата на долгови.
Кој поднесува извештајот и во какви ситуации?
Извештајот за задржан данок на додадена вредност го поднесуваат субјектите кои управуваат со постапките на присилна наплата или присилно извршување. Овие субјекти, најчесто правни лица или физички лица кои се регистрирани како даночни обврзници, сносат обврска да го комплетираат извештајот во случаи кога извршуваат наплата на долгови за кои се задржува ДДВ.
Подносителите на извештајот се обврзани да го испратат истиот до Управата за јавни приходи (УЈП) во рок од пет работни дена од денот кога е направена уплатата од страна на стекнувачот на имотот. Уплатите можат да се однесуваат на движење на имот или на услуги кои подлежат на ДДВ.
Детален преглед на рубриките на извештајот
Извештајот ДДВ-ПНПИ содржи неколку важни делови, кои се неопходни за правилно пополнување. Секој од овие делови е клучен за создавање на целосен и точен извештај.
Податоци за прометот
- Опис: Наведете вид на прометот.
- Количина: Внесете ја количината на извршениот промет.
- Постигната крајна цена: Внесете ја крајната цена со вклучен ДДВ.
- Даночна основа: Според пресметката на данокот.
- Даночна стапка: Внесете ја пропишаната даночна стапка.
Податоци за субјектот должник
Овој дел бара информации за должникот, кој е извршител на прометот:
- Даночен број за ДДВ: Внесете го даночниот број на должникот.
- Скратен назив и адреса: Обезбедете точни податоци за контакт.
Податоци за субјектот стекнувач
Личните информации за примателот на прометот се исто така од значење:
- Даночен број / ЕМБГ: Внесете го даночниот број или ЕМБГ на примателот.
- Скратен назив / име и презиме: Обезбедете точни лични податоци.
Регулаторен рамки и историја на извештајот
Извештајот за задржан ДДВ е воведен согласно Законот за даночната постапка, објавен во Службен весник. Овој закон утврдува правила и постапки за управување со даночните обврски, кои се применливи на секој даночен обврзник. Првиот извештај во оваа форма беше објавен во 2015 година, со цел да се уреди постапката на присилна наплата и да се заштити интересот на државата при трансакции.
Време и рокови за поднесување
Роковите за поднесување на извештајот ДДВ-ПНПИ се јасно утврдени. Субјектите обязно мораат да го поднесат извештајот во рок од пет работни дена од моментот на уплата. Оваа процедура е важна не само за правилно управување со даночните обврски, туку и за избегнување на можни казни од страна на Управата за јавни приходи.
Поставки за депонирање на извештајот
Извештајот може да се поднесе на три различни начини:
- Електронски: Користејќи ја платформата е-Даноци, поднесувањето е поедноставно и побрзо.
- Печатен формулар: Може да се испрати по пошта или да се поднесе директно во канцелариите на Управата за јавни приходи.
- Лично: Посета на канцелариите на УЈП, каде што проверка на документите може да биде направена на лице место.
Подготовка на потребната документација
Пред да се пополни извештајот, неопходно е да се соберат сите релевантни документи и информации. Овие документи можат да вклучуваат:
- Договори за продажба или услуги.
- Документација за уплата на данокот.
- Идентификација и регистрација на субјектите.
- Податоци од банка за трансакции.
Профил на корисниците на извештајот
Профилот на подносителите на извештајот е разновиден. Најчесто, овие се:
- Правни лица кои управуваат со долгови.
- Физички лица кои се регистрирани како даночни обврзници.
- Субјекти кои постапуваат во име на трети лица во случаи на присилна наплата.
Посебни случаи и исклучоци
Се случуваат ситуации каде што правилата можат да се изменат:
- Должникот е банкротиран.
- Примателот на прометот е непознат или неидентификуван.
Во таквите случаи, задолжително е да се консултираат со правни експерти или со Управата за јавни приходи за правилно управување со постапките.
Процедура за присилна наплата на задржан данок на додадена вредност
Присилната наплата на задржан данок на додадена вредност (ДДВ) во Република Северна Македонија следи специфични процедури кои се во согласност со Законот за општата управна постапка и Законот за данок на додадена вредност. Оваа процедура се активира кога должникот не ги исполнува своите обврски во предвидениот рок, а од страна на Управата за јавни приходи (УЈП) се утврдува обврска за наплата на данокот.
По иницирањето на постапката, Управата за јавни приходи издава решение за присилна наплата, кое е обврзувачко за должникот. Должникот има право на жалба на решението во рок од 15 дена од денот на неговото добивање. За време на овој период, должникот може да побара одложување на наплатата, под услов да докаже дека има легитимни причини за тоа.
Присилната наплата може да вклучи различни мерки, како што се блокада на банкарски сметки, заплена на имот, или дури и присилна продажба на имотот во согласност со Законот за извршување. Овие мерки се преземаат само по предходно добиено решение од надлежниот суд.
Правни аспекти на присилното извршување на ДДВ
Присилното извршување на задржан ДДВ е сложена постапка која подразбира различни правни аспекти. Според Законот за извршување, извршувањето може да се спроведе само по решенија издадени од надлежните органи. Овие решенија вклучуваат одлуки за заплена на имот или блокирање на финансиите на должникот.
Важно е да се напомене дека во процесот на присилно извршување, должникот има право на заштита на своите интереси. Должникот може да побара одложување на извршувањето или да оспори решението пред судот. За да успее во оваа постапка, должникот мора да обезбеди соодветна документација и докази за своите аргументи.
Дополнително, согласно со законската регулатива, должникот има право на заштита на основните средства кои не можат да бидат предмет на заплена. Ова вклучува предмети кои се неопходни за секојдневно живеење, како што се облека, храна и основни домаќински апарати.
Улогата на Управата за јавни приходи во постапката за присилно извршување
Управата за јавни приходи (УЈП) игра клучна улога во целокупниот процес на присилна наплата на ДДВ. Како прва инстанца, УЈП е одговорна за идентификување на должниците и утврдување на обврските за наплата. Нејзините функции вклучуваат издавање на решенија за присилна наплата, следење на текот на постапките, како и координација со судските органи.
УЈП е обврзана да спроведува редовни контроли и ревизии на компаниите и физичките лица, со цел да идентификува потенцијални случаи на избегнување на плаќање на данокот. Оваа активност помага во одржување на правичноста и транспарентноста на даночниот систем.
За граѓаните и фирмите, важно е да бидат запознаени со правата и обврските во рамките на оваа постапка. УЈП нуди различни информативни средства и услуги, вклучувајќи советување и помош при подготовка на даночни пријави, што може да минимизира ризикот од присилна наплата.