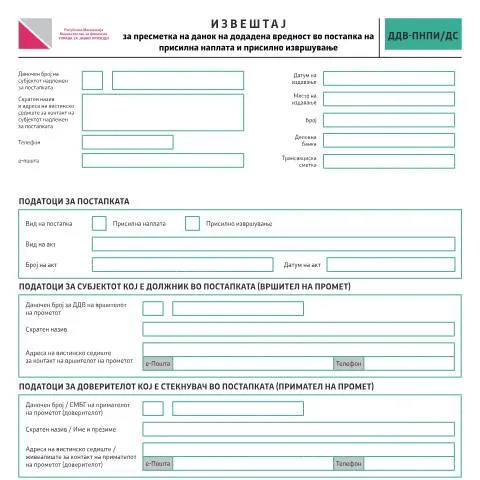
Разбирање на Извештајот за пресметка на данок на додадена вредност
Извештајот за пресметка на данок на додадена вредност во постапка на присилна наплата и присилно извршување, познат под кодот ДДВ-ПНПИ/ДС, е важен документ кој се користи во процедури за присилна наплата и извршување на долгови. Овој образец е клучен за правилно пресметување и евидентирање на данокот на додадена вредност (ДДВ) задолжен за конкретен промет на добра или услуги во рамките на овие постапки.
Процес на поднесување: Кога и како се активира документот
Поднесувањето на овој извештај се активира во одредени ситуации, најчесто кога должникот не ја исполнува својата должност за плаќање. Тоа може да биде иницирано од кредитор или од надлежна институција која управува со процесот на присилна наплата. Обично, овој извештај се поднесува по донесувањето на одлука за присилно извршување, а самиот процес следи од законските прописи утврдени во Законот за даночната постапка.
Календар на постапката
Процесот на поднесување на извештајот следи одреден временски распоред:
- Започнување на постапката: Првичниот чекор започнува со доаѓањето до одлука за присилно извршување од страна на надлежната институција.
- Составување на извештајот: По завршувањето на одлуката, надлежниот субјект составува извештај по образецот ДДВ-ПНПИ/ДС.
- Поднесување на извештајот: Извештајот треба да се поднесе до должникот и доверителот.
- Плаќање на данокот: Откако извештајот е поднесен, доверителот е обврзан да го плати пресметаниот ДДВ.
Канали за поднесување: Папирни и електронски опции
Извештајот за пресметка може да се поднесе на неколку начини, а секој од нив има свои специфичности:
- Барање во хартиена форма: Ова е традиционален метод, где се пополнет образецот и се поднесува директно во надлежната канцеларија за даноци.
- Електронско поднесување: Употреба на платформата uslugi.gov.mk за електронско поднесување на извештаите. Оваа опција е побрза и попријатна, но бара претходна регистрација.
- Поднесување на граничен пункт: Во случај на странски субјекти, поднесувањето на извештајот може да се изврши на границата или во надлежните конзуларни служби.
Поврзување со пошироки административни процеси
Извештајот ДДВ-ПНПИ/ДС не е изолиран документ, туку дел од пошироката структура на даночната администрација. Тој е поврзан со:
- Образеците за даночни пријави: Сите даночни обврзници, кои ги исполнуваат условите, се должни да поднесат претходни извештаи.
- Надлежните институции: Секој извештај е поврзан со активности од страна на МВР и УЈ П во рамките на управувањето со даночните обврски.
Пример на поврзани процедури
| Постапка | Времетраење | Надлежна институција |
|---|---|---|
| Приказ на долгови | 5 дена | Управата за јавни приходи |
| Почеток на присилна наплата | 10 дена | Основен Суд |
| Извршна одлука | 15 дена | Основен судски извршител |
Значај на поднесувањето: Права и обврски на корисниците
Поднесувањето на извештајот за пресметка на данок на додадена вредност не само што е обврска, туку носи и важни права за корисниците:
- Право на информираност: Должникот и доверителот имаат право да бидат известени за сите аспекти на постапката.
- Обврска за точност: Секој субјект е должен да ги внесува точните податоци во извештајот, за да се избегнат казни.
- Право на приговор: Доколку не се согласуваат со износите, корисниците имаат право да поднесат приговор до надлежните институции.
Последици од непочитување на роковите
Неисполнување на роковите за поднесување на извештајот може да резултира со:
- Казни: Должникот може да се соочи со финансиски санкции.
- Узурпација на имот: Доверителот може да започне постапка за присилна наплата без правилно пресметан ДДВ.
Ситуации со специфични карактеристики
Во рамките на овој документ, постојат некои специјални ситуации кои можат да влијаат на процесот на поднесување:
- Странски субјекти: Кога е вклучен странски субјект, процедурата може да бара дополнителна документација и усогласување со меѓународните правила.
- Малолетни лица: Во случај на малолетни лица, постапката мора да биде спроведена преку законски застапник.
- Сложени случаи: Доколку се обработуваат сложени случаи, како што се судски спорови, потребно е дополнително правно советување.
Што да направите доколку имате прашања или незгоди
Ако се соочувате со било какви прашања или компликации во врска со поднесувањето на извештајот, најдобро е да се обратите директно на надлежните институции. УЈ П и МВР располагаат со ресурси и служби за поддршка, кои можат да ви помогнат во решавање на вашите недоумици. Дополнително, правниците и финансиските советници можат да понудат специфични насоки во врска со вашите обврски и права.
Постапка за присилна наплата на данок на додадена вредност
Присилната наплата на данок на додадена вредност (ДДВ) е специфичен административен процес кој се спроведува од страна на Управата за јавни приходи (УЈ П). Оваа постапка почнува со доставување на известување до должникот, во кое се наведуваат неплатените обврски. Должникот има рок од 15 дена да ја измири својата обврска. По истекот на овој рок, УЈ П може да започне со постапка за присилна наплата и извршување.
Важен аспект во оваа постапка е тоа што УЈ П може да користи различни средства за присилна наплата, вклучувајќи блокирање на банкарски сметките, одземање на имотот, па дури и запленување на плата. Должникот, во секое време, има право да поднесе приговор на одлуките на УЈ П, но тоа мора да биде направено во рок од 8 дена од приемот на известувањето.
Управен спор во врска со присилна наплата на ДДВ
Во случај на несогласување со одлуките на Управата за јавни приходи, должникот има право да покрене управен спор. Овој спор се води пред Управниот суд на Република Северна Македонија. За иницирање на управен спор, должникот треба да поднесе тужба во рок од 30 дена од денот на приемот на одлуката за присилна наплата.
Тужбата треба да содржи информации за основите на спорот, како и сите релевантни документи кои го поткрепуваат ставот на должникот. Управниот суд го разгледува спора и донесува одлука на основа на правните основи и приложените докази. Ако должникот е успешен во својот спор, судот може да ја поништи одлуката на Управата за јавни приходи и да наложи враќање на сите средства кои неправедно се наплатени.
Права и обврски на должникот во процесот на присилна наплата
Во текот на постапката на присилна наплата, должникот има одредени права. Тој има право да биде информиран за сите чекори во постапката, да добие копии од релевантни документи и да присуствува во сите рочишта поврзани со неговата обврска. Исто така, должникот има право да предложи план за отплата, ако има тешкотии при исполнување на својата обврска.
Од друга страна, должникот има и свои обврски. Тој е должен да ги плаќа своите даночни обврски во договорените рокови и да ја извести Управата за јавни приходи за секоја промената во својата финансиска состојба која би можела да влијае на неговата способност за плаќање. Неисполнувањето на овие обврски може да доведе до дополнителни санкции, вклучувајќи и зголемување на износот на присилната наплата.