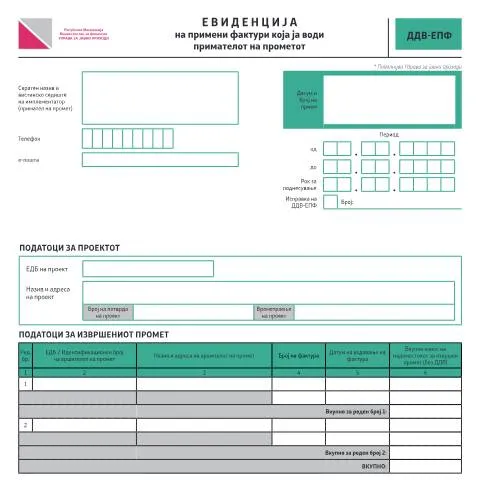
Значење на Евиденцијата на примени фактури
Евиденцијата на примени фактури која ја води примателот на прометот (образец ДДВ-ЕПФ) е клучен документ во даночниот систем на Република Северна Македонија. Оваа евиденција служи за следење на фактурите примени од добавувачите и е важна за правилно планирање и пријава на данок на додадена вредност (ДДВ). Претпријатијата и физичките лица кои вршат промет се обврзани да ја пополнуваат и доставуваат оваа евиденција до Управата за јавни приходи (УЈП). Неправилното пополнување или недоставување на евиденцијата може да доведе до санкции и дополнителни проблеми со даночните органи.
Кој е должен да ја поднесе евиденцијата?
Секој примател на промет, без оглед на тоа дали е правно или физичко лице, е должен да ја поднесе евиденцијата на примени фактури доколку е активен даночен обврзник. Тоа значи дека:
- Правни лица кои вршат промет на добра или услуги.
- Физички лица кои регистрирале самостојна дејност.
- Физички лица кои, иако не се регистрирани како даночни обврзници, мораат да пријават примени фактури поради специфични причини.
Важно е да се напомене дека постојат и случаи на странски правни лица кои исто така можат да бидат обврзници за поднесување на оваа евиденција.
Процес на пополнување на евиденцијата
Пополнувањето на образецот ДДВ-ЕПФ се извршува електронски преку портата на УЈП. Постапката за пополнување е следна:
- Најдете го образецот ДДВ-ЕПФ на официјалната страница на УЈП.
- Започнете со внесување на основните податоци за примателот на прометот, вклучувајќи го краткото име и адресата.
- Внесете контакт информации, како што се телефонскиот број и е-поштата.
- Специфицирајте периодот на евиденција - од и до датум.
- Внесете податоци за проектот, вклучувајќи го единствениот даночен број (ЕДБ) и адресата.
- За секоја примена фактура, внесете реден број, ЕДБ на добавувачот, назив и адреса, број на фактура, датум на издавање и вкупен износ без ДДВ.
- На крај, проверете ги внесените податоци за точност и потпишете ги.
Сите износи се внесуваат во денари, без денаци.
Канали за поднесување и нивните разлики
Постојат различни начини за поднесување на евиденцијата на примени фактури:
- Електронски: Најпрепорачливиот начин е електронското поднесување преку портата на УЈП. Ова е побрзо и поедноставно, а исто така овозможува автоматска обработка на податоците.
- Писмено: Иако е можно да се достави евиденцијата во печатена форма, тоа не е препорачан метод поради потешкотии во обработката и можноста за човечки грешки.
- Лично: Поднесување на евиденцијата во канцелариите на УЈП е можно, но може да доведе до долги редици и чекање.
Секој метод на поднесување има свои предности и недостатоци, но електронскиот метод е најбрз и најлесен за корисниците.
Различитости од слични документи
Евиденцијата на примени фактури (ДДВ-ЕПФ) не треба да се меша со слични документи како што се:
- Евиденција на издадени фактури: Овој документ е за фактури кои сте ги издале на вашите клиенти, а не за оние што сте ги примиле.
- Даночна пријава за ДДВ: Оваа пријава е составена од податоци за вашите даночни обврски и права, а не само за примени фактури.
Затоа е важно да се познаваат разликите помеѓу овие документи за да се избегнат грешки во постапките и извештаите.
Посебни ситуации и исклучоци
Во одредени случаи, постојат специјални правила и исклучоци при пополнувањето на евиденцијата на примени фактури:
- Странски правни лица: При поднесување на евиденцијата за фактури примени од странски правни лица, потребно е да се обезбедат дополнителни податоци како што се идентификациски број и адреса во странство.
- Комплексни проекти: За проекти со повеќе фази или компликации, се потребни детални евиденции по секоја фаза со точни износи и периоди.
- Малолетници: Доколку епизодата е поднесена од малолетник, потребно е да се вклучат родителите или старателите во процесот.
- Ургентни случаи: Во случаи на итни ситуации, како што се финансиски контроли, може да се договорат посебни услови за поднесување и проверка на податоците.
Секој од овие случаи бара дополнителна внимателност и точно следење на даночните прописи.
Што следи по поднесувањето на евиденција?
Откако евиденцијата на примени фактури се достави до УЈП, започнува процес на проверка и обработка. Следните чекори се клучни:
- Проверка на податоците од страна на даночните инспектори. УЈП ги проверува внесените информации за точност и комплетност.
- Ако се утврдат неправилности или недоследности, даночните инспектори можат да побараат дополнителни информации или исправки.
- По успешната проверка, податоците се внесуваат во даночниот систем, а примателот на прометот добива потврда за поднесувањето.
- Во случај на грешки, примателот на прометот е должен да изврши исправка на евиденцијата пред рокот за годишна сметка.
Задолжителното почитување на роковите и правилното пополнување на документите е од клучна важност за одржување на добри односи со даночните органи и избегнување на потенцијални правни проблеми.
Практични совети за успешни поднесувања
Постигнувањето на успешни поднесувања на евиденцијата на примени фактури не е само прашање на исполнување на формалности, туку и стратегија за управување со обврските кон државата. Еве неколку практични совети:
- Чувајте копии од сите фактури и евиденции на безбедно место, во случај на потреба од проверка.
- Континуирано следете ги промените во законодавството поврзано со ДДВ и даночните обврски.
- Планирајте однапред и не оставате пополнувањето за последен момент, за да избегнете стресни ситуации.
- Користете даночен софтвер или услуги од професионалци за да избегнете грешки и да поедноставите процедурата.
- Обратете се до УЈП доколку имате било какви прашања или недоразбирања околу формуларите и процесите.
Придржувањето кон овие совети може да ви помогне да избегнете проблеми и да го олесните процесот на управување со даночните обврски.
Обврски на примателот на прометот за евиденција на примени фактури
Примателот на прометот, согласно Законот за данок на додадена вредност (ДДВ), има обврска да ја води евиденцијата на примени фактури. Оваа евиденција е неопходна не само за правилно одредување на ДДВ-то на кое примателот има право за одбивање, туку и за целосно усогласување со даночните обврски и за успешна контрола од страна на УЈ П. Секоја фактура која ќе ја прими примателот на прометот, мора да биде евидентирана во рок од 8 дена од датумот на приемот, без разлика дали е фактурата електронска или физичка.
Во оваа евиденција треба да се внесат основни податоци како што се:
- Датум на примање на фактурата
- Број на фактурата
- Име и адреса на издавачот на фактурата
- Износ на фактурата без ДДВ и со ДДВ
- Тип на стока или услуга
Оваа евиденција може да биде во форма на електронски документ, како и во форма на физичка книшка, но во секој случај мора да биде уредно организирана и доступна за ревизија во секое време.
Контрола и ревизија на евиденцијата на фактури
Контролата на евиденцијата на примени фактури е посебно важен аспект на управувањето со финансискиот тек на секое правно лице или физичко лице што врши промет. УЈ П може да спроведе контроли на евиденцијата, а во случај на неправилности или недоследности, следат санкции кои можат да вклучуваат казни или дополнителни даночни обврски.
Процесот на ревизија се спроведува во неколку фази:
- Прелиминарна анализа: По случаен избор, УЈ П избира одредени компании за ревизија и ги анализира нивните евиденции на примени фактури.
- Контрола на документи: Ревизорите бараат физички или електронски докази за фактурите и прават компаративна анализа со податоците во системот на УЈ П.
- Известување за неправилности: Доколку се утврдат неправилности, се издава пишана целосна анализа со препораки и можни казни.
Важно е примателите на прометот да бидат свесни за своите обврски и да водат точни евиденции, бидејќи неправилностите можат да доведат до значителни финансиски последици.
Значај на електронската евиденција на фактури
Со развојот на технологијата, електронската евиденција на фактури станува се попопуларна. Овозможува побрзо, поефикасно и пооригинално управување со финансиските документи. Електронските фактури не само што го олеснуваат процесот на евидентирање, туку и намалуваат ризикот од изгубени или оштетени документи.
За да се создаде електронска евиденција, потребно е да се користат одобрените софтверски решенија, кои се прилагодени на законските барања за евидентирање на фактури. Овие програми обично вклучуваат функционалности за автоматско генерирање на извештаи, што помага во подготвувањето на даночните пријави.
Електронската евиденција исто така олеснува воспоставување на системи за автоматска контрола, каде што системот следи и известува за сите необработени или недоследни фактури. Оваа проактивна метода на управување со финансиските податоци е неопходна за зголемување на ефикасноста и за минимизирање на потенцијалните проблеми со даночните власти.
Секој примател на прометот треба да биде запознаен со предностите и обврските поврзани со електронската евиденција, и да ги применува најдобрите практики за да избегне проблеми во иднина.