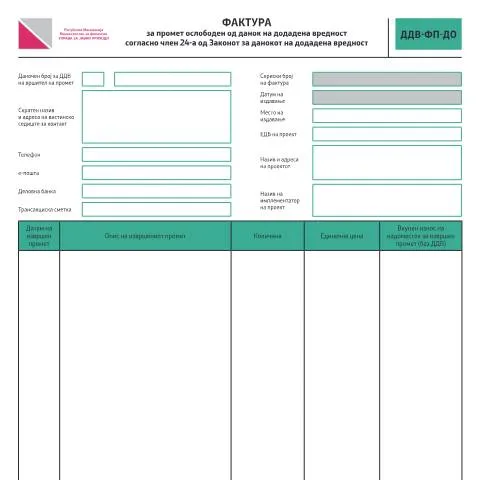
Гид за фактура за промет ослободен од данок на додадена вредност согласно член 24-а од Законот за данокот на додадена вредност
Во рамките на даночната регулатива на Република Северна Македонија, фактурата за промет ослободен од данок на додадена вредност (ДДВ) согласно член 24-а од Законот за данокот на додадена вредност претставува важен документ за деловните субјекти кои вршат активности кои се ослободени од плаќање на ДДВ. Овој водич има за цел да ја објасни суштината, примената и важноста на овој документ за компаниите и институциите кои се наоѓаат во таква ситуација.
Објект и цел на фактурата за ослободен промет
Фактурата за промет ослободен од ДДВ согласно член 24-а од Законот за данокот на додадена вредност се издава од страна на даночните обврзници кои вршат активности за кои е утврдено ослободување од плаќање на данок. Овој документ служи како официјален доказ за реализираниот промет, а особено за оправдување на ослободувањето од плаќање на данокот пред даночните органи.
Областа на примена и услови
Оваа фактура се издава во случаи кога деловната активност е класифицирана како ослободена од плаќање на ДДВ согласно член 24-а од Законот. Овој член од законот одредува кои видови на промет се ослободени од данок, како што се услуги или стоки од одредени категории. Важно е да се нагласи дека фактурата не претставува пресметана сума на ДДВ, туку е потврда за извршен промет кој е ослободен од овој данок.
Структура и содржина на фактурата
Фактурата содржи повеќе клучни елементи кои ја гарантираат нејзината легитимност и јасност. Некои од најважните делови се:
- Датум на извршен промет – датумот кога е реализирана трансакцијата;
- Опис на прометот – детална спецификација на стоката или услугата;
- Количина и единечна цена – бројката на единици и цената по единица;
- Вкупен износ без ДДВ – вкупната вредност на прометот без данок;
- Рок на плаќање – рокот во кој треба да се изврши плаќањето;
- Број на фактурата и датум на издавање – уникатен идентификатор и датумот кога е издадена;
- Податоци за издавачот – име, адреса, даночен број и контакт информации;
- Податоци за проект или активност – ако е применливо, се наведува назив и адреса на проектот, како и податоци за имплементаторот.
Значај и практична употреба на фактурата
Фактурата за промет ослободен од ДДВ е важен документ кој служи како доказ за реализираниот промет без пресметан данок. За деловните субјекти, таа е неопходна за правилно водење на книговодството и за докажување на условите за ослободување од ДДВ пред даночните органи. Исто така, овозможува транспарентност и јасност во деловните трансакции, што е особено важно за одржување на довербата и усогласеноста со законските прописи.
Законски рамки и важност на точноста
Образецот на фактурата е објавен во „Службен весник на Република Северна Македонија“ бр. 89/16 и важи од 09.05.2016 година. Согласно Законот за општата управна постапка, сите документи мора да се издаваат со точност и прецизност, со цел да се избегнат потенцијални правни и даночни проблеми. Важноста на точната и регуларна издавање на оваа фактура е од клучно значење за правилното функционирање на даночниот систем и за заштита на правата на деловните субјекти.
Заклучок
Фактурата за промет ослободен од ДДВ согласно член 24-а од Законот за данокот на додадена вредност е суштински документ за деловните субјекти кои вршат активности за кои е утврдено ослободување од плаќање на данок. Нејзината правилна издавање и чување е од витално значење за усогласеност со законските прописи и за избегнување на потенцијални санкции. За дополнителни информации и детали околу пополнувањето и употребата на ваков тип фактура, препорачува се да се консултираат со надлежните даночни органи или со стручни советници за даноци.