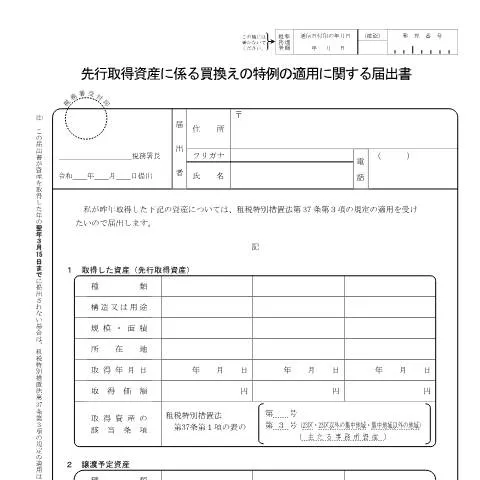
先行取得資産に係る買換えの特例の適用に関する届出の重要性
資産の買換えに伴う税務上の特例を適用する際には、先行取得資産に係る買換えの特例の適用に関する届出が不可欠です。この届出を通じて、譲渡所得に関連する税金の軽減を図ることができます。特に、資産を早期に取得した場合に適用される特例は、税負担を軽減するための重要な手段となります。
誰がこの届出を行うべきか
この届出は、譲渡所得を得た個人や法人が行うものです。具体的には、以下の条件を満たす方が対象になります。
- 前年度に資産を譲渡した方
- 譲渡した資産の買換えを希望する方
- 先行取得資産の特例を利用したい方
特に、資産の取得方法や譲渡条件によっては、特例の適用範囲が異なるため、事前の確認が重要です。
各種申請手続きと提出方法の多様性
この届出は、いくつかの方法で提出が可能です。主な提出方法には以下があります。
| 提出方法 | 特徴 |
|---|---|
| オンライン提出 | 迅速かつ簡単に手続きが可能で、My Numberシステムを利用することでスムーズな処理が期待できます。 |
| 郵送 | 郵便を利用して送付する方法で、提出後の追跡が可能ですが、結果が返ってくるまでに時間がかかる場合があります。 |
| 窓口提出 | 直接税務署に訪問し、担当者と対面で手続きを行うことができます。この方法は、即座に質問できる利点があります。 |
特例の適用に必要な情報と書類の準備
先行取得資産に係る買換えの特例を適用するためには、必要な情報と書類を事前に整える必要があります。以下に、主な資料を示します。
- 取得した資産の詳細情報(種類、取得時期、評価額など)
- 譲渡予定資産の情報
- 買換えの意図に関する詳細な理由書
これらの書類は、税務署に提出する際に必須であり、特例の適用を受けるための根拠となります。
申請後の処理と進捗確認の方法
提出後は、申請の進捗を定期的に確認することが重要です。税務署からの連絡がない場合には、直接税務署に問い合わせることが推奨されます。特に、提出期限を過ぎた場合の対応については、早期に確認を行うことが肝要です。
問い合わせには以下の情報が必要です:
- 提出した届出名
- 提出日
- 申請者の氏名および連絡先
特例の適用に関する疑問や問題への対処
申請が拒否された場合や、必要書類の不備があった場合には、どのように対処すべきでしょうか。以下は、考えられる対応策です。
- 拒否理由を確認し、不足分を補う手続きを行う。
- 申請状況を確認し、必要に応じて再提出を行う。
- 最寄りの税務署にて直接相談し、適切なアドバイスを受ける。
特例がもたらす具体的な利点と影響
この特例を適用することで、具体的にどのような利益が期待できるのでしょうか。以下に主な利点を挙げます。
- 譲渡による税負担の軽減が可能となる。
- 将来的な資産運用の選択肢が広がる。
- 円滑な資産売買が促進され、経済活動が活性化する。
また、特例の適用を忘れると、結果的に税金が余分に課される可能性があるため、注意が必要です。適切に手続きを行い、資産の運用を最大限に活かしましょう。
最後に、実践的な手続きのポイント
手続きの際には、以下のポイントに留意することが重要です:
- 提出期限は厳守すること。特に、来年度の資産取得に影響するため。
- 必要書類は事前に準備し、不備がないよう確認すること。
- 疑問点があれば、早めに税務署に相談すること。
これらを踏まえて、先行取得資産に係る買換えの特例を有効に活用し、円滑な資産運用を図りましょう。
特例の適用を受けるための要件
先行取得資産に係る買換えの特例を適用するためには、いくつかの要件を満たす必要があります。まず第一に、申請者が該当資産を取得する際に適用される税法に従って、適切に納税を行っていることが求められます。また、特例の適用を受けるためには、買換えを行う資産が「先行取得資産」として認定される必要があります。具体的には、取得した資産が以下の条件を満たす場合に限られます。
- 対象となる資産が、一定の税率で課税されること。
- 売却する資産が、一定期間以上所有していること。
- 移転する資産が、事業用または生産用に使用されること。
これらの要件をクリアすることで、先行取得資産に対する特例の適用が可能となります。具体的な事例として、事業用不動産の買換えや、特定の機械設備の購入が考えられます。申請者は、該当資産の詳細情報や取引内容を明確に示すことで、スムーズな手続きを進めることができます。
書類作成時の注意事項
先行取得資産に係る買換えの特例を申請する際には、必要な書類を正確かつ詳細に作成することが必須です。まず、様式第○号の届出書を正確に記入する必要があります。この書類には、申請者のMy Number、資産の詳細、売却及び購入の日付、売却価格や購入価格などの金額が含まれます。記入の際は以下のポイントに留意してください。
- 全ての金額は、税抜きの数字で記入すること。
- 日付の記載は、和暦と西暦の両方を併記すると良いでしょう。
- 証拠書類として、売却契約書や購入契約書のコピーを添付することが求められる場合があります。
また、記載内容に誤りがあると、申請が却下される可能性があるため、提出前に必ず内容を再確認することをお勧めいたします。
特例適用後の税務処理について
特例の適用を受けた後は、当該資産に関する税務処理にも注意が必要です。特例を適用したことにより、当該資産の譲渡所得に対する課税が一時的に免除されますが、将来的には適用された特例に係る税金が発生する可能性があります。このため、資産を売却した場合の利益や損失について、適切に記録を管理し、必要な場合には適正に納税を行うことが求められます。
譲渡所得が発生した場合、その所得に対しては、通常の所得税の税率が適用されます。また、特例を適用された資産の譲渡時には、特例の詳細や資産の履歴を確認するために、関連書類の保管をお勧めします。このように、特例の適用後も、税務処理を正確に行い、将来の課税に備えることが重要です。