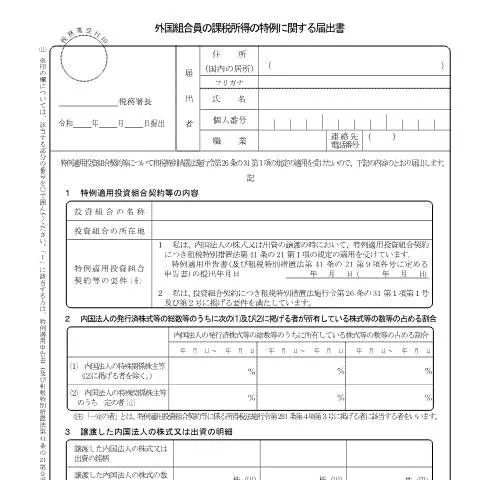
外国組合員の課税所得の特例に関する届出とは何か
外国組合員の課税所得に関する特例を申請するための重要な文書であるこの届出は、特に内外の投資を行う法人や個人にとって重要です。税制の特例を受けることで、税負担を軽減することが可能となります。この手続きは、投資契約に基づく特例の適用を証明するために必要不可欠です。
特例適用の背景
特例が適用される背景には、国際的な投資環境の変化があります。特に、外国法人が日本国内での投資を行う場合、その課税所得に関しては特別な配慮が必要です。この文書は、その特例を受けるための正式な申請手続きの一環として位置付けられています。
手続きを進める前に確認すべき事項
まず初めに、特例を受けるためには、申請者が満たすべき条件を明確に把握しておく必要があります。以下に、確認すべきポイントを挙げます。
- 申請者は外国組合員であること
- 特例を受ける投資契約が存在すること
- 必要な書類をすべて揃えた状態であること
必要書類の準備
特例申請に必要な書類には主に以下が含まれます。これらの書類が不足していると、申請が受理されない可能性がありますので、十分な注意が必要です。
- 投資契約書のコピー
- 法人登記証明書
- 税務署からの確認書類
申請手続きの流れ
この届出を提出する際の手続きを以下のステップで詳述します。
- 書類の準備:必要書類をすべて揃えます。
- 届出書の記入:様式第A4-11の届出書に必要事項を記入します。
- 提出先への提出:地域の税務署に直接提出します。
- 受理確認:提出した後は、受理されたかどうかを確認するために追跡を行います。
受理確認の方法
提出後、受理確認を行うには、地域の税務署に直接連絡を取ることが一般的です。電話やメールでの問い合わせが可能ですが、電話での確認が最も確実です。
手続きの進捗確認や追跡
申請後の進捗状況を確認することは、申請者にとって非常に重要です。進捗確認のための具体的な方法は以下の通りです。
- 税務署の専用サポート窓口への問い合わせ
- 電子申請の場合は、マイナポータルを通じて確認
進捗が遅れる場合の対応
予定よりも進捗が遅れている場合、速やかに税務署へ問い合わせを行い、その理由を確認することが必要です。また、必要であれば追加書類の提出を求められることもありますので、準備をしておくと良いでしょう。
申請が不承認になった場合の対応
万が一、申請が不承認となった場合、どのような手続きを行うべきか、以下に示します。
- 不承認理由の確認:不承認となった理由を明確に把握します。
- 再申請の準備:不承認の理由を満たすための修正を行い、再度申請を行います。
- 異議申し立て:必要に応じて、異議申し立てを行うことも可能です。
異議申し立ての手続き
異議申し立てを行う際は、専門的な知識が求められることが多いため、税理士等の専門家に相談することをお勧めします。また、必要書類や手続きの詳細については、税務署で確認することが重要です。
類似の書類との違いを理解する
この届出書は、他の税務関連書類と混同されることが多いため、注意が必要です。特に、外国法人の課税申告書との違いを理解しておくことが求められます。
| 書類名 | 用途 | 特記事項 |
|---|---|---|
| 外国組合員の課税所得の特例に関する届出 | 特例適用の申請 | 特例を受けるための必須書類 |
| 外国法人の課税申告書 | 通常の課税申告 | 特例適用との併用不可 |
実際の手続きの体験談
実際にこの届出を行った方々の体験談を聞くことで、より具体的な手続きの流れや注意点を把握できます。特に、書類不備やコミュニケーション不足によるトラブルを避けるためのヒントが得られます。
まとめとしての具体的なアドバイス
この届出書は、外国組合員としての課税所得に関する特例を受けるための重要な文書です。手続きに際しては、事前の準備を怠らず、正確な情報をもとに申請を進めることが肝要です。また、専門家のサポートを受けることで、よりスムーズな手続きが期待できます。
外国組合員の課税所得の特例の概要
外国組合員の課税所得に関する特例は、日本における国際的なビジネスの環境を整備するために設けられた制度です。この特例は、日本国内で事業を行う外国企業やその組合員が、所得税を軽減または免除される条件を提供します。具体的には、外国人組合員が日本の租税条約によって特定の条件を満たす場合、課税所得を一定の割合で減少させることが可能です。
特例を受けるための手続きと必要書類
特例を受けるためには、所定の手続きを行う必要があります。まず、申告書を提出する必要があり、これは所轄の税務署へ提出します。この申告書には、以下のような必要書類が含まれます:
- 外国組合員であることを証明する書類(パスポートのコピーなど)
- 事業内容や収入の源泉を明示する文書(契約書、請求書など)
- 租税条約を適用するための証明書(場合によっては、外交公館からの証明書が必要となる場合もあります)
これらの書類は、正確かつ完全な形で準備されることが必要です。不備がある場合、特例の適用が認められないことがありますので、注意が必要です。また、提出期限は年度ごとに変わる場合がありますので、最新の情報を確認することが重要です。
特例適用後の税務上の義務と注意点
特例が適用された場合でも、外国組合員は一定の税務上の義務を果たす必要があります。例えば、特例が適用された後も、年次の所得税の申告が求められます。この申告には、特例適用に関する明細書を添付することが求められ、その内容には特例の適用を受けた所得の詳細が記載されます。さらに、特例適用を受けるために提出した証明書類は、税務署からの要求に応じて保持し、必要に応じて提示する義務があります。
また、特例に基づく課税所得の計算方法は通常の計算と異なるため、専門的な知識が求められます。計算ミスや誤った情報の提供は、税務上の問題を引き起こす可能性がありますので、税理士など専門家の助言を受けることが推奨されます。さらに、特例の適用を受ける際に、他の租税条約との重複適用に関する注意も必要です。