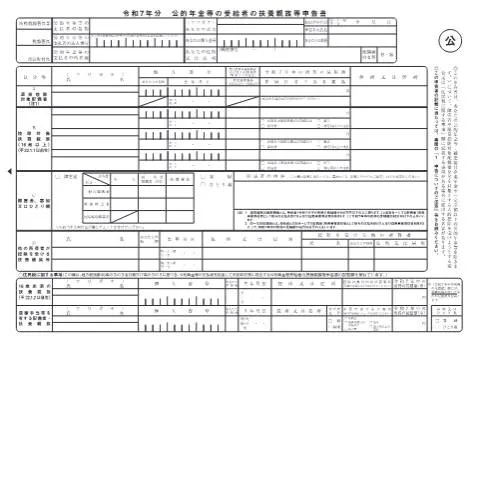
この申告書の概要
令和7年分 公的年金等の受給者の扶養親族等申告書は、公的年金等(確定給付企業年金や一定金額以下の公的年金等を除きます)について、障害者や源泉控除対象配偶者などを対象とする人的控除を受けようとする場合、又は「住民税に関する事項」欄に記載する事項がある場合に提出する申告書です。
提出先と提出期限
令和7年の最初の公的年金等の支払を受ける日の前日までに、公的年金等の支払者に提出します。
提出の対象となるのは、受給者の年齢区分に応じて令和7年中の公的年金等の見積収入金額が108万円以上又は158万円以上(農業者老齢年金や国民年金基金の年金など一定の年金は80万円以上)の人です。受給者の年齢は令和7年12月31日現在で判定します。
確定給付企業年金、外国の制度に基づく年金、確定拠出年金の老齢給付金として支給される年金など、様式に列挙された年金の支払を受ける人は、この申告書を提出することはできません。
記載欄の構成
- A 源泉控除対象配偶者
- B 控除対象扶養親族(16歳以上)
- C 障害者、寡婦又はひとり親
- D 他の所得者が控除を受ける扶養親族等
- 住民税に関する事項(16歳未満の扶養親族、退職手当等を有する配偶者・扶養親族など)
「住民税に関する事項」欄は、地方税法第45条の3の3及び第317条の3の3に基づき、公的年金等の支払者を経由して市区町村長に提出する申告書の記載欄を兼ねています。
扶養親族等の範囲(主なもの)
- 源泉控除対象配偶者:令和7年中の所得の見積額が900万円以下の受給者と生計を一にする配偶者で、所得の見積額が95万円以下の人
- 同一生計配偶者:受給者と生計を一にする配偶者で、所得の見積額が48万円以下の人
- 扶養親族:受給者と生計を一にする親族等で、所得の見積額が48万円以下の人
- 特定扶養親族:控除対象扶養親族のうち年齢19歳以上23歳未満の人
- 老人扶養親族:控除対象扶養親族のうち年齢70歳以上の人
夫婦の双方がお互いに源泉控除対象配偶者に係る控除の適用を受けることはできません。
オンライン編集付き
申請書をそのままオンラインで記入
印刷は不要です。公式様式の欄に入力してチェックを付け、提出できるPDFをダウンロードできます。
- 1様式の欄に入力
- 2ワンクリックでチェック
- 3保存してPDFをダウンロード
非居住者である親族の添付書類
源泉控除対象配偶者、控除対象扶養親族又は障害者が非居住者である親族の場合は、その親族に係る「親族関係書類」を添付します。「留学」にチェックを付けた場合は「留学ビザ等書類」も添付し、外国語で作成されている書類には訳文も添付します。
マイナンバーの記載
本人や配偶者、扶養親族のマイナンバーを記載する欄がありますが、一定の要件の下で記載を要しない場合がありますので、公的年金等の支払者に確認してください。