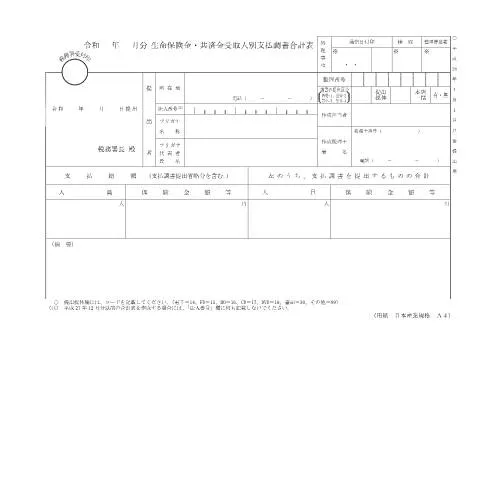
生命保険金・共済金受取人別支払調書の重要性と役割
生命保険金や共済金の受取人に対する支払いを適切に記録するため、F2-1 生命保険金・共済金受取人別支払調書(同合計表)は欠かせない書類です。この書類は、保険金や共済金が受取人に支払われた詳細を整理し、税務署への提出を目的としています。
特に、受取人が多い場合や、支払いの内容が複雑なケースでは、この書類による明確な記録が求められます。例えば、複数の保険会社から支払われる保険金がある場合、一括で管理することが可能です。
提出期限とその後の流れ
この書類の提出期限は、通常、支払いが行われた年度の翌年の3月末までです。この期限を過ぎると、税務署からの指摘や、最悪の場合は罰則が科される可能性があります。
- 提出期間: 令和〇年〇月分の支払分は、翌年の3月31日までに提出する必要があります。
- 提出先: 所轄の税務署に直接持参するか、郵送での提出が可能です。
提出が完了すると、税務署が内容を確認し、必要に応じて追加の資料を求められることがあります。この確認作業が終わると、受取人に対する税務上の処理が行われます。
具体的な記入方法
それでは、F2-1の記入項目について、順を追って詳しく見ていきましょう。
- 提出者情報: 提出者の住所、法人番号、氏名などを正確に記入します。
- 支払項目: 受取人ごとに支払った金額を記載し、各項目を明確に分けます。
- 合計金額: 各受取人に支払った金額の総額を計算し、記入します。
この際、誤字や脱字がないよう注意が必要です。不明な点がある場合は、税務署に直接問い合わせることをお勧めします。
同様の書類との違い
他に類似した書類として、例えば「生命保険金受取人別支払調書」がありますが、F2-1は共済金も含む点が重要です。この違いを理解しておくことで、誤った書類を提出してしまうリスクを軽減できます。
特に、共済制度に加入している場合は、F2-1を正しく使用することで、税務上のトラブルを避けることができます。
実際の提出プロセス
提出のプロセスは、次のようになります。
- 必要な情報を事前に収集する。
- F2-1を記入し、確認する。
- 提出書類を提出先の税務署に持参または郵送する。
- 税務署からの通知を待つ。
この流れをスムーズに進めるためには、時間に余裕を持って行動することが重要です。
特別なケースへの対応
外国人在住者や未成年者の場合、手続きが複雑になることがあります。以下のようなケースでは特に注意が必要です。
- 外国人在住者: 税務署への提出には、日本国内の住所証明や、外国の税務当局からの書類が必要になることがあります。
- 未成年者: 未成年者が受取人の場合、親権者による署名や確認が求められます。
これらの特別なケースにおいても、F2-1を正しく活用することで、円滑な手続きが期待できます。
提出後のフォローアップ
提出後は、しっかりとフォローアップを行うことが大切です。もし、提出した内容について税務署からの問い合わせがあった場合、迅速に対応することが求められます。
「もし誤った情報を提出してしまった場合は、速やかに修正申告を行うことが重要です。」
また、必要書類の不足や記入ミスがあった場合、税務署から修正を求められることもありますので、注意が必要です。
まとめ:F2-1を利用したスムーズな手続き
生命保険金・共済金受取人別支払調書は、生命保険や共済金の支払いを正確に管理し、税務上のトラブルを防ぐための重要な書類です。この書類を正しく理解し、記入することは、受取人に対する適切な支払いを実現する上で欠かせません。
提出期限を守り、内容に誤りがないように心がけながら、円滑な手続きを行いましょう。
生命保険金・共済金受取人別支払調書の作成手順
生命保険金・共済金受取人別支払調書(同合計表)は、生命保険会社や共済組合から受取人へ支払われた保険金や共済金の詳細をまとめた重要な書類です。この調書を作成するためには、以下の手順を踏む必要があります。
- 必要書類の準備: 生命保険契約書、受取人の氏名および住所、支払金額の明細を準備します。特に、受取人が複数いる場合は、各受取人ごとに詳細を記載する必要があります。
- 様式のダウンロード: 公式サイトから「令和 年 月分 生命保険金・共済金受取人別支払調書合計表(様式第X号)」をダウンロードします。PDF形式で提供されていることが多いです。
- 記入内容の確認: 支払金額、受取人の情報が正確であるか確認します。誤りがある場合、後に税務署から指摘を受ける可能性があります。
- 提出方法の選択: 作成した調書は、郵送またはオンラインで提出できます。特にMyNa Portalを利用すると、手続きが簡略化されるため、積極的に利用しましょう。
生命保険金・共済金の税務上の取り扱い
生命保険金や共済金は、受取人にとって重要な収入源であり、その税務上の取り扱いも非常に重要です。以下に主なポイントを示します。
- 非課税枠について: 受取人が相続人である場合、生命保険金は相続税の課税対象外となる非課税扱いがあります。ただし、その他の受取人(例えば、友人や非親族)には課税される場合があります。
- 所得税の取り扱い: 受取人が生命保険金を受け取った場合、その金額が所得税の対象となることがあります。特に、契約者と受取人が異なる場合は注意が必要です。
- 確定申告の必要性: 受取人が生命保険金を受け取った場合、確定申告が必要になる場合があります。特に高額な保険金を受け取った場合は、税務署に確認することをお勧めします。
受取人別支払調書の重要性と活用方法
受取人別支払調書は、税務処理だけでなく、個人の財務管理においても非常に重要な役割を果たします。以下にその活用方法を解説します。
- 財務計画の基礎資料: 受取人別支払調書をもとに、今後の生活設計や投資計画を立てることができます。保険金の受取は大きな金額になるため、その管理は慎重に行うべきです。
- 相続計画への影響: 保険金を受け取ることで、相続財産が増加することがあります。そのため、相続計画を見直す際には、この調書を参照することが重要です。
- 金融機関への提出: 銀行や証券会社での融資申請時に、この調書を提出することが求められる場合があります。安定した収入証明として利用できるため、事前に準備しておくことが望ましいです。