国際観光旅客税計算書提出手続の背景と意義
日本の観光産業は、経済成長を支える重要な要素です。この中で、国際観光旅客税(以下、観光税)は、訪日外国人旅行者から徴収される税金であり、観光地の整備や地域振興に活用されます。観光税は、訪日旅行者の増加に伴い、2014年に導入されました。その際、観光地のインフラ整備や観光資源の保護が求められるようになり、観光税の果たす役割はますます重要となっています。
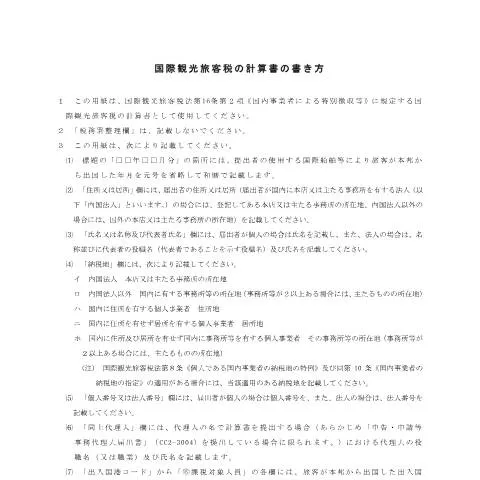
この観光税を正しく計算し、提出するための公式な書類が「国際観光旅客税計算書」です。この書類は、旅行業者や宿泊施設が納税義務を果たすための基盤となり、観光税の運用に関する透明性を確保する役割も持っています。
国際観光旅客税計算書の構造と必要情報
国際観光旅客税計算書は、数々のセクションから成り立っており、それぞれに特定の情報を記入する必要があります。以下は、各セクションの概要とその重要性です。
1. 提出者情報
- 法人名及び所在地:法人名や所在地は、納税者を特定するために不可欠です。正確に記入することで、後のトラブルを避けることができます。
- 代表者名:法人の場合、代表者名を明記することが求められます。これは、正式な手続きや連絡のための重要な情報です。
2. 旅客数の記入
観光客の人数を記入するセクションでは、正確な人数を記入することが求められます。特に、免税対象者や外国人観光客数などの内訳を明確にすることで、適切な税額を算出することが容易になります。
必要な証明書類の整理
計算書を提出する際には、いくつかの証明書類が必要となります。これらの書類は、税金の計算根拠を示すために重要です。
主な証明書類一覧
| 証明書類の種類 | 必要なケース |
|---|---|
| 宿泊証明書 | 宿泊施設が観光税を徴収した場合 |
| 旅行業者の領収書 | 旅行業者が手配した場合 |
| 免税証明書 | 免税対象の旅行者がいる場合 |
提出手続きの流れと注意事項
正しく国際観光旅客税計算書を提出するためには、以下の手続きに従う必要があります。
手続きのステップ
- 計算書を正確に記入する。
- 必要な証明書類を添付する。
- 指定された窓口に提出する。
提出先の確認
提出先は、管轄の税務署となります。提出先の確認は、事前に行っておくことが重要です。誤った提出先に提出することで、手続きが遅れる可能性があります。
税務署による評価とその後の対応
計算書が提出された後、税務署による評価が行われます。この際、提出された情報が正確であるかどうかが確認されます。評価の結果、不備があった場合は修正を求められることがありますので、迅速に対応することが求められます。
評価結果の確認
評価結果は、郵送または電子メールなどで通知されます。納税者は、受け取った通知を確認し、必要に応じて再提出や修正を行う準備をしておくことが重要です。
国際観光旅客税と地域振興の関係
観光税は、地域振興に直結しています。集められた税金は、観光地のインフラ整備やイベントの開催に使用され、地域経済の活性化に寄与します。このように、観光税の目的は、単に税金を集めることではなく、地域の持続可能な発展を促進することです。
地域振興活動への影響
- 観光施設の整備:観光税により、観光施設の改修や新設が行われ、訪問者にとって魅力的な環境が整います。
- 地域イベントの開催:地域の文化や伝統を紹介するイベントが開催され、地域への観光客の集客が促進されます。
まとめ
国際観光旅客税計算書の提出は、観光業者や宿泊施設にとって重要な業務であり、その正確な記入と提出が求められます。地域振興に寄与する税金の運用を理解し、適正な手続きを行うことで、日本の観光地の魅力向上に貢献することができます。観光産業の健全な発展のために、正確な税務処理を心掛けましょう。
国際観光旅客税の概要と目的
国際観光旅客税(こくさいかんこうりょかくぜい)は、旅行者が日本に滞在する際に支払う必要がある税金であり、観光資源の維持及び観光インフラの整備を目的としております。この税は、訪日外国人観光客が宿泊施設に宿泊する際に課せられ、宿泊料金に応じて変動します。具体的には、宿泊先から発行される宿泊領収書に記載された金額に基づき、一定の税率が適用されます。この資金は、地域の観光施策やイベントの開催、観光案内所の整備等に利用され、観光業全体の振興に寄与します。
提出手続きの流れと必要書類
国際観光旅客税の計算書を提出する際には、以下の手続きが必要です。まず、宿泊施設は、宿泊料金を集計し、宿泊者ごとに国際観光旅客税計算書(様式第1号)を作成します。この書類には、宿泊者の氏名、住所、滞在日数、宿泊料金などの詳細情報が含まれます。
次に、宿泊施設は、計算書を所轄の地方自治体に提出する必要があります。この提出は、オンラインで行うことも可能であり、MyNa Portalを利用してデジタルでの提出が推奨されています。提出後は、地方自治体から確認の連絡がくる場合がありますので、適切に受け答えを行ってください。
必要書類としては、宿泊領収書のコピー、計算書、そして場合によっては宿泊者の身分証明書の提示を求められることもあります。これらの書類は、提出期限内に適切に揃えて提出することが重要です。
特例措置や課税免除の条件
国際観光旅客税には、特定の条件を満たす場合に課税が免除される特例措置が存在します。例えば、18歳未満の子供や、障害者手帳を持つ方、またはその介助者に対しては、税が免除されることがあります。これにより、旅行の際に経済的な負担を軽減し、より多くの人々に観光を楽しんでもらうことを目的としています。
さらに、特定の地域で行われるキャンペーンやイベントに参加している場合、一定の条件のもとで税の還付や免除が適用されることもあります。このような特例を利用することで、観光客はより経済的に旅行を楽しむことができ、地域経済の活性化にも繋がります。
これらの特例措置を利用するためには、事前に詳細を確認し、必要な手続きを適切に行うことが求められます。税務署や地方自治体のホームページで最新の情報を確認することをお勧めいたします。