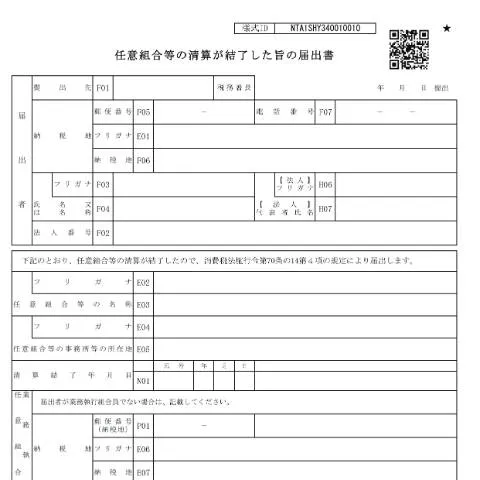
消費税における任意組合の清算届出手続の重要性
消費税に関する任意組合の清算が完了した際には、所定の届出を行うことが求められます。この手続は、税務上の正確な情報提供を通じて、透明性と適正な課税を維持するために不可欠です。特に、清算が完了した旨の届出においては、組合の解散が税務上どのように影響するのかを理解することが重要です。
届出手続の流れと重要な日程
消費税に関連する任意組合の清算が確定した場合、以下の流れで届出を行います。
- 準備: 必要書類を整え、届出書(様式第D1-73号)の記入を開始します。
- 提出: 完成した届出書を税務署に提出します。
- 処理の待機: 提出後の処理を待ちます。通常、処理には数週間かかることがあります。
- 確認: 何らかの不備があった場合、税務署からの連絡を受け取ります。
この手続は、清算が完了した日から原則として1か月以内に行う必要があります。
特例とケーススタディ: 誰がこの手続きを行うのか
この届出手続は主に任意組合の代表者によって行われますが、以下のような特別なケースも考慮する必要があります。
- 外国籍の代表者: 外国籍の方が代表者である場合、必要な書類は日本語に翻訳されている必要があります。
- 未成年者の関与: 未成年の代表者がいる場合、親権者の同意が必要です。
- 特例措置を受けている組合: 特例措置を適用されている組合は、追加の手続きが必要です。
エラーや不備への対処: どうしたら良いか
届出書を提出した後、エラーや不備があった場合の対処方法も重要です。以下の手順に従ってください。
- 提出後、税務署からの連絡を確認します。
- 不備が指摘された場合、指示に従い必要な修正を行います。
- 再提出を行い、確認の連絡を待ちます。
不備やエラーがあると、手続きが遅れる可能性があるため、事前に必要な情報を整えることが求められます。
税務署での処理とフォローアップ方法
提出した届出書が税務署でどのように処理されるかを理解することも重要です。通常、届出書は以下の流れで処理されます。
- 書類審査: 提出された書類に対する審査が行われます。
- 確認連絡: 問題があれば、税務署から連絡が来ます。
- 最終処理: 問題がなければ、届出が受理され、清算が完了したことが記録されます。
処理状況を確認したい場合は、提出後数週間内に税務署に連絡を行うことが推奨されます。
この手続きと他のフォームとの違い
消費税に関連する手続きは多岐にわたりますが、D1-73の届出書は特に任意組合の清算に特化したものである点が特徴です。他の類似のフォームとの違いは以下の通りです。
| フォーム名 | 目的 | 提出先 |
|---|---|---|
| D1-73 | 任意組合の清算の通知 | 税務署 |
| 法人設立届出書 | 法人の設立通知 | 税務署 |
| 消費税課税事業者選択届出書 | 課税事業者の選択通知 | 税務署 |
清算後の影響: 何が変わるのか
清算が完了した後、経済活動や納税義務にどのような影響があるのかについても考慮する必要があります。清算後は、以下の点に注意が必要です。
- 税務上の義務の終了: 登録されている税務上の義務が消滅し、以降の納税義務はなくなります。
- 業務の再開: 新たな事業を開始する場合は、別途、必要な届出が求められます。
- 資産の処分: 清算後の資産処分が必要な場合、その手続きも考慮する必要があります。
まとめ: 正確な手続きの重要性
消費税に関する任意組合の清算届出手続は、税務上の透明性を確保するために不可欠であり、適切に行うことが求められます。必要な書類を整え、正確に手続きを行うことで、後々のトラブルを避けることができるでしょう。特に、特例やケーススタディを考慮しながら、適切な対応を行うことが重要です。
任意組合の清算手続きに必要な書類
任意組合等の清算が結了した場合、適切な手続きを行うためには、様々な書類を用意する必要があります。以下は、一般的に求められる書類のリストです。
- 清算結了に関する報告書:この文書には、清算の経緯や結了の理由が詳細に記載されている必要があります。
- 財産目録:任意組合の財産状況を示す詳細な目録が求められます。この目録には、現金や不動産、負債の状況も含める必要があります。
- 清算人の報告書:清算人が清算業務をどのように実施したかを報告する書類です。
- 会計帳簿の写し:清算が行われた期間の会計帳簿の写しが必要です。
- 組合員の同意書:清算が結了することに対して各組合員の同意が必要です。
これらの書類を正確に作成し、提出することで、スムーズに手続きを進めることができます。必要な書類の詳細やフォーマットについては、関係する行政機関のウェブサイトを確認することをお勧めいたします。
清算手続きの進捗管理と報告
任意組合の清算手続きにおいては、進捗を適切に管理することが重要です。清算の過程では、定期的に進捗状況を報告し、関係者(組合員や債権者など)と情報を共有することが求められます。以下は、進捗管理におけるポイントです。
- 定期報告の作成:清算人は、清算の進捗状況を定期的に報告しなければなりません。この報告には、清算の進捗、資産の状況、負債の清算状況等が含まれます。
- 情報共有会の開催:組合員や債権者との定期的な情報共有会を開催し、進捗状況や今後の見込みについて話し合うことも効果的です。
- 透明性の確保:清算手続きは透明性を持って行うことが重要です。財務状況や進捗報告を公開することで、信頼関係を築くことができます。
これらの進捗管理の手法を取り入れることで、清算手続きをより円滑に進めることが可能となります。
任意組合の清算にかかる税務上の注意点
任意組合を清算する際には、税務上の注意点も把握しておく必要があります。特に、清算によって発生する税金や税務手続きについては以下の点に配慮してください。
- 消費税の取り扱い:清算が発生する場合、消費税の申告が必要となるケースがあります。特に資産の譲渡や売却が行われる際には、消費税の計算が求められます。
- 所得税の申告:任意組合の清算に伴い、組合員個々の所得税に影響を与える場合があります。清算が完了した後に受け取る分配金が課税対象となる可能性がありますので、計画的に税務申告を行うことが重要です。
- 法人税の申告:任意組合の法人格がある場合、清算の際には法人税の申告が必要です。この手続きについては、税理士に相談することをお勧めします。
税務上の手続きを適切に行うことで、後のトラブルを回避し、清算手続きがスムーズに進められるでしょう。