消費税の適格請求書発行事業者の登録申請手続についての深掘り
消費税の適格請求書発行事業者の登録は、日本の税務システムにおいて極めて重要な手続きです。この登録を通じて、事業者は消費税の適正な課税を行い、インボイス制度に対応した請求書を発行することが求められます。本記事では、D1-64の登録申請手続きの詳細について、実際の事例を交えながら解説します。
登録申請書の構成要素と情報の流れ
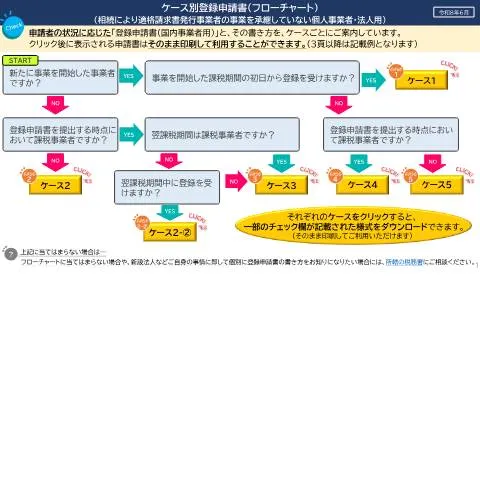
D1-64 適格請求書発行事業者の登録申請手続は、登録を希望する事業者が提出する必要があります。この申請書には、様々な情報が求められます。以下に、申請書の主な構成要素を挙げ、それぞれの項目について詳しく見ていきます。
申請者情報の記載
- 事業者名: 正確な名称を記載する必要があります。
- 住所: 事業所の所在地を記載してください。
- 連絡先: 問い合わせ先の電話番号やメールアドレスを記載します。
課税事業者か免税事業者かの判断
申請書では、事業者が課税事業者であるか、免税事業者であるかを選択する欄があります。ここでの選択は、今後の税務処理に多大な影響を与えるため、慎重に判断してください。
申請書の提出方法とその利点
消費税の登録申請書は、主に3つの方法で提出可能です。それぞれの方法にはメリットとデメリットがあるため、具体的な状況に応じた最適な方法を選ぶことが重要です。
オンライン提出の利点
オンラインでの提出は、ユーザーが自宅やオフィスから手軽に行える点が大きな利点です。さらに、申請内容の確認や進行状況の追跡が可能で、迅速な対応が期待できます。
紙での提出について
対面での提出は、直接税務署の窓口で行う方法です。この方法では、担当者に直接質問ができるため、疑問点をその場で解決することが可能です。ただし、窓口の混雑や営業時間に注意が必要です。
郵送での申請
郵送での申請は、比較的手間がかからない方法ですが、郵便の遅延や紛失のリスクがあります。書類は必ず記録郵便等で送付し、受領証を手元に保管しておくことをお勧めします。
記入時の注意点と一般的な落とし穴
申請書の記入は単純に思えるかもしれませんが、いくつかの注意点が存在します。特に、情報の正確性が後々の審査に影響を与えるため、細心の注意が必要です。
住所の記載における落とし穴
住所は正確に記載しなければなりませんが、特にビル名や部屋番号の記入漏れが多く見られます。正確な住所が記載されていない場合、書類が戻される原因となります。
課税事業者の選択ミス
課税事業者か免税事業者の選択は、自身の事業活動に基づいて行う必要があります。誤った選択をすると、適正な税務処理が行えなくなるため、慎重に判断を行うことが求められます。
申請後の進行状況の追跡と問い合わせ方法
申請が完了した後も、その後の進行状況を確認することが不可欠です。特に、登録が遅れている場合や不明な点があるときには、迅速な対応が求められます。
進行状況の確認方法
- オンラインシステム: 登録が進行中であれば、オンラインでステータスを確認できます。
- 電話での問い合わせ: 直接税務署に問い合わせることで、詳細を確認することができます。
登録拒否時の対応
万が一、登録が拒否された場合には、その理由を明確に理解することが必要です。必要な情報を補完したり、再申請を行ったりすることが求められます。
特別な事例に関するガイドライン
登録申請においては、特定の条件を有する事業者に対して異なる手続きが求められることがあります。外国籍の事業者や未成年者、複雑な状況にある事業者についての対応を見ていきましょう。
外国事業者の登録
外国からの事業者は、特に税務処理が複雑になることが多いため、専門家のアドバイスを受けることが推奨されます。日本国内での事業展開にあたって、消費税関連の手続きを適切に行う必要があります。
未成年者の申請
未成年者が事業を行う場合、親権者の同意が必要となります。申請書には、親権者の署名や確認が求められることがありますので、事前に準備しておくことが重要です。
まとめ: ウェビナー・セミナーの活用
消費税に関する手続きは複雑であるため、セミナーやウェビナーを活用することも一つの手です。専門家から直接話を聞くことで、疑問点を解決し、より良い申請が行えるでしょう。新たな消費税制度に対応するために、積極的に情報収集を行い、適切な手続きを進めていきましょう。
適格請求書発行事業者登録における重要な要件
適格請求書発行事業者として登録するためには、いくつかの重要な要件を満たす必要があります。ここでは、主な要件を詳しく説明いたします。
- 法人格の有無: 事業者は法人または個人事業主である必要があります。法人の場合、登記簿謄本の写しを提出する必要があります。
- 適用税率の理解: 適格請求書を発行するには、消費税に関する理解が必要です。特に、軽減税率の適用についても熟知していることが求められます。
- 書類の整備: 適格請求書を発行するために必要な書類を整備し、適正に記載する能力が求められます。
- 税務署への申告履歴: 過去の税務申告において、問題がないことが重要です。税務署からの指摘がないことが条件となります。
オンラインでの手続きとMyNaポータルの活用方法
近年、日本政府はデジタル化を推進しており、MyNaポータルを通じての手続きが増えています。適格請求書発行事業者の登録申請においても、オンラインでの申請が可能です。以下に、その手続き方法を詳述いたします。
- My Numberの用意: MyNaポータルを利用するためには、必ずMy Number(12桁の個人番号)が必要です。
- アカウント登録: MyNaポータルにアクセスし、アカウントを新規登録します。必要な情報を入力し、登録を完了させます。
- 申請フォームの入力: 登録申請に必要な各種情報をフォームに入力します。特に、税務署への申告履歴や事業内容についての情報を正確に記入することが重要です。
- 書類のアップロード: 必要書類をデジタル形式でアップロードします。これには、法人登記簿謄本や税務署からの通知書などが含まれます。
- 申請の提出: 全ての情報と書類が整ったら、申請を送信します。申請後、登録の可否について通知が届くまでの期間は通常数週間です。
適格請求書の発行における注意点と実務的アドバイス
適格請求書を発行する際には、いくつかの注意点があります。以下にそのポイントを挙げますので、実務にお役立てください。
- 請求書の記載事項: 請求書には、適格請求書発行事業者の登録番号を必ず記載する必要があります。また、取引先の情報や取引内容も正確に明記することが求められます。
- 記帳の正確性: 発行した請求書の内容は、帳簿にも正確に記録しなければなりません。帳簿と請求書の内容が一致しない場合、税務調査で問題視される可能性があります。
- 保存義務: 適格請求書は、一定期間保存する義務があります。基本的には7年間の保存が求められますので、適切な管理体制を整えておくことが重要です。
- トラブルへの備え: 取引先との間で請求書に関するトラブルが発生した場合、迅速に対応するための準備が必要です。記録をしっかりと残し、必要に応じて専門家の助言を求めることをお勧めいたします。