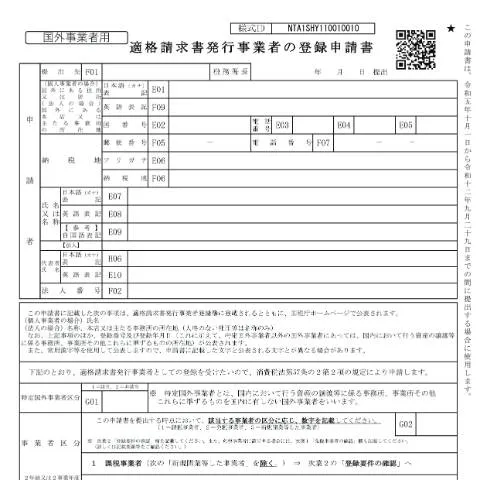
消費税の適格請求書発行事業者の登録申請手続の重要性
日本の消費税制度において、適格請求書の発行は非常に重要なプロセスです。特に、国外事業者にとっては、日本国内での事業運営や取引において、消費税の返還を受けるための重要なステップとなります。この登録手続を円滑に行うことで、ビジネスの円滑な運営が可能となるのです。
登録申請手続の法的背景と歴史
適格請求書発行事業者の登録制度は、消費税法の改正に伴い導入されました。この制度は、法人や個人が消費税の適切な管理を行うために不可欠であり、特に国外事業者が日本市場に参入する際の重要な要素です。令和5年10月から令和6年9月までの間に新たな制度が施行されることが決定され、より多くの事業者が登録を必要とする状況にあります。
登録手続の流れと重要な日程
申請手続は、以下のステップで進行します。
- 申請書の準備
- 必要書類の収集
- 申請書の提出
特に、登録は令和5年10月1日から始まり、令和6年9月30日までに行われなければなりません。申請後は、約15日間以内に処理され、登録の可否が通知されます。
適格請求書発行事業者の登録申請書の詳細な構成
この申請書には複数の重要なセクションがあります。
| セクション名 | 内容概要 |
|---|---|
| 申請者情報 | 申請する法人または個人の基本情報を記入。 |
| 事業内容 | 提供する商品やサービスの詳細。 |
| 免税関連情報 | 免税事業者かどうかの確認。 |
申請後の処理とフォローアップ
申請書提出後、登録が承認されるまでには時間がかかる場合があります。この間、進捗状況を追跡することが重要です。通常、申請状況はオンラインで確認できるため、定期的にチェックすることをお勧めします。
登録申請が拒否された場合の対応策
万が一、申請が拒否された場合、拒否理由を確認し、必要な修正を行うことが重要です。再申請する際は、前回の問題点を解消するための手続きを行ってください。
- 拒否理由の確認
- 必要書類の再確認
- 修正後の再提出
オンライン提出と対面提出の違い
申請書は、オンラインまたは紙で提出できますが、どちらかを選択する際にはそれぞれのメリットを考慮する必要があります。
- オンライン提出: 手続きが迅速で、24時間いつでも可能。
- 対面提出: 直接担当者と相談できるため、疑問点をその場でクリアにできる。
必要書類と準備のポイント
申請書に添付する必要書類は、以下の通りです。事前に準備することで、手続きがスムーズに進むでしょう。
- 法人登記簿謄本または個人事業主の開業届
- 事業内容が分かる書類
- 連絡先電話番号やメールアドレス
これらの書類が整っていないと、申請が受理されない可能性がありますので注意が必要です。
登録後の維持管理と注意事項
登録が完了した後も、適格請求書発行事業者としての義務を果たす必要があります。定期的な報告や、課税に関するルールを遵守することが求められます。
新たな法改正や基準の変更があった場合は、速やかに対応することが重要です。特に、国外事業者は日本の法令に従って適切に運営を行う義務があります。
まとめ及び今後の展望
消費税の適格請求書発行事業者の登録は、国外事業者にとって日本市場に参入するための重要なステップです。法的背景を理解し、必要な手続きをしっかりと行うことで、ビジネスの成功に繋げることができます。今後も変更や改正が行われる可能性があるため、最新情報を常に確認し続けることが求められます。
適格請求書発行事業者の登録要件と国外事業者の特例
適格請求書発行事業者の登録制度において、国外事業者が日本国内で適格請求書を発行するためには、特定の要件を満たす必要があります。まず、国外事業者は、国内での課税売上が1000万円以上であることが求められます。この要件を満たす場合、事業者は適格請求書を発行する権利を申請することができます。
さらに、国外の事業者は、日本での法人登記を行い、正式な事務所所在地を設置する必要があります。また、必要に応じて、日本語での業務運営が求められる場合もあります。これにより、税務署とのコミュニケーションや顧客とのやり取りが円滑になります。
この登録制度には、国外事業者に特例が設けられることもあります。例えば、日本国内において特定の業種に従事している場合、通常の登録手続きよりも簡略化された手続きが適用されることがあります。具体的な条件については、税務署への確認が必要です。
適格請求書発行に関連する税務手続きとその注意点
適格請求書を発行するためには、単に登録を行うだけではなく、関連する税務手続きも適切に実施することが求められます。特に、消費税の申告や納付手続きは重要です。適格請求書を基にした消費税の控除を受けるためには、請求書の正確な管理が必要不可欠です。
また、請求書発行の際には、法律で定められた情報が明記されていることを確認してください。これには、売上げ税番号、取引金額、消費税額、取引内容などが含まれます。誤った情報を記載した場合、税務上のトラブルが発生する可能性がありますので、十分な注意が必要です。
さらに、適格請求書発行事業者としての登録後も、定期的な更新や情報の変更についての報告が求められることがあります。特に、事業内容や経営者の変更などがあった場合は、速やかに税務署に通知するよう心掛けてください。
MyNa Portalによる申請手続きの利便性と活用法
近年、MyNa Portalを利用した行政手続きのデジタル化が進められています。このプラットフォームを活用することで、適格請求書発行事業者の登録申請をオンラインで行うことができ、煩雑な手続きを簡略化することが可能です。
MyNa Portalにアクセスするためには、まずMy Numberカードを取得し、登録を済ませる必要があります。登録が完了すると、各種の行政手続きをオンラインで行えるようになります。これにより、時間的・物理的な負担が軽減され、迅速に申請を行うことができます。
また、申請手続きに不明点がある場合でも、MyNa Portal内でFAQやサポートが用意されており、オンラインでのサポートを受けることができるため、安心して手続きを進めることができます。業務が多忙な国外事業者にとって、このデジタル手続きは大変有用であると言えるでしょう。