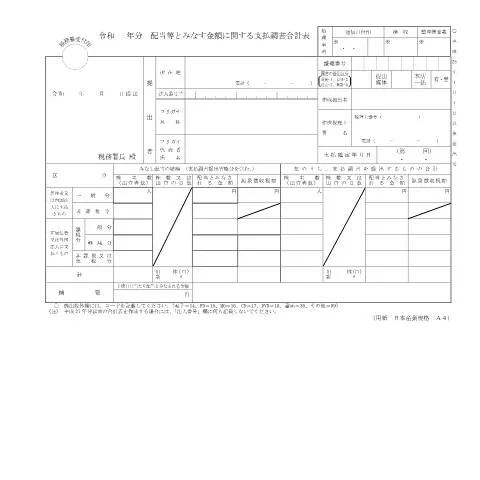
配当等とみなす金額に関する支払調書の具体的な記入方法
配当等とみなす金額に関する支払調書(様式第F1-13号)は、企業が株主や受取人に支払った配当金や利息などの金額を正確に記録するための重要な書類です。この書類を作成する際の具体的な記入方法について詳しく説明いたします。
まず、支払調書の左上には、申告者である企業名とその所在地を記入します。次に、支払調書に該当する年度を明記し、その下に支払金額の内訳を記入する必要があります。支払金額は、配当金、利息、その他の金額を明確に区分して記入します。
特に注意すべきは、受取人の情報です。受取人の氏名(法人の場合は法人名)、住所、マイナンバーを正確に記載することが求められます。マイナンバーの記載が必要な理由は、税務署が正確に税務処理を行うためです。受取人の情報に誤りがあると、後々の税務処理において問題が生じる可能性がありますので、十分に確認してください。
また、支払調書には、支払金額の合計を記載する欄があります。この合計金額は、各支払内訳の金額を足し合わせたものであり、必ず正確に算出しなければなりません。合計金額の記載ミスは、税務調査の際に重要な指摘事項となることがありますので、注意が必要です。
最後に、支払調書の提出先は税務署であり、期限内に提出しなければなりません。この書類は、税務署による税務調査や各種手続きに必要不可欠なため、適切に保管しておくことも重要です。
配当等とみなす金額に関する支払調書の注意点
配当等とみなす金額に関する支払調書(様式第F1-13号)を作成する際、いくつかの注意点があります。これらは、申告ミスや税務上のトラブルを回避するために非常に重要です。
まず、支払調書には支払日を記載する必要があります。この日付は、配当等を受け取った日や利息の支払日と一致する必要があります。もし異なる日付を記載すると、税務署からの指摘を受ける可能性があります。
次に、配当支払いの対象となる株主の人数によって、支払調書の提出が必要かどうかが変わります。例えば、法人に支払う場合、複数の株主に対して支払った場合は、全ての株主分の支払調書を作成し、合計を提出する必要があります。このため、支払先の状況を正確に把握し、適切に対応することが重要です。
さらに、税法改正により、配当金に対する課税ルールが変更されることがあります。特に、所得税に関する規定は年々見直されることがあるため、最新の情報を常にチェックすることが求められます。これにより、適切な税額を計算し、過不足なく税金を納めることが可能となります。
また、配当金に関する特例措置も存在しますので、これらを適用することで税負担を軽減できる場合があります。特例措置の詳細については、税務署の公式サイトや書類のガイドラインを確認することを推奨いたします。
配当等とみなす金額の管理と記録保持について
配当等とみなす金額に関する支払調書(様式第F1-13号)を作成した後は、その内容を適切に管理し、記録として保持することが求められます。この管理と記録保持は、将来の税務調査において非常に重要な役割を果たします。
まず、支払調書を作成する際には、作成日や提出日を記録することが重要です。また、支払調書に基づく各支払いの証明書(例えば、振込明細書や請求書)も保管しておくことが求められます。これにより、後日何らかの確認が必要になった場合に、即座に証拠を提示できる体制を整えることができます。
次に、記録保持の期間についてですが、一般的には、税務署による調査が行われる期間(通常7年)を考慮し、少なくともこの期間は保存しておくことが望ましいです。特に、税務署からの問い合わせや調査があった場合には、迅速に関連書類を提供できるようにしておくことが重要です。
また、電子データでの管理が可能な場合、クラウドストレージやデジタルアーカイブに保存することで、物理的な書類の管理よりも効率的に記録を保持することが可能です。これにより、紛失のリスクを減少させるだけでなく、必要な情報を素早く検索し、取り出すことができます。
最後に、記録管理のルールを明文化し、社内での共有を徹底することも重要です。特に経理部門や総務部門では、支払調書や関連書類の取り扱いについて明確なガイドラインを設け、全員がそれに従うことで、ミスや誤解を防ぐことができます。