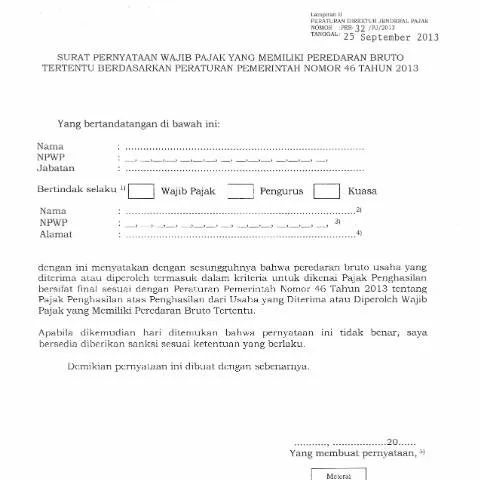
Memahami Surat Pernyataan Wajib Pajak Yang Memiliki Peredaran Bruto Tertentu
Dalam dunia perpajakan di Indonesia, Surat Pernyataan Wajib Pajak Yang Memiliki Peredaran Bruto Tertentu (selanjutnya disebut SPW) merupakan dokumen penting yang dikeluarkan berdasarkan Peraturan Pemerintah Nomor 46 Tahun 2013. Dokumen ini tidak hanya berfungsi sebagai alat pembuktian atas kewajiban pajak suatu entitas, tetapi juga sebagai jaminan bagi Wajib Pajak (WP) untuk mengakses hak dan layanan yang ditawarkan oleh pemerintah.
Urutan Langkah dalam Proses Pelaporan Pajak
SPW adalah bagian dari siklus pelaporan pajak. Berikut adalah langkah-langkah yang dapat diikuti untuk memahami peran SPW dalam proses perpajakan:
- Pendaftaran NPWP: Sebelum mengisi SPW, pastikan Anda telah terdaftar sebagai Wajib Pajak dan memiliki Nomor Pokok Wajib Pajak (NPWP).
- Penyusunan Dokumen Keuangan: Siapkan semua dokumen keuangan yang diperlukan untuk membuktikan peredaran bruto Anda.
- Pengisian SPW: Mengisi formulir SPW dengan informasi yang benar dan akurat.
- Pengajuan SPW: Mengajukan SPW beserta dokumen pendukung ke kantor pajak yang relevan.
- Penerimaan Surat Pemberitahuan: Menunggu konfirmasi dari Direktorat Jenderal Pajak (DJP) mengenai penerimaan dokumen Anda.
Historical Context and Regulatory Framework
Peraturan Pemerintah Nomor 46 Tahun 2013 diimplementasikan sebagai respons terhadap kebutuhan untuk mempermudah proses perpajakan bagi Wajib Pajak dengan peredaran bruto tertentu. Sebelumnya, banyak WP menghadapi kesulitan dalam memahami kewajiban pajak mereka, yang sering kali menimbulkan salah persepsi dan ketidakpatuhan. SPW menjadi solusi untuk menciptakan kejelasan dalam proses ini.
Dengan adanya SPW, WP diharapkan dapat lebih mudah menjalankan kewajiban perpajakan mereka, sekaligus menikmati keuntungan dari tarif pajak yang lebih sederhana dan transparan.
Hak dan Kewajiban Wajib Pajak Melalui SPW
Dengan mengajukan SPW, Wajib Pajak memperoleh hak dan kewajiban sebagai berikut:
- Hak untuk Mengakses Layanan Pajak: Setelah pengajuan SPW, Wajib Pajak berhak mendapatkan layanan pajak yang lebih cepat dan efisien.
- Kewajiban untuk Menyediakan Data yang Akurat: WP harus memastikan bahwa semua informasi yang diberikan dalam SPW adalah benar dan akurat. Kesalahan atau ketidaksesuaian dapat mengakibatkan sanksi.
- Hak untuk Melakukan Banding: Jika terdapat ketidaksepakatan mengenai keputusan perpajakan, WP berhak untuk mengajukan banding.
Jadwal Penting untuk Pengajuan SPW
Waktu pengajuan SPW sangat penting untuk diperhatikan, terutama mengingat tahun fiskal di Indonesia yang berjalan dari Januari hingga Desember. Berikut adalah garis besar jadwal penting yang perlu diperhatikan:
| Bulan | Aktivitas |
|---|---|
| Januari - Desember | Pengumpulan data keuangan dan dokumen yang diperlukan. |
| Maret - April | Batas waktu untuk mengajukan SPT tahunan. |
| Setelah Pengajuan | Menunggu konfirmasi dari DJP mengenai penerimaan SPW. |
Menangani Permasalahan dan Penolakan SPW
Dalam proses pengajuan SPW, Wajib Pajak mungkin menghadapi beberapa permasalahan, seperti penolakan atau kurangnya dokumen. Berikut adalah langkah-langkah yang bisa diambil:
- Tinjau Ulang Dokumen: Pastikan semua informasi yang disertakan adalah benar dan lengkap. Jika ada yang kurang, segera lengkapi.
- Konsultasi dengan Petugas Pajak: Jika ada kebingungan mengenai penolakan, jangan ragu untuk menghubungi petugas pajak untuk klarifikasi.
- Ajukan Banding: Jika Anda merasa keputusan yang diambil tidak sesuai, Anda memiliki hak untuk mengajukan banding sesuai prosedur yang berlaku.
Kasus Khusus dan Situasi Tertentu
Beberapa situasi tertentu mungkin memerlukan perhatian khusus saat mengisi atau mengajukan SPW. Di bawah ini adalah beberapa contoh kasus yang perlu diperhatikan:
- Warga Negara Asing: Jika Anda seorang Warga Negara Asing, pastikan untuk memahami kewajiban pajak Anda yang berbeda dari WNI.
- Usaha Kecil dan Menengah (UKM): Sediakan bukti yang mendukung skala usaha Anda, termasuk faktur dan laporan penjualan.
- Situasi Darurat: Jika Anda mengalami situasi darurat yang menghambat kemampuan Anda untuk mengajukan SPW tepat waktu, pastikan untuk menghubungi DJP untuk mencari solusi yang mungkin.
Proses Pengolahan dan Tindak Lanjut dari SPW
Setelah pengajuan SPW, proses selanjutnya adalah pengolahan yang dilakukan oleh DJP. Berikut adalah langkah-langkah yang dilakukan oleh administrasi pajak:
- Verifikasi Data: DJP akan melakukan verifikasi atas data dan informasi yang Anda sampaikan.
- Evaluasi Kelayakan: Jika semua data dinyatakan valid, SPW Anda akan diterima dan Anda akan memperoleh surat pemberitahuan mengenai status perpajakan Anda.
- Tindak Lanjut: Jika ada informasi yang kurang atau perlu klarifikasi, Anda akan dihubungi untuk memberikan penjelasan atau dokumen tambahan.
Anda dapat memantau status pengajuan Anda melalui sistem online DJP yang telah terintegrasi dengan Identitas Kependudukan Digital (IKD).
Prosedur Pengajuan Surat Pernyataan Wajib Pajak
Pengajuan Surat Pernyataan Wajib Pajak Yang Memiliki Peredaran Bruto Tertentu dapat dilakukan dengan mengikuti prosedur yang telah ditetapkan oleh Direktorat Jenderal Pajak (DJP). Pertama, Wajib Pajak harus menyiapkan semua dokumen pendukung, seperti NPWP (Nomor Pokok Wajib Pajak), KTP-el, dan dokumen lain yang relevan terkait dengan usaha yang dijalankan. Setelah itu, Wajib Pajak dapat mengisi formulir yang disediakan oleh DJP secara daring melalui aplikasi online yang telah disediakan, atau secara manual di kantor pajak terdekat.
Sebelum pengajuan, Wajib Pajak harus memastikan bahwa mereka memenuhi kriteria yang ditetapkan dalam Peraturan Pemerintah Nomor 46 Tahun 2013. Kriteria tersebut meliputi batasan peredaran bruto yang ditetapkan, serta kegiatan usaha yang termasuk dalam kategori ini. Setelah pengisian formulir, Wajib Pajak harus menandatangani surat pernyataan, yang kemudian harus diajukan ke kantor pajak setempat. Pengajuan ini dilakukan selama tahun pajak bersangkutan, dan biasanya tidak boleh melebihi batas waktu yang telah ditentukan oleh DJP.
Pentingnya Surat Pernyataan bagi Wajib Pajak dengan Peredaran Bruto Tertentu
Surat Pernyataan Wajib Pajak Yang Memiliki Peredaran Bruto Tertentu tidak hanya sebagai alat untuk mematuhi kewajiban perpajakan, tetapi juga berfungsi untuk melindungi hak dan kepentingan Wajib Pajak itu sendiri. Dengan memiliki surat pernyataan ini, Wajib Pajak mendapatkan kemudahan dalam proses administrasi perpajakan, seperti tarif pajak yang lebih sederhana dan tidak dikenakan kewajiban untuk menyusun laporan keuangan tahunan yang rumit. Ini sangat membantu Usaha Mikro, Kecil, dan Menengah (UMKM) yang sering kali tidak memiliki sumber daya yang cukup untuk menangani administrasi pajak yang kompleks.
Di samping itu, keberadaan surat pernyataan ini juga dapat meningkatkan kepercayaan dari pihak ketiga, seperti bank dan investor, terhadap usaha yang dijalankan. Dengan adanya pengakuan resmi dari DJP mengenai status perpajakan usaha, hal ini menjadi nilai tambah yang dapat mendorong pertumbuhan usaha. Wajib Pajak dapat menunjukkan bahwa mereka berkomitmen untuk menjalankan usahanya sesuai dengan peraturan perpajakan yang berlaku, sehingga mengurangi risiko masalah hukum di kemudian hari.
Perubahan dan Pembaruan Terkait Peraturan Pajak untuk Wajib Pajak
Peraturan perpajakan di Indonesia, termasuk yang berkaitan dengan Surat Pernyataan Wajib Pajak, mengalami perubahan dari waktu ke waktu. Oleh karena itu, penting bagi Wajib Pajak untuk selalu memperbarui informasi terkait peraturan dan kebijakan terbaru yang dikeluarkan oleh DJP. Misalnya, terdapat kemungkinan bahwa batasan peredaran bruto yang ditetapkan dalam Peraturan Pemerintah Nomor 46 Tahun 2013 dapat diperbarui sesuai dengan perkembangan ekonomi dan kebutuhan masyarakat.
Selain itu, Wajib Pajak harus memperhatikan adanya kebijakan insentif pajak yang mungkin ditawarkan oleh pemerintah, terutama dalam situasi tertentu seperti pemulihan ekonomi pasca-pandemi. Dengan mengikuti seminar, pelatihan, atau lokakarya yang diselenggarakan oleh DJP atau asosiasi bisnis, Wajib Pajak dapat mendapatkan wawasan yang lebih mendalam mengenai kewajiban dan hak perpajakan mereka. Hal ini akan membantu Wajib Pajak untuk tetap compliant dan memanfaatkan segala fasilitas yang tersedia dalam peraturan perpajakan.